2026年10月中旬的风险投资市场:创纪录的资本规模,人工智能的高度集中,周内最大融资轮,IPO准备及对基金和投资者的信号
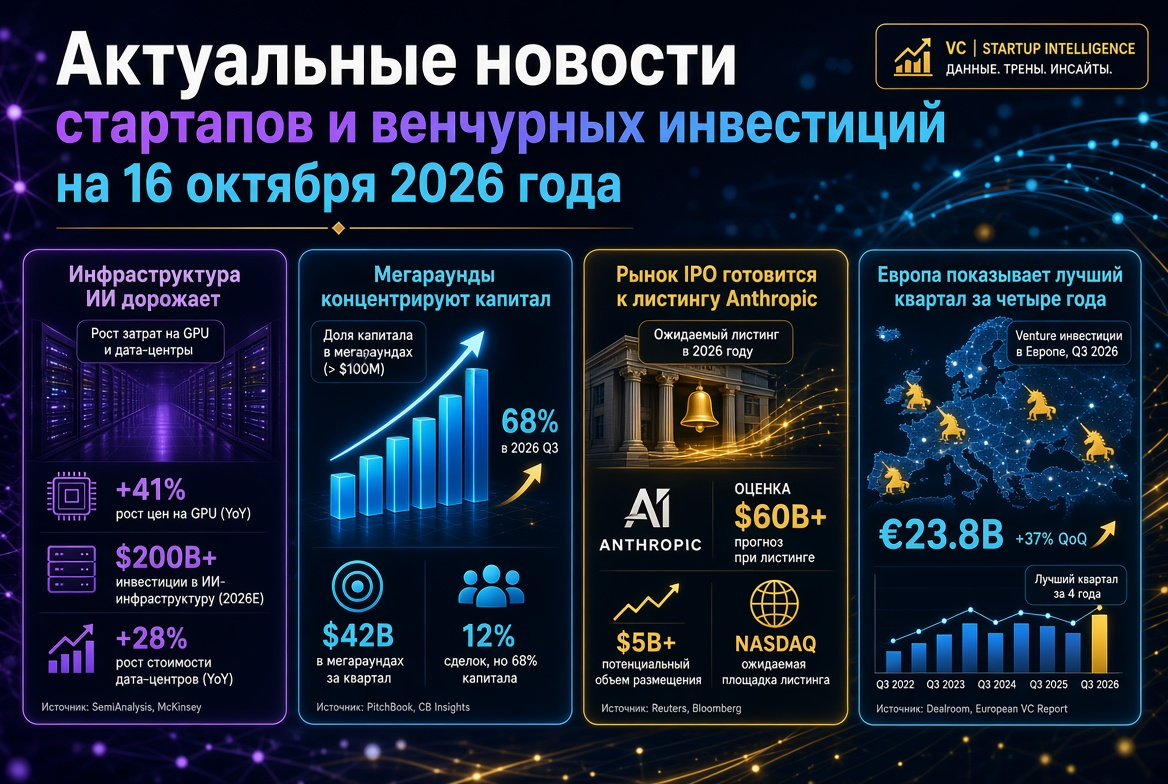
2026年的风险投资正朝着历史新高迈进,但市场变得愈发不均匀。资本集中于一小部分与人工智能相关的公司。上周的情况证实了这一点:最大融资轮来自于云计算人工智能基础设施、具备人工智能产品的金融科技公司以及人工智能代理的开发者。同时,市场讨论人工智能初创公司的收益质量及基于债务融资建立的基础设施的可持续性。以下是对风险投资者和基金的重要事件汇总。
宏观画面:创纪录的一年伴随着季度动能下滑
根据Crunchbase的数据,2026年第三季度全球风险投资达到了1590亿美元。大约6000家初创公司获得了融资。季度融资额较第二季度下降了25%(2120亿美元),但同比增长了53%。在前九个月中,初创公司吸引了6790亿美元,是观察历史上相应期间的最高水平。
- 人工智能份额:1020亿美元,占季度全球风险资本的64%。
- 超级融资轮:27家公司获得了超过10亿美元的融资轮。这是绝对记录:第二季度有16家公司,第一季度为14家。
- 地理分布:美国初创公司获得了910亿美元(57%),旧金山湾区占全球融资额的24%。
- 融资阶段:后期融资为1050亿美元(同比增长73%),早期融资为406亿美元(同比增长25%)。
美国的PitchBook和NVCA统计数据也显示出相同的趋势。根据数据,2026年1月至9月,美国的风险交易额达到了5158亿美元,其中82.7%流向了人工智能领域的公司。同时,约90%的资金流入了5000万美元以上的融资轮。对非人工智能初创公司而言,市场的纪录几乎并没有扩展融资的机会。
本周主题:人工智能基础设施吸引超级融资轮
本周最引人瞩目的交易是加利福尼亚云平台Modal的7.5亿美元D轮融资,融资后估值为157.5亿美元。该轮融资由Accel领投,Kleiner Perkins参投,还有Menlo Ventures、General Catalyst、Redpoint、Lux Capital等参与。公司透露,其年收入增长超过10亿美元,自5月以来平台使用量增长了三倍。
投资者为不仅仅是计算提供资金,还为人工智能基础设施的相关领域提供支持:
- Salience Labs(牛津)在Bullhound Capital的领导下,获得了1.25亿美元B轮融资,AMD Ventures和Intel Capital参与了该轮。该公司正在开发用于GPU集群的光学交换机。
- Skeleton Technologies(爱沙尼亚)获得了由西门子领导的战略投资,据Bloomberg报道,金额超过1亿美元。该公司成为了“独角兽”,并在美国建立超级电容器的生产基地。
- Labelbox宣布收到超过1亿美元的E轮融资,包括信用额度。这笔资金将用于强化学习和企业人工智能代理的训练。
- Tamr获得了来自Volition Capital的2100万美元成长投资,用于管理企业数据以服务于人工智能系统。
与此同时,公开市场发出了警告信号。10月14日,由于对借贷成本和以债务扩展的基础设施的可持续性产生担忧,人工智能云公司CoreWeave的股票大幅下跌。这使得风险投资基金得以明确区分需求明确的公司与那些收入依赖未来容量负荷的项目。
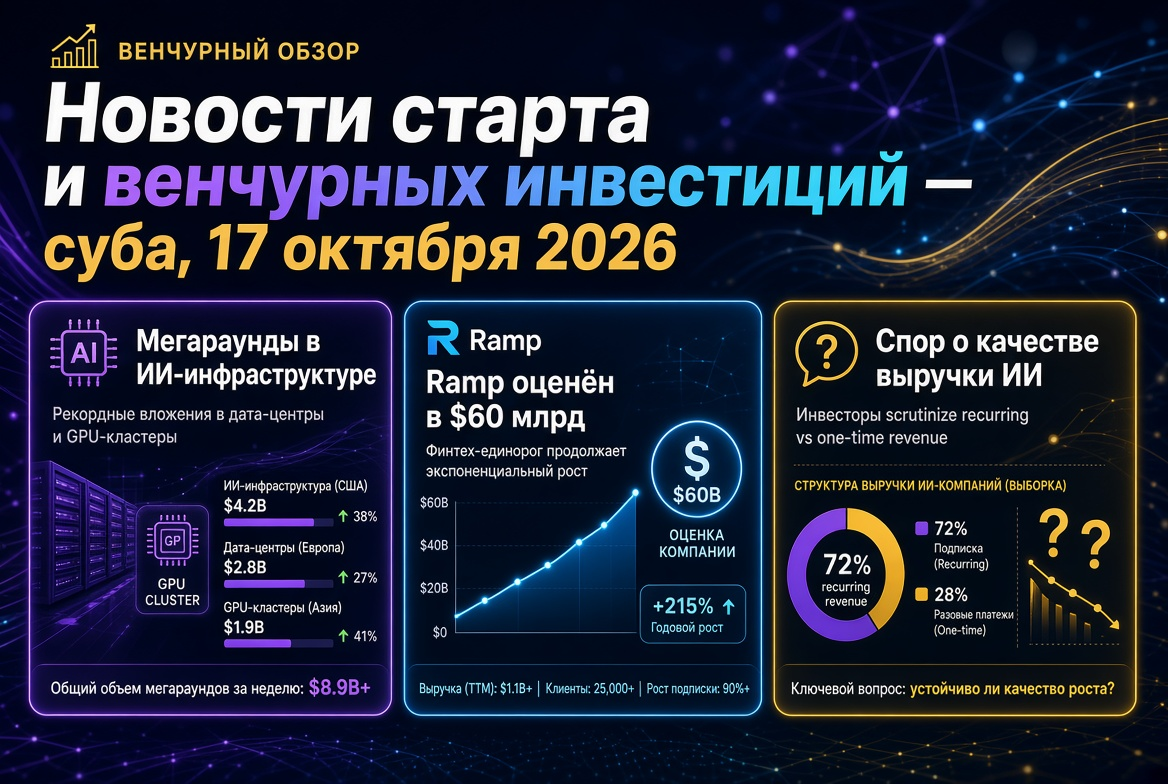
金融科技:Ramp在四个月内估值增加16亿美元
根据Bloomberg的数据显示,金融科技平台Ramp在融资前的估值约为600亿美元,吸引了约18.5亿美元,该轮融资由Dragoneer和Thrive Capital主导,Founders Fund大额参投。今年6月,该公司以440亿美元的估值融资了7.5亿美元。Ramp服务于超过7万家公司,其年收入据Bloomberg数据显示在夏季已超过15亿美元。公司对此轮融资未作评论。
该交易凸显了企业支出管理细分市场的整合。Ramp的紧密竞争对手Brex在今年已被Capital One收购。Ramp正在增强其产品的人工智能成分,这直接支持其估值。
人工智能代理与地缘政治:Manus吸引超过5亿美元融资
人工智能代理开发商Manus的母公司Butterfly Effect完成了超过5亿美元的融资轮。共同投资者包括Boyu Capital和IDG Capital,腾讯、HSG及ZhenFund也参与了该轮。这是自北京迫使Meta取消对Manus超过20亿美元的收购交易后的首次融资。估值未透露,虽然之前曾有关于40亿美元谈判的报道。
Manus的案例表明,跨境人工智能交易中的监管风险已成为尽职调查的独立因素。投资者需要考虑的不仅是技术,还有法律管辖区、资本结构及通过战略销售退出的可能性。
深科技、生物技术与国防:基于长期周期的资金
除了人工智能,风险投资基金继续为资本密集型的长期回报技术融资:
- OMass Therapeutics(牛津)在超额认购的C轮中获得了3.1亿美元融资。该轮融资由Bain Capital Life Sciences、Forbion和Novo Holdings主导。这笔资金将用于内分泌学和免疫学药物的临床研究。
- Oratomic完成了475万美元的B轮融资,用于开发容错量子计算机。
- Sabi在Khosla Ventures的领导下获得5000万美元的种子轮融资。该公司正开发“脑-人工智能”的可穿戴接口。
- Fortastra在A轮融资中获得了3000万美元,用于保护轨道基础设施的机动航天器。
- Tessolve Semiconductor(印度)获得了7500万美元的Vector Line Capital融资,用于通过收购进行国际扩展。
基金与LP:OrbiMed筹集了30亿美元
资金方面也依然活跃。专注于健康领域的投资者OrbiMed宣布在两个基金中筹集了30亿美元。OrbiMed Private Investments X为美国及欧洲生命科学领域的风险交易筹集了超过19亿美元。OrbiMed Asia Partners VI筹集了超过10亿美元,用于在亚洲进行成长投资及风险投资。根据PitchBook-NVCA的数据,美国创始经理在年初关闭了81个首期基金,筹集资金总额达49亿美元。LP的吸引仍然偏向于大型和成熟的团队。
IPO窗口:DayOne提交申请,Anthropic澄清时间表
公开发行市场仍然是风险投资基金的主要资本回报渠道。本周:
- 新加坡人工智能数据中心运营商DayOne Data Centers提交了在纳斯达克的IPO申请,股票代码为DODC。承销商为Morgan Stanley、J.P. Morgan、BofA Securities和Citigroup。
- 媒体报道显示,Anthropic预计将于11月9日那周开始路演,比最初的计划晚约一个月。预计估值为1.8-2万亿美元。该公司未正式确认时间表。
- SpaceX作为历史上最大IPO(2026年6月,估值1.77万亿美元)的案例提醒人们要注意上市后的波动性。据报道,该公司股票到7月底已损失约一半的市值。
俄罗斯与CIS:市场收缩,关注战略投资者
俄罗斯的风险投资市场正逆全球趋势而行。根据莫斯科风险投资基金的报告,2026年上半年,投资者投资了46亿卢布,同比减少近48%。资本短缺因严格的货币政策而加剧。投资者集中于机器人技术、IT及人工智能。主要退出场景是将股份出售给战略投资者,而不是IPO。莫斯科风险投资基金已宣布将向科技公司注入2.5亿卢布,并预计将获得约10亿卢布的联合投资。
风险与结论:对风险投资者的启示
Social Capital的创始人Chamath Palihapitiya指出人工智能“收益质量”的问题。他认为,许多人工智能公司的收入大部分来自于其他人工智能初创公司,而这些公司本身也依赖风险资金生存。对于基金而言,这带来了一些实际启示:
- 区分运行率与年经常性收入(ARR)。基于消费的基础设施的年收入增速不等于合同性的经常性收入。
- 分析交易结构。融资轮的总额度可能包含信用额度和二次股权销售。
- 考虑客户集中度。对风险投资支持的人工智能公司的依赖将导致相互之间的风险链。
- 预估监管风险。Manus的案例显示,出售退出可能在国家层面被阻碍。
- 在人工智能以外进行多元化。生物技术、量子技术、国防和工业深科技提供了替代的收益来源。
本周总结:全球初创公司及风险投资市场依然慷慨,但愈加挑剔。资本流向那些控制着基础设施、数据及必要的客户关系以实现人工智能商业化的公司。对于基金而言,2026年第四季度的核心选择标准将是收益质量、评估的纪律性及现实的退出路径。