石油市场:周增长保持风险溢价
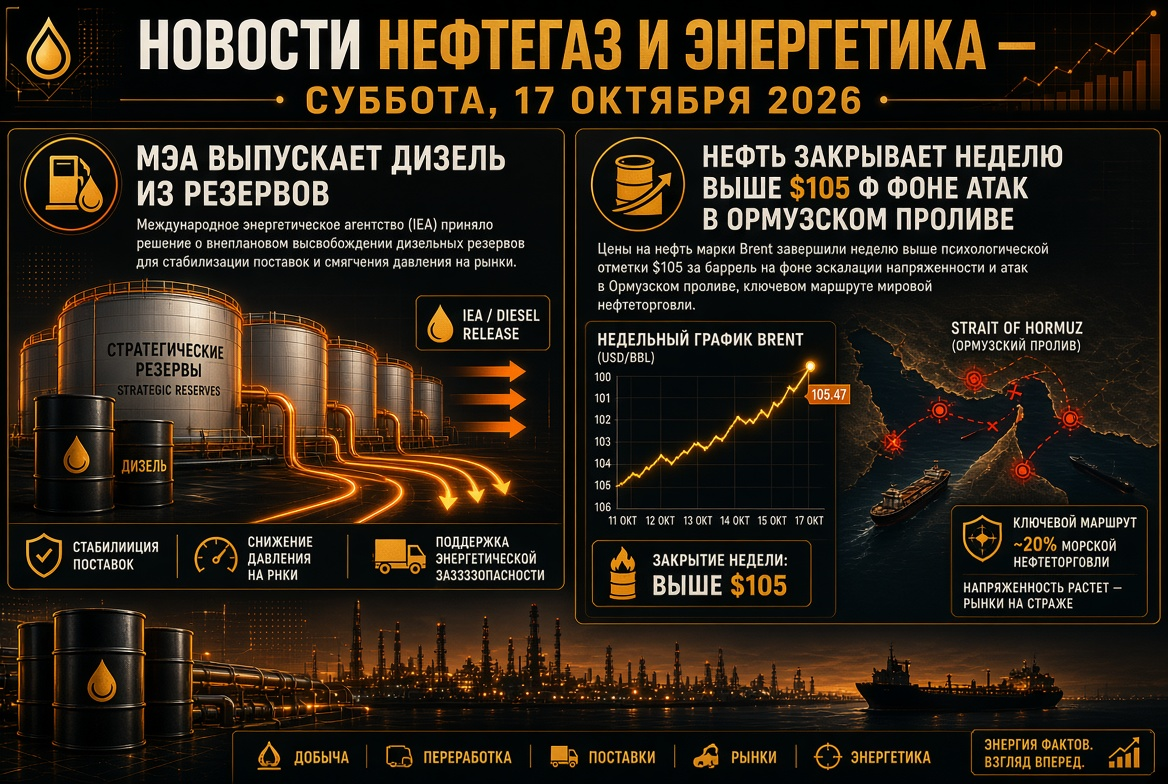
周五,油价适度下跌,但石油市场以积极的姿态结束这一周。12月交割的布伦特原油期货价格在每桶105至105.5美元之间波动,WTI在97美元左右。
- 周动力:布伦特上涨不到1%,WTI上涨约6%。
- 美国库存:截至10月9日的一周内,商业原油库存减少了850万桶,而预期为小幅增长。这是战争开始以来最大的一次减少。
- 飓风因素:墨西哥湾的部分生产被暂时停止,这支撑了美国原油价格。
- 布伦特-WTI价差缩小至每桶约8美元,此前一周初超过9美元。
布伦特目前的价格约比一年前高出70%。分析师指出,市场仍保留显著的地缘政治溢价,完全消除这一溢价需要美国与伊朗之间的协议。
霍尔木兹海峡:原油流动恢复,但不稳定
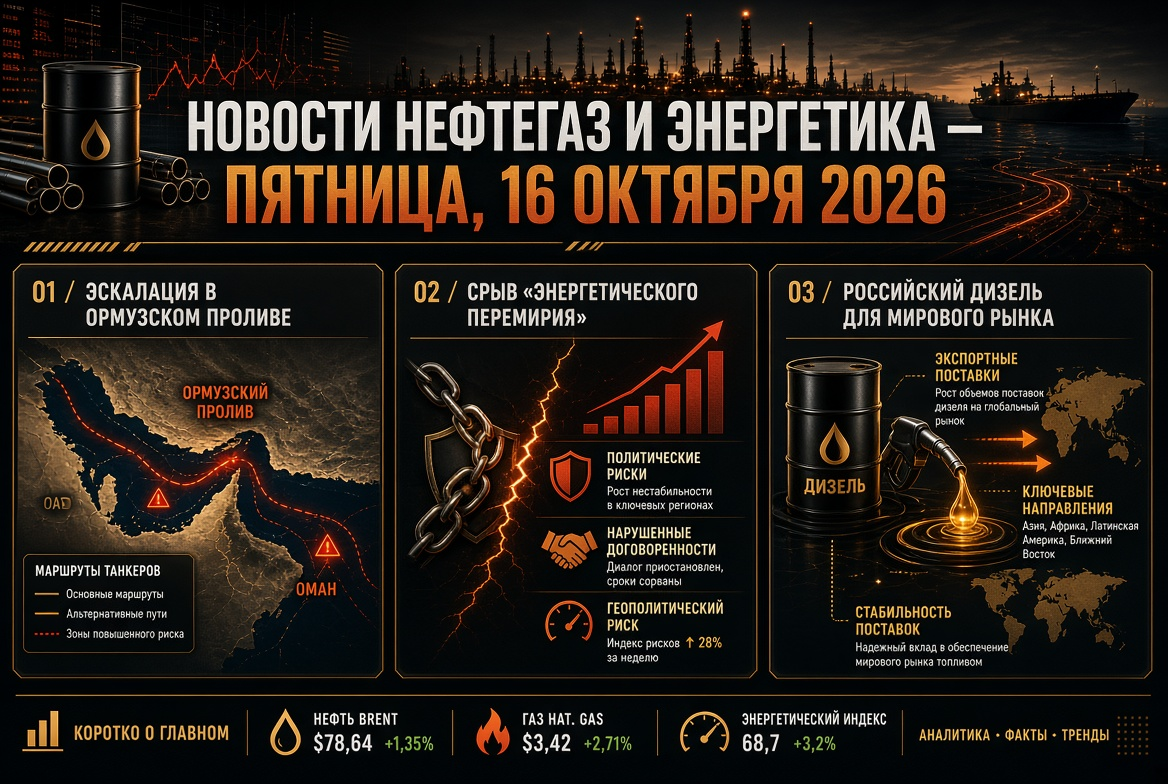
霍尔木兹海峡的形势仍然是影响石油、液化天然气和石油产品价格的主要因素。
- 原油流动。截至10月13日的一周,海峡的平均通行量约为1160万桶/天,约为战前1715万桶的68%。
- 航运。该周的航行次数减少至131次。许多集装箱航线重新调整了路线,以避开该海峡。
- 事故。在集装箱船GFS Pride沉没后,新的消息传出,在阿曼湾一艘油轮发生火灾。
- 矛盾信号。德黑兰声称封闭海峡,而美国军方则表示,在护航下超19百万桶的原油仍在通过。
高价使航行在商业上具有合理性,即使在军事风险下:亚洲买家的需求刺激船东继续运输。
国际能源署与G7:年内第二次大规模释放储备
国际能源署决定在3月份的协议框架下,再向市场释放1亿桶的剩余储备,其中包括2000多万桶柴油。这是G7国于10月2日就未来四个月内释放储备(优先向市场供应柴油,前20天)达成的协议的延续。
- 在宣布后,欧洲的柴油加工利润几乎下降了2%。
- 一些分析师认为,储备仅部分缓解中间馏分市场的紧张。
- 美国正在考虑放松对“影子舰队”船只的制裁,以降低创纪录的运费率。
重油—新的狭窄细分市场
除了柴油,船用燃料的短缺也正在加剧。根据Vitol的评估,中东冲突使得来自波斯湾的重油供应减少了约80万桶/月,而对俄罗斯炼油厂的打击则减少了每月100万吨的产量。这对加油站公司和航运业意味着高油价将持续。
OPEC+:配额暂停,产量低于目标
OPEC+七个主要参与国—沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼—保持了11月份的配额不变。
- 目标水平:沙特阿拉伯约每天1050万桶,俄罗斯99万桶,伊拉克440万桶。
- 该联盟的实际产量在8月约为每天2500万桶,约低于战前水平500万桶。
- 目前仍保持约每天200万桶的减产。
- 对生产能力的审计将决定2027年的基本产量水平。
该联盟的下一次会议定于11月1日举行。OPEC+对物理原油市场的影响仍然有限:波斯湾的物流起着决定性作用。
天然气与LNG:欧洲冬季缺乏储备
欧洲天然气市场仍是全球能源中最紧张的板块之一。
- 价格:TTF期货价格约为每兆瓦时86欧元,约为一年前水平的2.6倍。
- 储存:欧盟的天然气储存设施约填充74%,五年平均目标约为89%。布鲁塞尔将目标从90%降低至80%。
- 亚洲:JKM指标保持在每百万英热单位26美元,欧洲和亚洲争夺每批液化天然气。
在俄罗斯能源周期间,提出了“天然气黄金时代”的论点:它不再仅被视为过渡燃料。值得注意的是,SOCAR声明将向“俄罗斯天然气工业股份公司”购买天然气,这一举措表明区域天然气流动的重组。
煤炭:高价LNG促进亚洲需求
纽卡斯尔能源煤交易价格约为每吨150美元。10月份的最高点152.20美元是自2024年10月以来的最高水平,年增长超过40%。
- 优质能源煤在主要亚洲市场上比LNG便宜约20美元/MMBtu。
- 中国、日本和韩国的煤炭总进口在第四季度可能增加约2000万吨。
- 据行业评估,俄罗斯煤矿的损失到2027年可能减少约2000亿卢布。
电力与可再生能源:注重可靠性
能源危机加速了对可再生能源和备用发电的投资。
- 在欧洲,能源公司将太阳能电站与储能系统结合,减少在高峰时段对天然气的依赖。
- 在俄罗斯,“俄罗斯天然气工业股份公司”计划在莫斯科建设功率高达480 MW的新站,而分布式发电被视为一种不得已的措施。
- 国际能源署将在10月29日发布《可再生能源2026》报告,更新可再生能源发电能力的预测。
俄罗斯:石油产品市场、炼油厂和原油生产
俄罗斯国内燃料市场在限制及与美国的柴油交易背景下显示出短期的稳定。
- 零售:汽油平均价格为78.68卢布/升,柴油为86.67卢布。今年以来,汽油价格上涨了21.4%,柴油上涨了13.5%。
- 出口:汽油出口禁令有效至2027年1月31日,柴油出口限制已提前解除。
- 柴油交易:十月份向美国及全球市场供货30万吨,十一月份50万吨,十二月份100万吨。
- 原油生产:位于纳尔瓦的拉亚沃日油田已进入试生产阶段。能源部和财政部正在调整对难以开采储量的税收刺激政策。
对石油精炼部门的主要风险是炼油厂在“能源停火”破裂后的状况:炼油厂的运行负荷直接影响石油产品的出口量。
下周能源市场投资者的关注要点
- 霍尔木兹海峡:原油流量的增加可能降低风险溢价,新的攻击可能使布伦特涨至110美元。
- 国际能源署的储备:柴油市场的到货节奏将决定裂解利差和炼油厂利润的动态。
- 对“影子舰队”的制裁:美国的官方决定可能降低运费率。
- 美国能源信息署的数据 关于10月21日的原油库存情况。
- 俄罗斯央行会议于10月23日举行:通货膨胀加速至7.2%,这对评估油气公司的股票至关重要。
- 政治日历:OPEC+会议于11月1日举行,美国中期选举于11月3日进行。
本周总结:全球石油、天然气、煤炭和石油产品市场仍然是结构性短缺。战略储备的释放和新的物流方案缓和了价格波动,但并未消除主要的紧张原因——波斯湾供应的不稳定。对于能源市场的参与者而言,价格风险对冲、供应多样化和加工利润控制仍是优先事项。