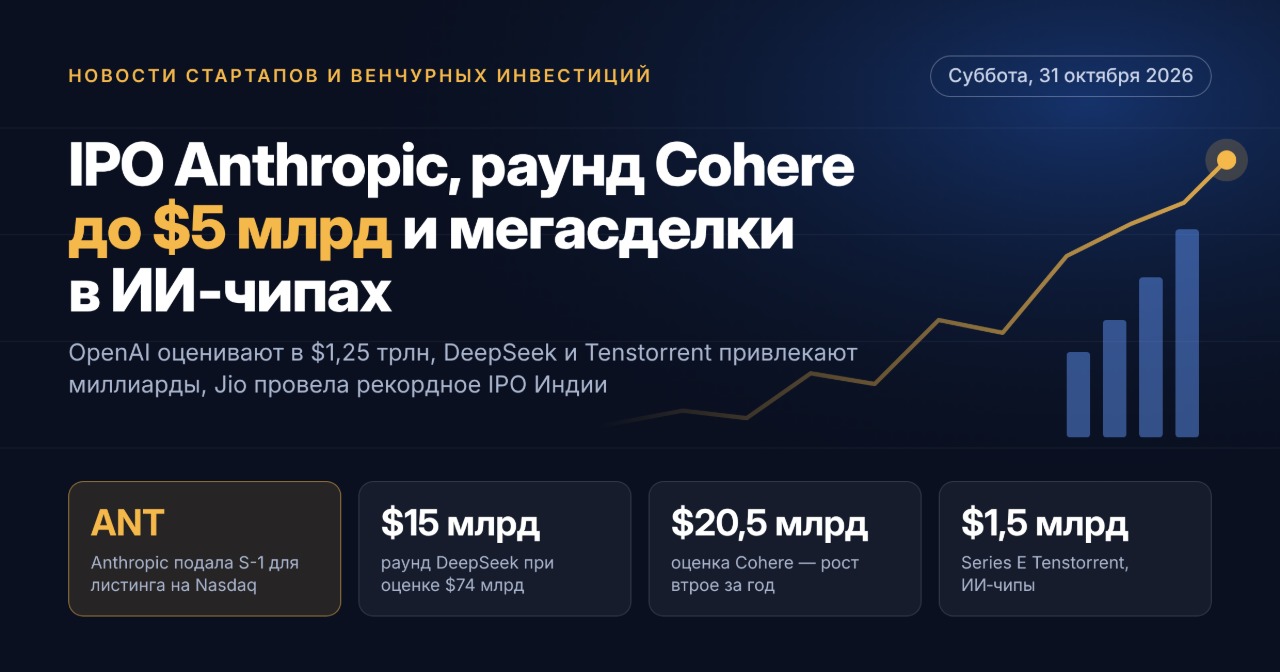
一周要闻:Anthropic 登陆纳斯达克,OpenAI 估值达 1.25 万亿美元,DeepSeek、Tenstorrent 与 FuriosaAI 融资数十亿美元,印度 Jio 完成该国史上最大 IPO
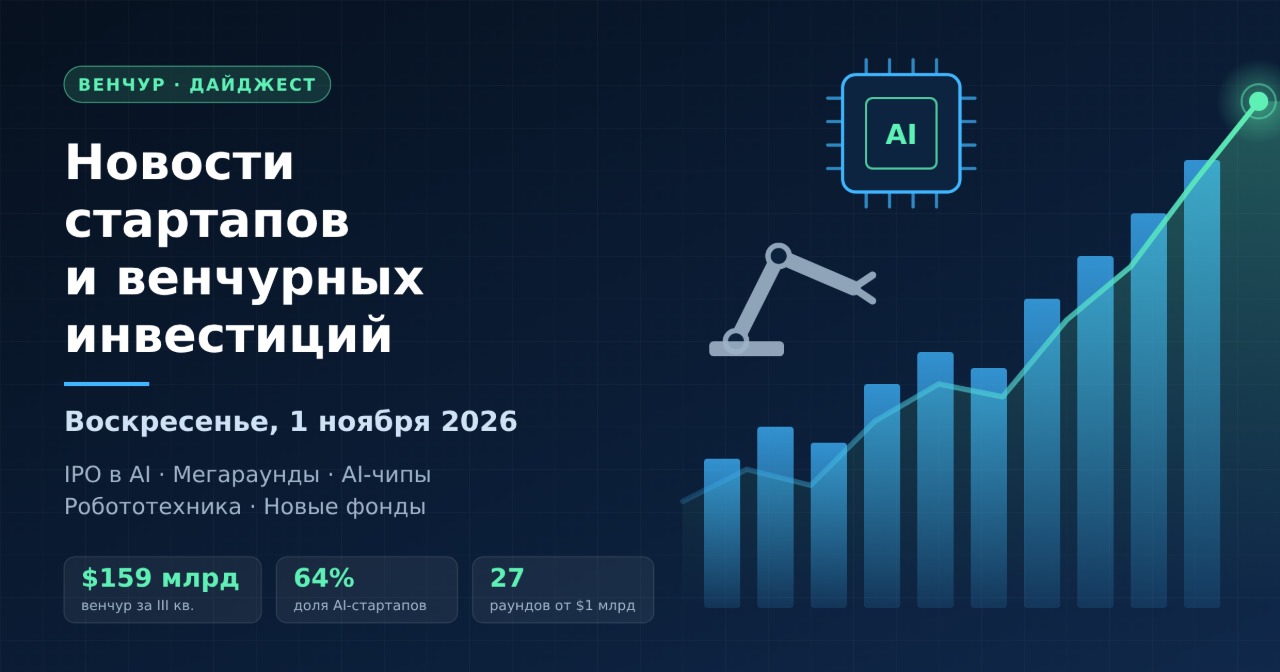
2026 年 10 月的最后一周成为全球风险投资市场最为繁忙的时期之一。科技公司纷纷上市,人工智能领域的巨额融资并未放缓,与此同时,越来越多的资本流向基础设施领域。对于风险投资者和基金而言,当前的核心问题是:私募资本市场的退出窗口将出现在哪里,公开市场又能否及时消化在私募轮次中形成的估值。
本周关键趋势:
- AI 实验室 IPO——Anthropic 公开提交 S-1 文件,成为十年来最大规模科技上市的首个候选者。
- 万亿美元级估值——OpenAI 正讨论高达 300 亿美元的融资轮,DeepSeek 融资 150 亿美元。
- 主权资本——加拿大和韩国政府直接投资本国人工智能领军企业。
- Nvidia 的替代者——AI 芯片制造商完成 6 亿至 15 亿美元的融资轮。
- 早期阶段收缩——巨额融资掩盖了 A 轮市场的萎缩。
1. 头条:Anthropic 提交 S-1 并筹备纳斯达克 IPO
10 月 26 日,Anthropic 向美国证券交易委员会(SEC)公开提交了 S-1 文件。公司计划在纳斯达克全球精选市场以 ANT 为股票代码发行 A 类股。由二十多家银行组成的承销团由高盛和摩根士丹利牵头。据媒体报道,此次发行最快可能在 11 月中旬进行,分析师给出的可能估值区间为 1.5 万亿至 2 万亿美元。
招股书中的关键数据
- 2026 年上半年营收——163 亿美元,而去年同期为 12 亿美元。
- 同期净亏损——807 亿美元,其中大部分为会计计提。
- 对 Google、Amazon、Microsoft、SpaceX 及其他供应商的算力义务——超过 5000 亿美元。
- 七位联合创始人通过特殊类别股票保留 50.1% 的投票权。
- 招股书中尚未披露价格区间、发行规模及估值。
对风险投资基金而言,Anthropic 的 IPO 首先是流动性问题。如果交易顺利完成,将为 AI 公司后期阶段打开窗口,并为 OpenAI 未来的上市设定基准。
2. AI 实验室巨额融资:OpenAI、Cohere、DeepSeek
尽管 AI 公司已在筹备进入公开市场,对基础模型的股权投资仍在持续增长。
- OpenAI 正讨论高达 300 亿美元的融资轮,投前估值 1.25 万亿美元。据称领投方为 Coatue 及阿联酋投资者。这一估值将使 OpenAI 成为历史上最贵的私募公司。
- Cohere 完成了高达 50 亿美元融资轮的首次交割,估值 205 亿美元,约为去年的三倍。参与方包括加拿大政府、Nvidia 以及投资 6 亿欧元的欧洲 Schwarz Group。
- DeepSeek 融资 150 亿美元,投前估值 740 亿美元。财团包括腾讯、宁德时代和吉利等 15 家以上中国公司。据媒体报道,公司还在筹备在上海科创板 IPO。
- Flapping Airplanes——一家成立不足一年的 AI 实验室——完成了 10 亿美元的 A 轮融资,估值 60 亿美元,由 Index Ventures 和 Lux Capital 领投。仅仅九个月前,该公司以 15 亿美元估值完成了 1.8 亿美元的种子轮融资。
3. AI 芯片与基础设施:挑战 Nvidia
人工智能基础设施仍是创业市场中最资本密集的板块。本周多家芯片开发商完成了大规模融资轮:
- Tenstorrent——E 轮融资 15 亿美元,估值 62 亿美元。该公司基于 RISC-V 架构开发开放式计算系统。
- FuriosaAI(韩国)——D 轮融资 6.2 亿美元。估值增长四倍,达到 29 亿美元。韩国国家成长基金投资 2.8 亿美元,国际投资者约 1.1 亿美元。
- Daytona——B 轮融资 6000 万美元,估值 10 亿美元。自 1 月以来,这家 AI 智能体云平台的营收增长了 25 倍。
- Simplismart(印度)——B 轮融资 1400 万美元。本轮由 Dallas Venture Capital 领投,Nvidia 参投。
另需指出,SpaceX 筹集了 400 亿美元债务融资用于采购 AI 芯片。这印证了债务工具正成为算力融资的常态。
4. 网络安全与金融科技:AI 智能体防护需求上升
企业正日益广泛地部署自主 AI 智能体,随之而来的是新的风险。这直接反映在网络安全初创公司的估值上。
- Upwind——C 轮融资 4 亿美元,估值 38 亿美元。本轮由 Bessemer Venture Partners 领投,Greylock、Salesforce Ventures 和 TCV 参投。
- Blacksmith——C 轮融资 6600 万美元,估值 10 亿美元。领投方为红杉资本。
- Casap——B 轮融资 5600 万美元,由 Base10 Partners 领投。Experian 和 Synchrony 作为战略投资者参与。
- Salmon Group(菲律宾)——融资 1.4 亿美元,用于发展数字信贷。
10 月早些时候,金融科技公司 Ramp 完成了 18.5 亿美元融资轮,估值 600 亿美元——这是本月最大的金融科技交易。
5. 机器人与航天:物理 AI 走向前台
投资者越来越多地投向能在实体经济中产生可衡量效果的技术:
- Bedrock Robotics——融资 6 亿美元,估值 41 亿美元,专注于自主建筑机械。
- Foundry Robotics——A 轮融资 1 亿美元,专注于自主生产。
- Xona Space Systems——D 轮融资 2.5 亿美元,估值 24.5 亿美元,专注于有望成为 GPS 替代方案的卫星导航。
- Rendezvous Robotics——2000 万美元种子轮融资,专注于在轨自主组装的航天器。
6. 亚洲:Jio 创纪录 IPO 与印度市场活跃
10 月 28 日,Reliance Industries 旗下数字部门 Jio Platforms 在 NSE 和 BSE 交易所开始交易。发行规模达 3021.3 亿卢比——这是印度史上最大 IPO。认购倍数达 22.19 倍,机构投资者部分达 70.55 倍。上市首日股价上涨约 22%。对新兴市场基金而言,这是一个强烈信号:印度本土资本市场有能力消化大型科技发行。
7. 早期阶段与 LP 立场:市场趋于严格
市场平均数据掩盖了严重的分化。自 2026 年初以来,B 轮级别融资投入约 480 亿美元,但交易数量在减少。据分析师估计,大型 A 轮融资掩盖了该板块的实际收缩。因此,种子期初创公司面临更高的营收要求,距下一轮融资的时间也在拉长。
风险投资基金面临的变化
- 机构 LP 要求经证实的 DPI 和真实退出,而非账面回报。
- 加密风投降温:2026 年第三季度投资额为 45 亿美元,共 296 笔交易。较第二季度金额减少 20%,交易数量减少 24%。
- 新的细分基金聚焦于从一开始就围绕 AI 构建的公司。例如,BY Venture Partners 完成了 6000 万美元的第三期基金。
8. 俄罗斯与独联体:市场处于收缩阶段
俄罗斯风险投资市场逆全球趋势而行。2026 年前九个月,本土科技初创公司融资约 56.7 亿卢布——为去年同期的一半。交易数量减少 46%,降至 73 笔,平均单笔金额约 8600 万卢布。期间最大交易为“УКМ 集团”向企业 AI 解决方案开发商“АрхиТех ИИ”投资的 10.9 亿卢布。主要驱动力仍是人工智能和医疗技术。
9. 结论与下周关注重点
全球风险投资市场以升势收官 2026 年 10 月。上半年全球风险投资总额超过 5600 亿美元——为有观测记录以来的第二高。然而,资本正愈发集中于少数 AI 领军企业。
- Anthropic——补充 S-1/A 文件,披露价格区间和路演时间表。
- OpenAI——融资轮最终条款及自身 IPO 时间表。
- DeepSeek——科创板上市筹备。
- Jio Platforms——上市后股价走势,作为新兴市场科技 IPO 胃口的指标。
对投资者而言,本周的核心结论是退出窗口正在打开。但受益者首先将是那些提前在 AI 基础设施和基础模型领域布局的基金。
10. 常见问题
Anthropic 的 IPO 何时进行?
Anthropic 于 2026 年 10 月 26 日公开提交了 S-1 文件。据媒体报道,在纳斯达克以 ANT 为代码的发行预计于 11 月中旬进行,但官方日期尚未公布。
2026 年 10 月底哪些初创公司完成了最大融资轮?
最大交易:DeepSeek(150 亿美元)、Cohere(高达 50 亿美元)、Tenstorrent(15 亿美元)、Flapping Airplanes(10 亿美元)、FuriosaAI(6.2 亿美元)、Bedrock Robotics(6 亿美元)和 Upwind(4 亿美元)。
当前哪些板块对风险投资者最具吸引力?
领先的是 AI 基础设施与芯片、基础模型、AI 智能体网络安全、机器人技术及航天技术。