油气与能源新闻截至2026年10月31日显示,全球燃料能源综合体(ТЭК)正以极高的价格迎接冬季。布伦特原油维持在每桶110美元以上,霍尔木兹海峡针对油轮的袭击仍在继续。欧洲天然气自2022年以来首次涨至每兆瓦时100欧元,欧佩克+准备讨论12月配额。以下是本周大宗商品与能源市场的主要事件,以及它们对投资者、石油和燃料公司的意义。
燃料能源市场本周关键数据
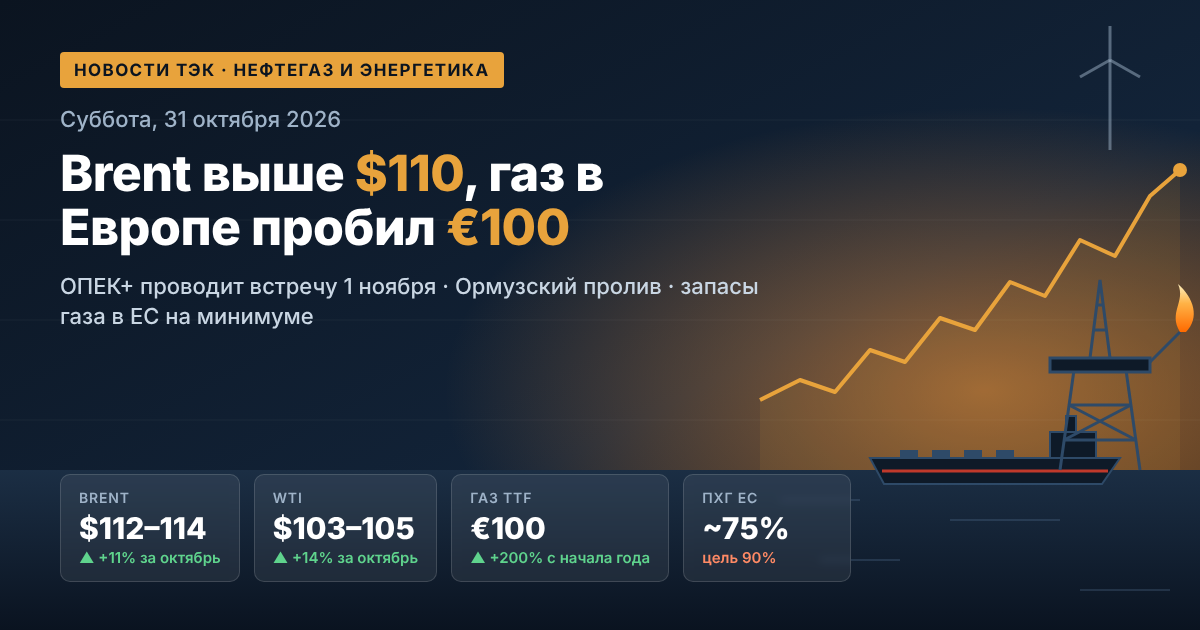
- 布伦特原油(1月期货):每桶112–114美元,周五盘中一度升至114.06美元。
- WTI:约每桶103–105美元,与布伦特的价差缩小至约9美元。
- 10月涨幅:布伦特上涨约11%,WTI上涨14%。
- TTF天然气:约每兆瓦时100欧元,年初以来价格上涨超过200%。
- 欧盟储气库库存:约75%,而11月1日的常规目标为90%。
石油市场:地缘政治溢价再度上升
周四晚间油价下跌:市场对通过外交途径解决中东冲突的新尝试作出反应,布伦特一度跌至约110美元。周五早间,在有关霍尔木兹海峡油轮遭袭的消息传出后,油价收复了跌幅。投资者看到,对原材料供应的威胁依然存在。
局势充满矛盾。中东石油出口已恢复至战前水平的近80%,霍尔木兹海峡的通行量增至每日1090万桶。与此同时,自10月初以来,该海峡及邻近水域已记录到超过28起针对船只的袭击。因此,市场上的实物原油供应增加了,但风险溢价仍然居高不下。
未来几周将影响油价的因素
- 美国与伊朗间接谈判的进展,以及利雅得与德黑兰的接触。
- 霍尔木兹海峡的航行安全及油轮保险成本。
- 以色列议会选举和美国大选,可能导致波动性上升。
- 需求预测的修正:欧佩克将2026年全球石油消费增长预期从先前140万桶/日下调至40万桶/日。
欧佩克+:11月1日会议及2027年配额筹备
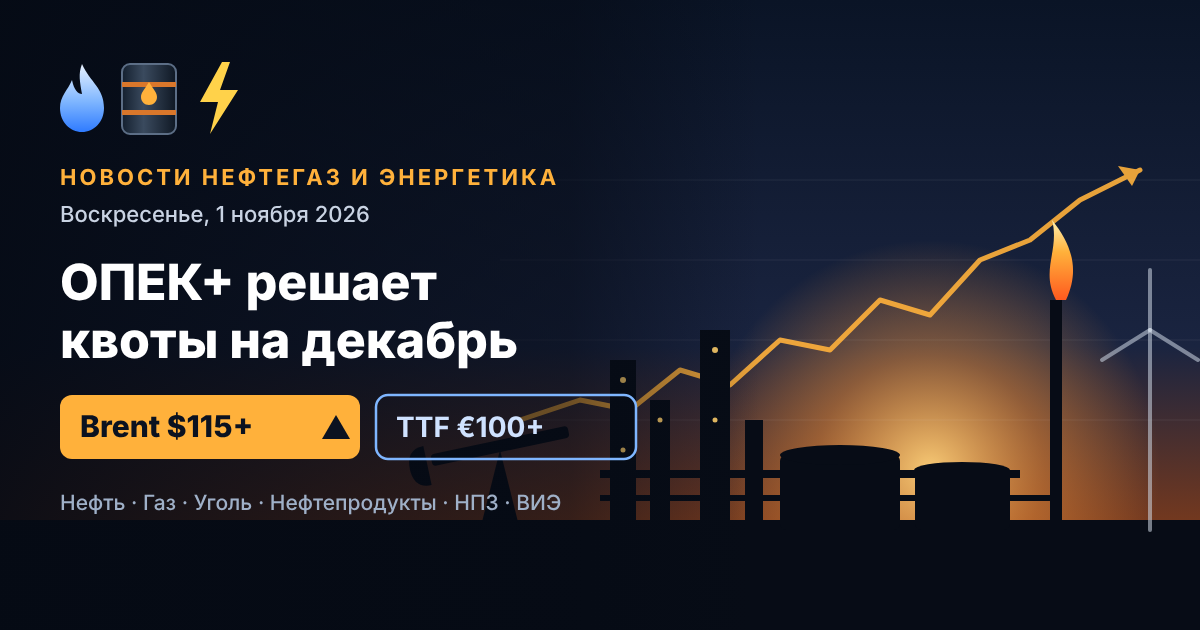
周日,即11月1日,欧佩克+七个关键国家将举行线上会议:沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼。市场预计12月的目标产量水平不会改变。现行基准为:
- 沙特阿拉伯——1050万桶/日;
- 俄罗斯——990万桶/日;
- 伊拉克——440万桶/日;
- 科威特——270万桶/日;
- 哈萨克斯坦——160万桶/日;
- 阿尔及利亚——100万桶/日,阿曼——80万桶/日。
9月,该联盟已将2023年自愿减产的165万桶/日全部恢复至市场,但实际上其中大部分产量并未真正出现。8月,七国产量约为2500万桶/日——比战前少约500万桶/日。到年底前,2022年约200万桶/日的减产仍然有效。对投资者而言,主要议题是评估参与国的生产能力:2027年的基准水平和配额取决于此。全体部长级会议定于11月29日举行。
天然气与液化天然气:欧洲以最低库存进入冬季
欧洲天然气市场目前是全球能源中最紧张的领域。10月28日,TTF期货自2022年以来首次突破每兆瓦时100欧元,到周五价格稳定在该水平附近。主要原因:
- 液化天然气短缺:卡塔尔处于不可抗力状态直至11月底,波斯湾地区的供应部分受阻。
- 储气库库存偏低:欧盟约75%,德国约61%。对于这个季节而言,这是有观测记录以来的最低水平。
- 与亚洲争夺液化天然气船货:10月中旬,欧洲再气化终端平均仅负荷37%。
据欧洲监管机构ACER评估,战争已使欧盟天然气进口支出增加180–330亿欧元。ENTSOG警告:如果液化天然气短缺持续,到冬季结束时储气库可能降至30%以下。欧洲TTF与美国Henry Hub(约每百万英热单位3美元)之间的价差扩大至约每百万英热单位27美元。这使美国液化天然气出口非常有利可图。
电力与可再生能源:危机加速能源转型
昂贵的天然气立即使电力也变得昂贵:在批发市场上,高峰时段的电价通常由燃气电站决定。多个地区的政府已采取紧急节能措施。
与此同时,危机正在推动可再生能源的发展。据国际能源署预测,2026年可再生能源将首次超过煤炭,成为全球最大的电力来源。太阳能发电量将增长约600太瓦时,太阳能发电将超过风电,成为仅次于水电的第二大可再生能源。对于欧洲和亚洲的能源进口国而言,自有可再生能源发电正日益成为能源安全问题。
煤炭:高价天然气支撑需求
在天然气价格约为每兆瓦时100欧元的情况下,欧洲和亚洲的电力公司往往选择煤炭而非天然气。这支撑了动力煤需求,尤其是与欧洲争夺液化天然气的亚洲进口国。另一方面,黑海航线对航运而言仍然风险重重,这使部分供应商的物流更加复杂。总体而言,煤炭市场仍取决于天然气形势:只要天然气价格高企,煤炭就有稳定的需求。
俄罗斯石油:收入高于预算基准
对俄罗斯油气行业而言,高企的国际价格意味着额外收入。10月前三周,公司以乌拉尔原油平均每桶约8700卢布(103.4美元)的价格销售——比9月高11%,比预算设定的水平(预算基准为每桶59美元)高出约60%。
但成本也在上升:
- 由于在印度市场与中东石油竞争,波罗的海港口乌拉尔原油对即期布伦特的贴水扩大至每桶约21美元;
- 从波罗的海和黑海港口到印度的苏伊士型和阿芙拉型油轮运费涨至创纪录的每桶27–32美元;
- 黑海地区的航运变得明显更加危险,在那里为船只投保的成本更高。
石油产品与炼油厂:俄罗斯燃料市场处于手动管控之下
俄罗斯国内石油产品市场仍是监管机构的关注焦点。自2026年8月1日至2027年1月31日,禁止出口汽油、柴油和船用燃料。在圣彼得堡交易所,报价涨幅被限制为每日0.01%。10月22日,全国欧洲部分的Ai-95汽油指数下跌13.4%,至每吨6.97万卢布。
监管机构正在讨论的措施
- 限制以虚高价格提交申请的参与者进入交易所交易。
- 加强对独立贸易商和交易所自动采购的管控。
- 与联邦反垄断局和能源部共同制定稳定批发价格的长期机制。
在零售端,10月中旬平均每升汽油价格约为78.7卢布,Ai-95接近81卢布。对炼油厂和独立加油站而言,利润率仍面临压力。
对投资者和燃料能源市场参与者的前景
11月2日开始的一周可能成为今年全球燃料能源综合体最重要的时期之一。值得关注的事项:
- 11月1日欧佩克+会议结果及关于2027年配额的信号。
- 中东谈判:如果达成停火,布伦特可能迅速失去10–15美元的地缘政治溢价。
- 欧洲11月的天气:天然气库存消耗的速度以及天然气和电力价格的走势取决于此。
- 美国和以色列的选举,可能加剧大宗商品市场的波动。
总体而言,石油、天然气和电力仍处于短缺和高波动的状态。对开采和出口公司而言,这带来了超额收益;而对进口商、炼油业和能源密集型产业而言,则意味着不断上升的成本和风险。