风险投资者和基金今日关注的核心主题:
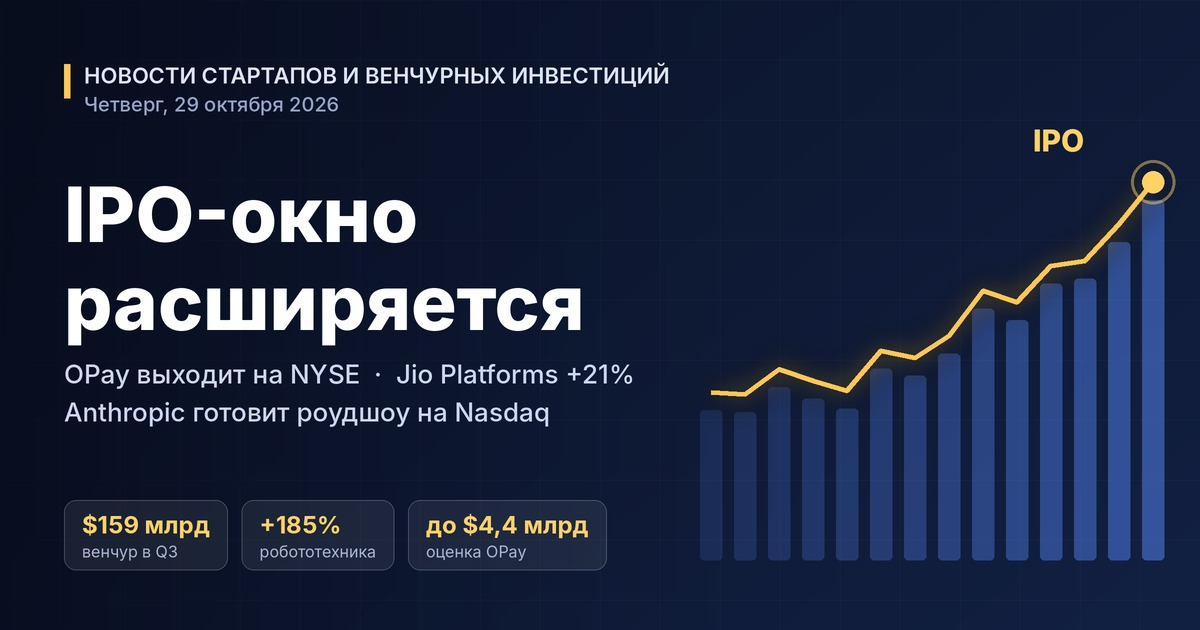
- IPO市场——OPay登陆纽交所,Jio Platforms首秀,Anthropic筹备纳斯达克上市。
- AI巨额融资——数亿至数十亿美元交易,估值超过50亿美元。
- 物理AI与机器人技术——2026年融资增长最快的板块。
- 新设风险投资基金——从数十亿美元级资金池到首次募集的细分基金。
- 并购与退出——对技术和团队的战略性收购。
宏观图景:创纪录半年后的风险投资市场
据Crunchbase数据,2026年第三季度全球风险投资额约为1590亿美元。这较第二季度创纪录的2120亿美元下降25%,但同比增长53%。约三分之二的资金流向了与人工智能相关的公司。
季度环比下降不应被解读为趋势逆转:第二季度因个别超大型交易而虚高。市场结构保持不变:
- 资本集中于板块龙头——少量融资轮次构成主要交易量份额。
- 投资者正从“纯”AI模型转向将AI转化为运营成果的公司。
- 随着退出窗口开启,后期阶段和二级交易的作用日益增强。
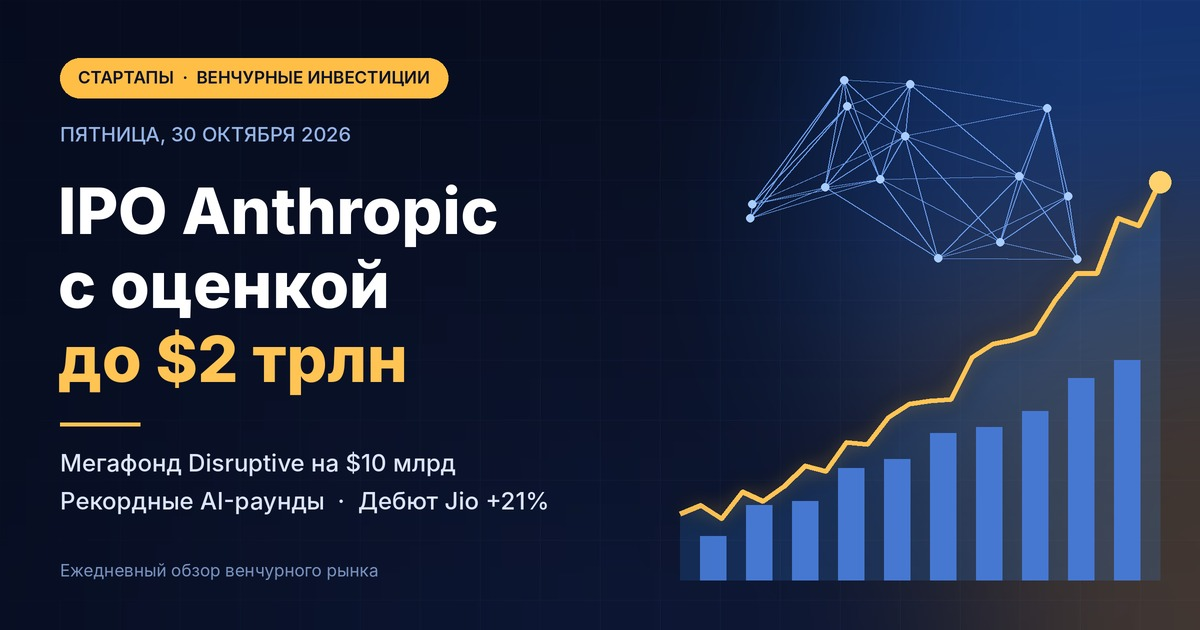
Anthropic:招股书已发布,市场等待价格区间
本周的主要事件仍是Anthropic于10月26日提交的S-1公开文件。Claude的开发商计划在纳斯达克全球精选市场以ANT为代码发行A类股票。2026年上半年营收约为163亿美元,而去年同期为12亿美元;第二季度公司实现运营盈利。
对投资者而言重要的是:
- 价格区间和发行规模尚未披露——将通过S-1修正案公布。
- 据美国媒体报道,交易可能于11月16日当周开始。
- 市场参与者估计潜在募资规模约为750亿美元——与SpaceX的IPO相当。
- 未来20年内算力采购承诺超过4000亿美元。
- 非标准的锁定期安排允许内部人士从交易首日即可出售股票。
对持有Anthropic股份的风险投资基金而言,上市将成为十年来最大的潜在退出;对整个行业而言,则将成为AI实验室估值的基准。
IPO市场:OPay、Jio Platforms与生物科技上市
10月28日周三,Jio Platforms完成了印度历史上最大规模的IPO:公司募资约3020亿卢比,股票开盘价较发行价溢价约21%。认购簿超额认购超过20倍,合格机构投资者的申购量达到发行规模的70倍。
10月29日周四,预计OPay将在纽交所首秀:
- 区间为每份存托凭证19–21美元,约1600万份。
- 目标估值高达44亿美元,而2021年软银领投轮次的估值为20亿美元。
- 2026年上半年营收增长137%至4.67亿美元,净利润增至9100万美元。
- Standard Bank通过并行私募配售投资高达2亿美元。
此次上市将成为主要服务尼日利亚客户的金融科技公司的首个美国IPO,并为整个非洲风险投资板块设定估值基准。同一周,生物科技公司Aspen Neuroscience和Bambusa Therapeutics准备在纳斯达克上市,价格区间为每股15–17美元。
人工智能领域的巨额融资
按大额融资规模计,10月成为全年最密集的月份之一。近两周最引人注目的交易:
- Ramp——18.5亿美元,估值600亿美元;企业费用管理金融科技公司正围绕AI代理构建战略。
- Tenstorrent——E轮融资15亿美元,估值62亿美元,用于发展开放架构AI芯片。
- Flapping Airplanes——Index Ventures和Lux Capital领投的A轮融资10亿美元,估值60亿美元,尚无商业产品和营收。
- Legora——5.5亿美元,估值88亿美元;瑞典法律科技公司巩固其欧洲领先地位。
- Pigment——2.5亿美元,估值23亿美元,Nvidia计划参与。
- Whop——D轮融资2亿美元,估值51亿美元。
基础设施层面尤为突出:General Compute在A轮融资1亿美元,Hyperbolic融资3000万美元用于聚合独立云服务商的算力,Daytona以10亿美元估值跻身“独角兽”俱乐部。
物理AI与机器人技术:增长最快的板块
据Crunchbase数据,第三季度机器人初创企业融资同比增长185%,美国和中国继续领先。最新交易印证了这一趋势:
- Bedrock Robotics——C轮融资6亿美元,用于自主挖掘机;累计融资接近10亿美元。
- Warhound——2亿美元,估值12亿美元,Sequoia、8VC和In-Q-Tel参与。
- Machenta——4000万美元种子轮融资,用于在仿真环境中训练机器人。
对基金而言这是一个信号:机器人技术早期阶段的入场成本正在快速上升,国防和工业应用正成为独立的投资主题。
金融科技、气候与垂直AI
风险投资组合的多元化仍在继续。本周值得关注的交易:
- Nevis——EQT Ventures领投的B轮融资7000万美元,用于财富管理AI平台。
- Peak Energy——B轮融资1.08亿美元,用于钠离子储能系统。
- Town——B轮融资1.08亿美元,用于团队协作AI助手。
- Emvolon——A轮融资2200万美元,用于甲烷制生物甲醇的模块化装置。
风险投资基金:大额资本与专业化
管理公司的募资保持活跃,且LP更青睐知名品牌和窄口径专业化:
- Disruptive正在组建规模高达100亿美元的基金,集中押注有限数量的公司。
- Spectrum Equity完成了其历史上最大的成长型基金,规模25亿美元。
- Seaya完成了新成长型基金Nova的首次关闭,规模6亿欧元。
- Inspired Capital为第四期基金募集4.5亿美元,聚焦纽约。
- Trust Ventures提交了规模4亿美元的第五期基金文件,Benchmark注册了有Jack Altman参与的合伙人基金。
与此同时,新设风险投资基金的中位数规模仍然较小——约340万美元,反映出 mega-fund 与微型基金之间的两极分化。
并购与战略交易
整合集中在AI基础设施和半导体领域:
- Anthropic披露收购Mithril Medicine——一家只有一名员工的生物科技初创公司,借助Claude开发出针对一种罕见肌肉萎缩症的药物候选物。
- Unconventional AI收购以色列处理器开发商NeuReality。
- 圣邦微电子以约1.145亿美元收购芯岭微电子控股权。
中亚、俄罗斯与独联体
区域创业生态系统表现出温和但稳定的活跃度。哈萨克斯坦AI初创公司Riasm在pre-seed轮融资300万美元,Jooba获得400万美元种子投资,Astana Hub继续成为吸引国际资本的据点。莫斯科一家风险投资基金将向科技公司投入2.5亿卢布,目标联合投资规模约10亿卢布。inDrive计划于2027年与Pony AI和Nvidia在中亚测试robotaxi,进一步提升了该地区的关注度。
对投资者的启示
2026年10月底的风险投资市场由三个因素决定:正在开启的IPO窗口、资本向AI龙头的集中以及物理AI的快速增长。未来几周,投资者应关注:
- Anthropic的价格区间和认购簿需求;
- OPay和Jio Platforms首秀后的股价走势,作为新兴市场风险偏好的指标;
- 公开市场波动背景下AI巨额融资估值的可持续性;
- 2027年前风险投资基金募资的速度。
成功的上市有望启动LP资本回流周期和对初创企业的新一轮风险投资浪潮,但估值纪律仍是市场高质量发展的关键条件。