石油市场:布伦特原油逼近115美元,WTI突破100美元
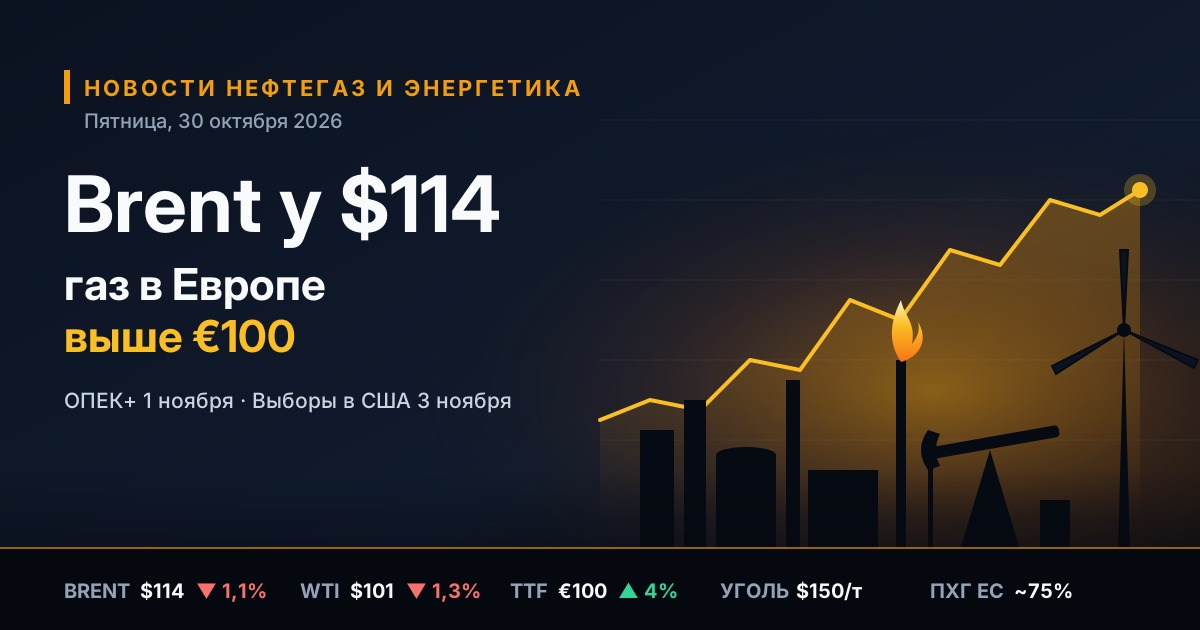
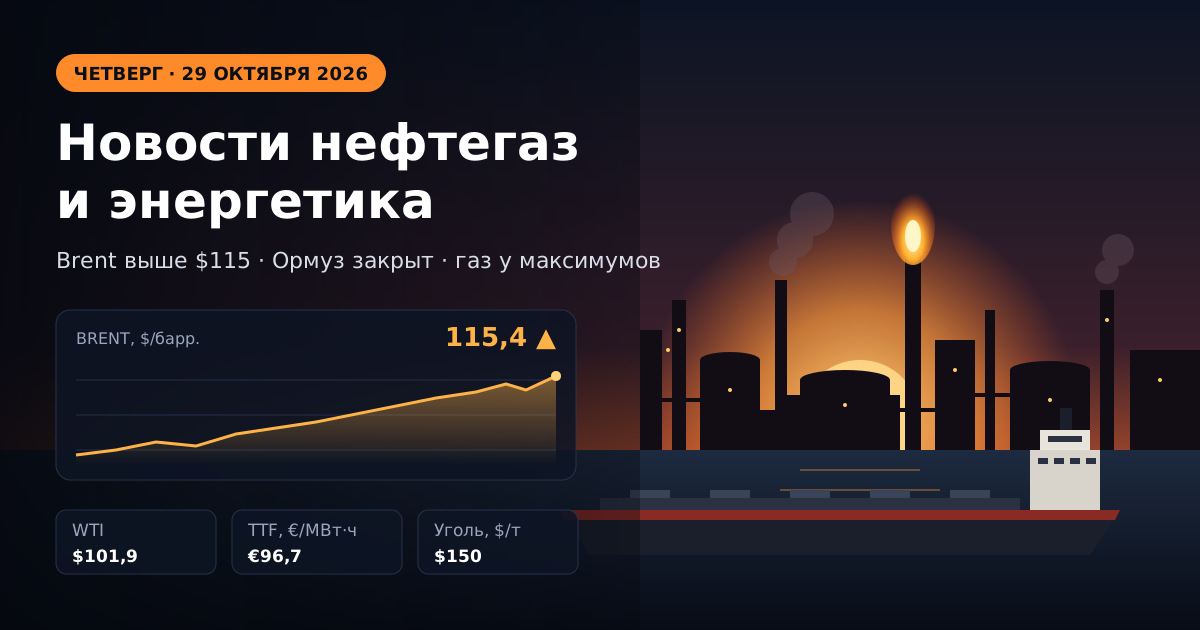
根据10月28日交易结果,ICE十二月布伦特期货上涨约1.2–1.4%,维持在每桶114.7–115.5美元区间,收复了前一交易日的跌幅。美国WTI走强至101–102美元。本月布伦特原油上涨约20%,较去年同期上涨近80%。
油价关键驱动因素
- 拉斯塔努拉炼油厂遭袭。胡塞武装宣称对日产能55万桶的炼油厂发动了导弹袭击。利雅得方面未确认袭击事实,但拉斯塔努拉是沙特两大主要出口枢纽之一,市场立即计入了风险。
- 美国库存。API数据显示原油库存减少203万桶,而预期为增加80万桶,这支撑了WTI。
- 政治不确定性。以色列选举实际上陷入僵局:本雅明·内塔尼亚胡和加迪·艾森科特均未获得通往多数的明确路径。
- 曲线结构。一月布伦特合约报价明显低于十二月合约(约111美元),而布伦特–WTI价差扩大至约14美元——军事溢价恰恰集中在欧洲基准油价中。
霍尔木兹海峡:全球石油和LNG供应的主要风险
伊斯兰革命卫队于10月26日正式宣布海峡关闭,国际海事组织于10月27日警告航线上存在水雷危险,无法保证安全通行。伊朗方面通报称,一艘油轮在"未经授权"航线上触雷起火,并将封锁范围扩大至阿曼湾。
在谈判轨道上,德黑兰提出开放海峡的七项条件,包括解除美国海上封锁、石油制裁豁免以及解冻不少于120亿美元资产。据伊朗方面称,在条件满足后,油轮通行可在4–5天内恢复。对市场而言的重要细节是:考虑到替代路线,截至10月18日当周中东石油出口超过每日2400万桶,即高于战前水平。因此,实物短缺已部分得到弥补,但运费和保险费成本仍处于极端水平。
OPEC+:11月1日会议及2027年配额
联盟七个关键参与者——沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼——将于11月1日(周日)召开会议。十月和十一月配额保持不变:沙特阿拉伯1050万桶/日,俄罗斯990万桶/日,伊拉克440万桶/日。
- 七国八月实际产量约为2500万桶/日——比二月战前水平低约500万桶/日。
- 2026年的配额上调主要停留在纸面上,原因是经霍尔木兹海峡的出口中断。
- 分配2027年配额所需的生产能力评估已被推迟;市场基准情景是维持当前政策。
天然气与LNG:欧洲以2009年以来最低库存进入冬季
荷兰TTF枢纽交易价格约为每兆瓦时96–97欧元——为2022年12月以来最高。自年初以来,欧洲天然气价格上涨了两倍多。欧盟地下储气库填充率约为74.6%——为有观测记录以来同期最低水平,比五年平均水平低约14个百分点。
- 卡塔尔LNG供应缺失仍是液化天然气市场短缺的关键因素。
- 与亚洲争夺灵活LNG船货迫使欧洲支付溢价。
- 挪威供应在秋季受到计划外维修的制约。
- 美国Henry Hub价格维持在约3美元/MMBtu,这增强了美国LNG出口商的经济性。
对于欧洲能源密集型工业和发电而言,这意味着冬季高峰期间的高电价以及寒冷天气下消费受限的风险。
俄罗斯:创纪录的出口收入与制裁松动的信号
截至10月25日当周,俄罗斯海运石油出口增至385万桶/日,周出口值达到27.6亿美元——为整个冲突期间的最高水平。Urals价格下跌被出货量增长和ESPO价格上涨所抵消。与此同时,四周平均值降至355万桶/日,贸易商预计11月西部港口出货量将减少,原因是炼油厂开工率上升和北方海航道通航期结束。
制裁议程
- 10月28日,根据莫斯科与华盛顿10月9日达成的协议,第四艘载有俄罗斯柴油的油轮已发运出口。
- 据商业媒体报道,双方正在讨论美国公司重返俄罗斯石油市场以及恢复经"友谊"管道向欧洲供应的事宜。
- 匈牙利正在争取延长美国对购买俄罗斯石油的豁免,该豁免将于11月21日到期。
石油产品与炼油厂:柴油短缺与国内市场调控
石油产品板块仍是全球能源燃料综合体中最紧张的环节。在美国,秋季馏分油库存明显低于五年均值,而炼油厂开工率随季节性检修而下降。
俄罗斯自2026年8月1日至2027年1月31日实施汽油、柴油和船用燃料出口禁令,对部分柴油出口商设有配额。十月中旬汽油平均零售价格约为每升78.7卢布。能源部向政府提出了支持燃料进口的多种方案,其中一种方案 предполагает将零售价格每升上调2.1卢布。无人机对炼油厂的袭击、拖延的维修以及设备制裁限制继续挤压炼油利润。
煤炭与电力:煤炭重返亚洲
纽卡斯尔动力煤维持在每吨约150美元,年内涨幅超过40%;10月6日报价达到152.2美元——为2024年10月以来最高。昂贵的LNG促使亚洲发电转向煤炭,而印度尼西亚出口规则的不确定性拖延了2027年合同谈判。对于澳大利亚、印度尼西亚、俄罗斯和南非的煤炭公司而言,这是一个高收益窗口。
可再生能源与能源转型:危机背景下的纪录
据国际能源署评估,2026年可再生能源将首次超越煤炭成为全球最大发电来源,太阳能发电将超过风电。印度上半年太阳能和风能发电量增长超过25%。能源危机加速了对可再生能源、储能系统和电网的投资,但晚间需求高峰仍由天然气和煤炭覆盖,而灵活性不足导致批发市场负价格日益频繁。
10月29日对投资者和能源燃料市场参与者而言的重要事项
- 霍尔木兹与伊朗:任何谈判进展的信号都可能迅速消除布伦特原油的部分溢价;在美国11月3日中期选举前局势升级——则可能打开通往120美元的道路。
- 拉斯塔努拉损害确认:对亚洲和中东石油产品市场的关键因素。
- 11月1日OPEC+:预计配额将维持不变;讨论2027年配额将构成意外。
- 天然气:天气预测和地下储气库采气速度将决定TTF能否维持在100欧元以下。
- 对俄制裁:关于匈牙利、"柴油交易"和美国公司准入的决定——是全球石油流向可能重构的指标。
2026年十月末的油气市场仍然是供应与地缘政治主导的市场:石油、天然气、煤炭和石油产品同时以风险溢价交易,而能源转型恰恰在传统能源载体危机的背景下加速推进。