石油市场:外交施压报价,地缘政治维持溢价
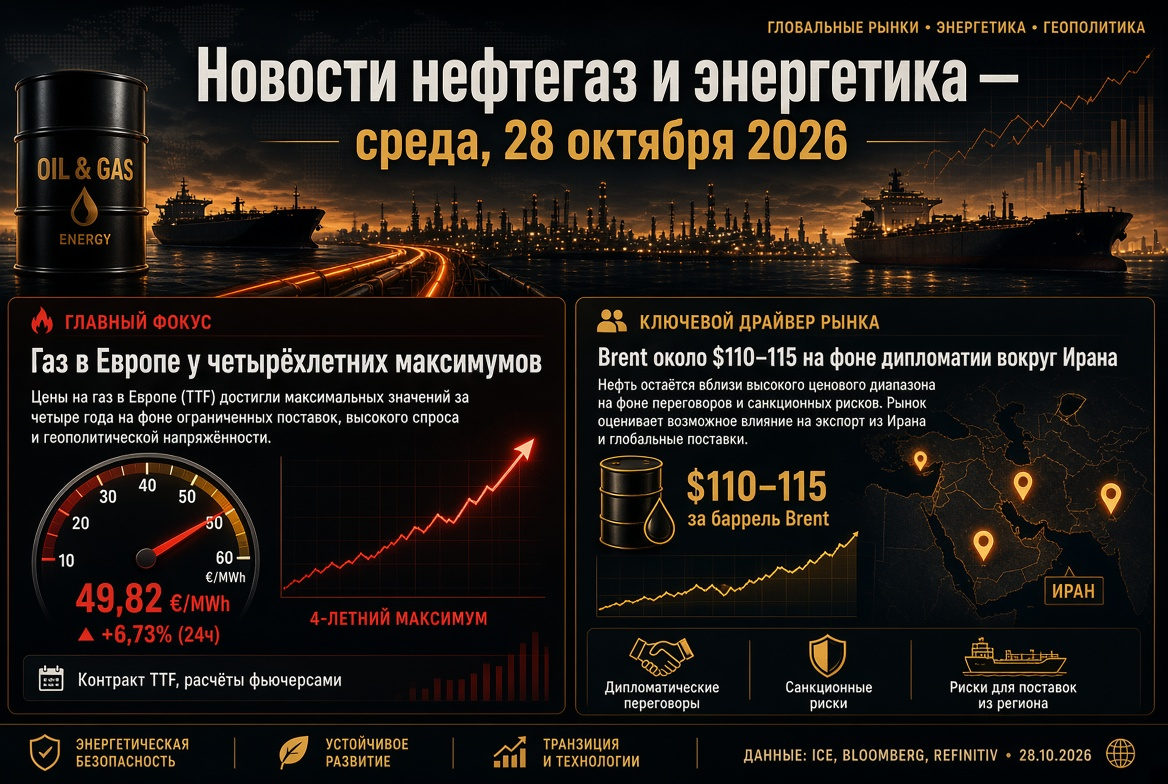
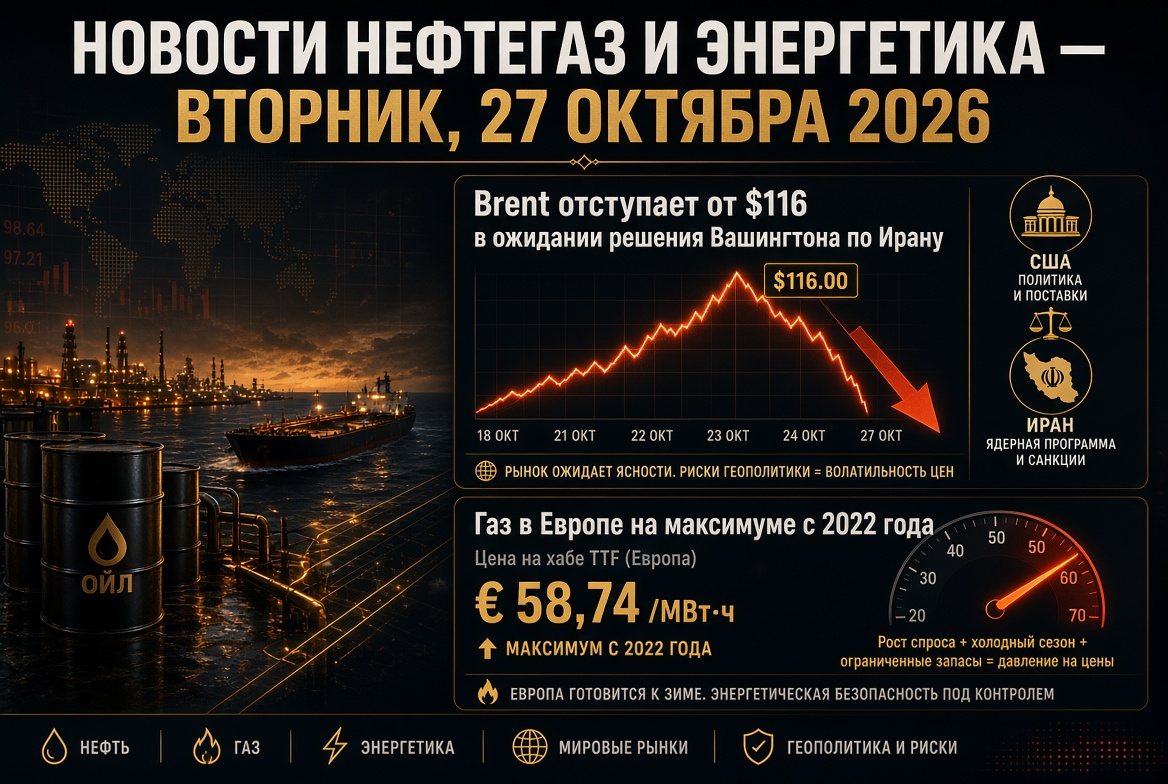
周二,1月份布伦特期货价格跌破每桶110美元,而临近的12月份合约交易价格在114-116美元之间。这种合同之间的差距反映了深度的反向市场结构:市场为立即交付的原油支付了显著溢价。WTI价格维持在约101美元,布伦特和WTI之间的价差收窄至约9美元。
决定石油价格动态的关键因素包括:
- 外交进展。 沙特阿拉伯、土耳其和巴基斯坦代表团在本周初于德黑兰进行谈判,双方同意继续接触。这是战争时期卖家的第一个有力论据。
- 美国政治日程。 华盛顿此前暗示,在11月3日中期选举之前不会对伊朗采取新打击,这在短期内降低了剧烈升级的风险。
- 货币政策。 美联储在9月份首次在三年内加息,而高油价加大了通胀压力和进一步收紧的预期,这限制了对原材料资产的需求。
- 技术面。 报价在年度区间的上限停滞;部分分析师预期会出现调整,但在新一轮升级的情况下,不排除年底前向120美元的走势。
霍尔木兹海峡和波斯湾:石油供应的物理风险
尽管外交信号频出,但基础设施风险依旧前所未有。过去一周,伊朗宣称在一夜之间损坏了七艘油轮,伊朗革命卫队宣布对“未经授权”的南部航线进行布雷,两艘超级油轮在该航线上被炸毁,总装载量超过450万桶。也门胡塞武装继续对沙特阿美的设施发动攻击,该公司已撤回东部省份总部的人员。
与此同时,中东的石油出口奇怪地恢复:根据船舶追踪数据,截至10月18日的一周出口量超过2400万桶/天,超过了战争前的水平。沙特阿美通过绕过霍尔木兹海峡的管道将输送量提高了三倍以上,然而战争风险的保险费用仍然高达船舶价值的约3%。
OPEC+: 纸上的配额与11月1日的会议
七个主要联盟成员国——沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼——连续第二个月保持生产目标水平。利雅得的配额为每天1050万桶,俄罗斯为990万桶。然而,八月份该组织的实际产量约为每天2500万桶,约比战争前低了500万桶。下次会议定于11月1日;市场预计在2027年前不会改变配额,因为战争延迟了成员国生产能力的审查。俄罗斯乌拉尔原油对布伦特原油的折扣估计在每桶8-15美元之间。
天然气市场:欧洲以15年来最低库存进入冬季
11月TTF期货周一上涨至每千立方米1133美元,创下自2022年12月以来的最高点。周二报价调整至约1100美元,而12月合约交易在每兆瓦时96欧元左右。这几乎是去年冬季平均水平的三倍。
推动天然气价格上涨的主要因素包括:
- 波斯湾LNG短缺。 来自该地区的供应大幅下降,曾提供约20%全球液化天然气供应的两条卡塔尔液化生产线因故障退出,持续三年以上。
- 地下储气库低库存。 欧盟的储气库填充约74.9%(大约800亿立方米),比五年平均水平低14-15个百分点。欧盟委员会已将12月1日的目标从90%下调至80%。
- 与亚洲的竞争。 欧洲买家被迫为现货LNG支付溢价。
- 天气因素。 寒冷天气迫使欧盟多个国家提前开始抽取天然气。
分析师预计,在寒冷的冬季,价格在高峰月份可能涨至每千立方米1200-1400美元。
在莫斯科的GECF峰会:全球天然气市场的信号
普京在天然气出口国论坛的峰会上表示,行业面临严重震荡,并将欧洲消费者的成本上升与对俄罗斯能源的拒绝联系在一起。主要论点包括:
- 到本世纪中叶,全球天然气需求可能增至每年5.5万亿立方米,国际贸易增至1.7万亿立方米;
- 稳定市场需要停止冲突和解除制裁;
- 生产商更重视稳定,而非现货价格的两倍增长;
- 俄罗斯正在研究与美国伙伴在北极的合作可能性。
克里姆林宫此前表示,愿意在有意向买家的情况下讨论恢复对欧洲的天然气供应。
成品油和炼油厂:柴油短缺与俄罗斯的监管
全球成品油市场相较于原油市场更加紧张。美国的燃料油和柴油期货交易价格约为每加仑4.9美元,比年初的水平高出两倍多。中质馏分的短缺维持了炼油利润率,为能够获得原材料的独立炼油厂带来了好处。
俄罗斯对汽油、柴油和船用燃料的出口实施全面禁令,禁令持续至2027年1月31日。年初以来,汽油零售价格上涨约20.5%,柴油上涨13.4%。截至十月中旬的数据,汽油平均价格降至每升78卢布,但情况依然脆弱:炼油厂以最大负荷运转,计划检修被推迟,且加工数据已被保密。
电力和可再生能源:能源危机加速能源转型
昂贵的化石燃料加强了可再生能源的经济论据。到2026年春季,全球范围内的风能和太阳能发电首次超越天然气发电,占电力生产的22%,而天然气为20%。预计美国在年底将增加创纪录的86吉瓦新装机容量,其中90%以上将是太阳能、电池和风能。印度尼西亚、韩国及其他一些国家加快可再生能源发展计划,将其视为能源安全和降低对LNG进口依赖的工具。
煤炭:亚洲需求支撑价格
高气价促进了东北亚部分能源系统转向煤炭。10月份,澳大利亚纽卡斯尔电煤价格上涨至三年来的最高点,2026年的平均价格预期为每吨约130美元FOB。与此同时,可再生能源的增长限制了进口:中国、印度和日本今年的煤炭采购预测有所下调。
投资者关注:本周关键指标
- 伊朗谈判——石油和LNG的主要因素;进展可能会降低部分地缘政治溢价。
- 美国每周石油库存数据——供求平衡的信号。
- 欧洲央行的决定——将影响欧元及天然气的美元价格。
- 11月1日OPEC+会议——基本情景假设维持配额不变。
- 11月3日美国选举——华盛顿外部政策变化的风险。
- 欧洲的天气和地下储气库的天然气抽取——冬季天然气和电力价格的指标。
石油和天然气市场仍处于高波动模式,外交新闻和波斯湾的事件能够在一次交易中将报价波动几个百分点。对石油、天然气和燃料公司的投资者,以及大宗商品领域的投资者而言,接下来的两周将是对当前价格水平在取暖季前的韧性测试。