2026年10月22日初创企业和风险投资的主要新闻:OpenAI的资本争夺战、Ramp和Modal的巨额融资、Pigment和Daytona的新独角兽、IPO的准备以及欧洲、亚洲和独联体的风险投资活动
在2026年10月的最后十天,风险投资市场处于罕见的资本集中状态。全球最大的私人公司在Anthropic的预期IPO之前争夺投资者资金,而人工智能基础设施层以空前的速度继续被高估。在截至10月18日的30天内,全球的初创企业宣告了大约600轮融资,总额约为320亿美元。对于风险投资者和基金来说,本周的关键问题是:增长的合理溢价与估值过热之间的界限在哪里。
投资者的关键日程主题:
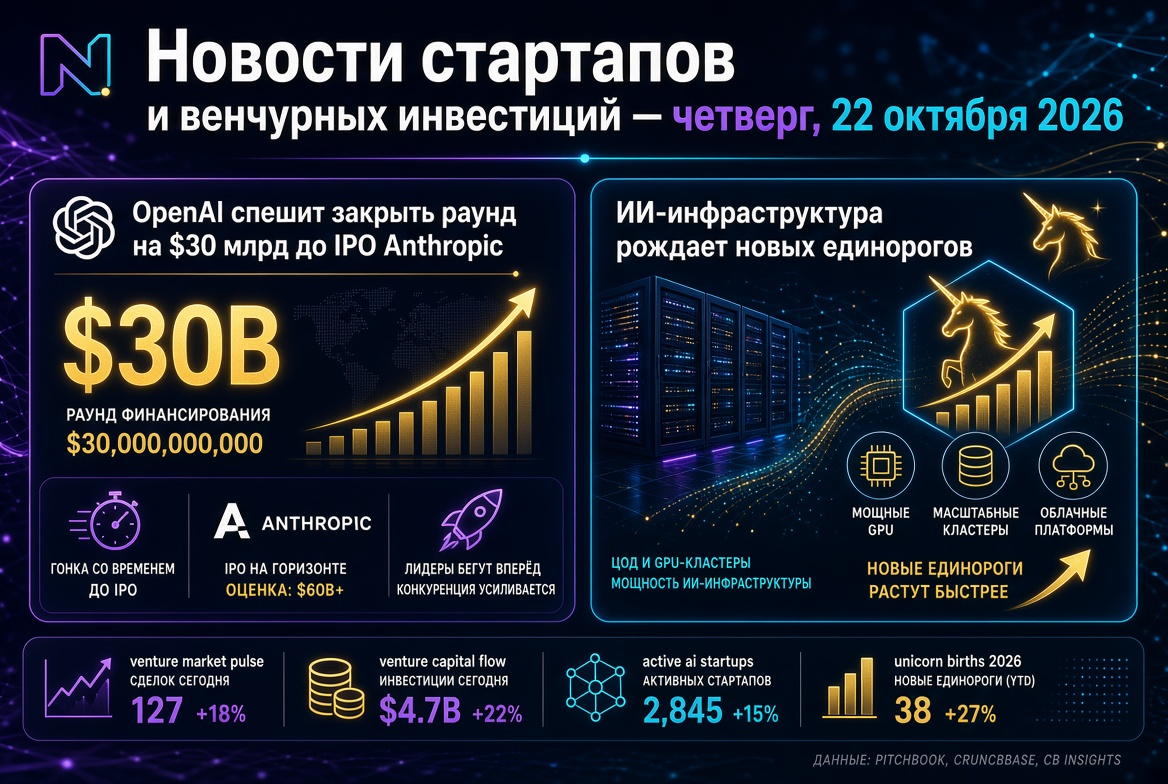
- OpenAI加速融资约300亿美元,在Anthropic上市之前的估值约为1.4万亿美元。
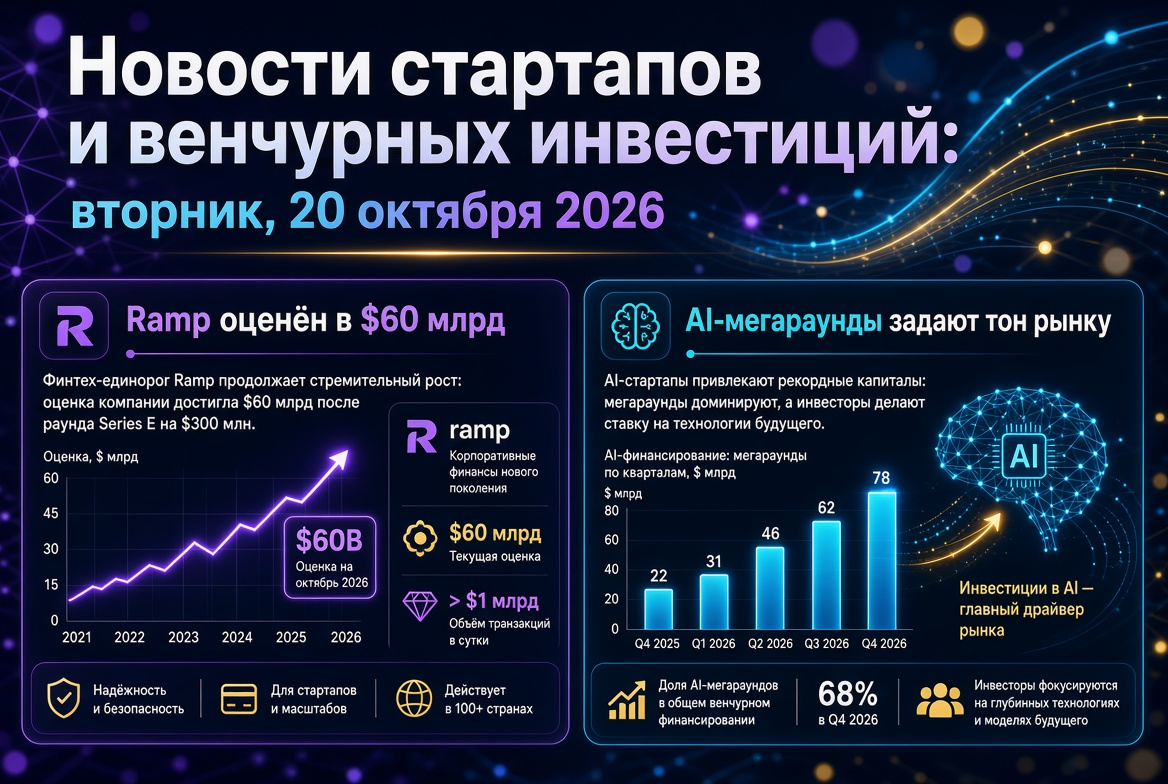
- 金融科技和人工智能云中的巨额融资:Ramp的估值为600亿美元,Modal的估值为157.5亿美元。
- 新独角兽:Pigment、Daytona和Arda加入了估值超过10亿美元的公司俱乐部。
- IPO窗口:美国生物技术、印度Jio Platforms的创纪录发行以及对弱势发行人的申请撤回。
- 国防科技和生物技术强化了其作为风险投资第二重要领域的地位。
1. OpenAI对抗Anthropic:年内最大IPO前的资本争夺战
风险投资市场的中心话题是OpenAI希望在其主要竞争对手公众亮相之前确认新的估值。根据知情人士的消息,该公司正在以约300亿美元的速度进行加速融资,估值约为1.4万亿美元(不包括新资金)。此次谈判有SoftBank、阿布扎比的MGX及其他现有股东参与。
为什么这对投资者很重要
- OpenAI的最新估值为8520亿美元——2026年3月的创纪录融资轮为1220亿美元。新的估值目标意味着在七个月内增长约64%。
- 公司自己设定了融资轮的价格,放弃了与主要投资者的经典谈判模式。
- OpenAI的公开上市至少推迟到2027年,因此这轮融资实际上起到了“桥梁”的作用,连接到IPO。
- OpenAI的年收入在夏季已超过400亿美元。
与此同时,有消息称,部分Anthropic投资者正在讨论约1.5万亿美元的上市目标,该目标预计将在11月中旬实现。这对整个市场意味着将形成一个公开的基准,从中将推导出后期阶段人工智能公司的估值标准。
2. Ramp:价值600亿美元的金融科技独角兽
企业开支管理服务Ramp以大约18.5亿美元的资金进行了融资,估值约为600亿美元。此次融资由Dragoneer Investment Group和Thrive Capital主导,Founders Fund也参与了大额支票。早在6月,该公司的估值为440亿美元。
- 客户基础超过7万家公司。
- 增长策略是在财务流程中整合人工智能代理,并可能进行自有模型的培训。
- 背景:2026年,Ramp的主要竞争对手Brex被Capital One以51.5亿美元收购,这使Ramp在独立市场中成为绝对领导者。
3. 人工智能基础设施:增长最快的资产类别
人工智能的基础设施层仍然是风险投资的主要吸引力。投资者支付的是对计算、云和人工智能代理工具的溢价,而不是聊天机器人。
Modal:五个月内估值增长3.4倍
云平台Modal在融资D轮中以7.5亿美元的资金结束,融资后估值为157.5亿美元。Accel是融资的领头方,Kleiner Perkins及所有现有股东也参与了此次融资。公司的年收入增长已超过10亿美元,而在5月,C轮融资时的估值为46.5亿美元。
Daytona:“代理云”成为独角兽
初创公司Daytona在B轮融资中筹集了6000万美元,估值达到10亿美元。该公司正在构建一个专用云环境,人工智能代理在其中获得隔离的“沙盒”,用于毫秒级的操作。
推理芯片
根据行业分析,人工智能芯片研发公司的中位估值在两年内增长了约九倍。这提高了未来退出的门槛,并增加了风险投资基金在后期阶段投资的风险。
4. 新独角兽和应用人工智能
除了基础设施外,风险投资基金还积极资助基于人工智能的企业级和工业解决方案。
- Pigment(法国) — 2.5亿美元,估值23亿美元;融资由Scaleup Europe Fund主导,Nvidia参与。年经常性收入已超过1亿美元,并在一年内翻了一番。
- Arda(美国) — 2.3亿美元,估值15亿美元,来自Altimeter Capital、Accel和Khosla Ventures。前OpenAI研究主管Bob McGrew的公司正在自动化生产线设计。
- Different(美国) — 4800万美元的首轮融资,用于全周期营销的人工智能系统。
- Leena AI — IBM Ventures在HR、IT和财务领域的代理人工智能领域进行战略投资。
5. 金融科技和稳定币:“机器人经济”的基础设施
金融科技领域在早期阶段表现出强劲的活跃度:
- Mural — A轮融资1500万美元,由Tether主导,提供连接法定货币和稳定币的平台。
- ScribeUp — 1300万美元,帮助银行控制客户的定期支付管理。
- Fragment — 1200万美元,用于为垂直人工智能公司自动化金融操作。
- Prism Data — 2000万美元,基于开放银行数据的信用评分。
6. 生物技术和国防技术:人工智能集中度的替代品
生物技术
- 瑞士Nouscom — 在D轮中筹集1.35亿美元,参与者包括M Ventures和欧洲投资银行。
- Estuary Biotherapeutics — 在A轮中筹集9300万美元,由RA Capital Management主导,专注于肾病的基因疗法。
国防技术
- Destinus收购了荷兰初创公司Perciv AI,后者开发用于无GNSS条件下的雷达感知技术。
- 英国Skyfly在种子轮融资中筹集了1000万美元,以支持混合型无人机。
- 根据行业调查,几乎所有英国国防公司都预计会吸引外部资本。
7. IPO市场:窗口开放,但挑剔
公共市场对优质发行人仍然开放,但投资者在筛选弱势故事时则采取了严格的标准。
- Lycia Therapeutics正在准备在纳斯达克进行约2.5亿美元的IPO,股票价格范围为每股16至18美元;交易预计在本周末进行。
- Jio Platforms正在进行印度历史上最大的IPO:认购时间为10月21日至23日,上市计划于10月28日。
- Klook已经撤回了约4亿美元的美国IPO申请,而一些小型发行人则缩减了发行规模。
8. 俄罗斯、独联体和欧洲:本地风险投资议程
- Indie GO Fund II — 一家新的俄罗斯基金,专注于游戏工作室,目标规模为50亿卢布;首次关闭计划在2026年第四季度,策略旨在后续进行投资组合公司的IPO。
- 莫斯科风险投资基金与技术公司签署了总额为2.5亿卢布的协议,预计共同投资规模约为10亿卢布。
- Paidax(哈萨克斯坦) — 100万美元,参与者包括DOMiNO Ventures;该平台已经获得了在KASE进行数字资产交易的许可。
- 欧洲:西班牙的Enzo Ventures为pre-seed交易关闭了2000万欧元的第二只基金,而成长团队Partech则独立为投资公司。
9. 这对风险投资者和基金意味着什么
2026年10月的初创企业和风险投资市场正沿着“渐进法则”的轨迹发展:资本集中在少数人工智能领先企业,基础设施公司的估值在数月内被多次重新评估。对基金来说,这产生了几个实际的结论:
- 估值纪律成为收益的关键因素:后期阶段的进入倍数已考虑到数年的无可挑剔的增长。
- Anthropic的IPO将成为重新评估整个人工智能领域的基准——无论是朝着增长的方向还是调整。
- 在生物技术、国防技术和金融科技中的多样化减少了投资组合对单一主题的依赖。
- 早期阶段仍然是最大的不对称区间:这里正形成未来应用人工智能的独角兽。
在接下来的几周里,投资者的目光将集中在OpenAI融资的完成、Anthropic的发行条件以及Jio Platforms的上市结果这三大事件上——这三件事将决定2026年底全球风险投资市场的情绪。