10月22日开盘前的要点
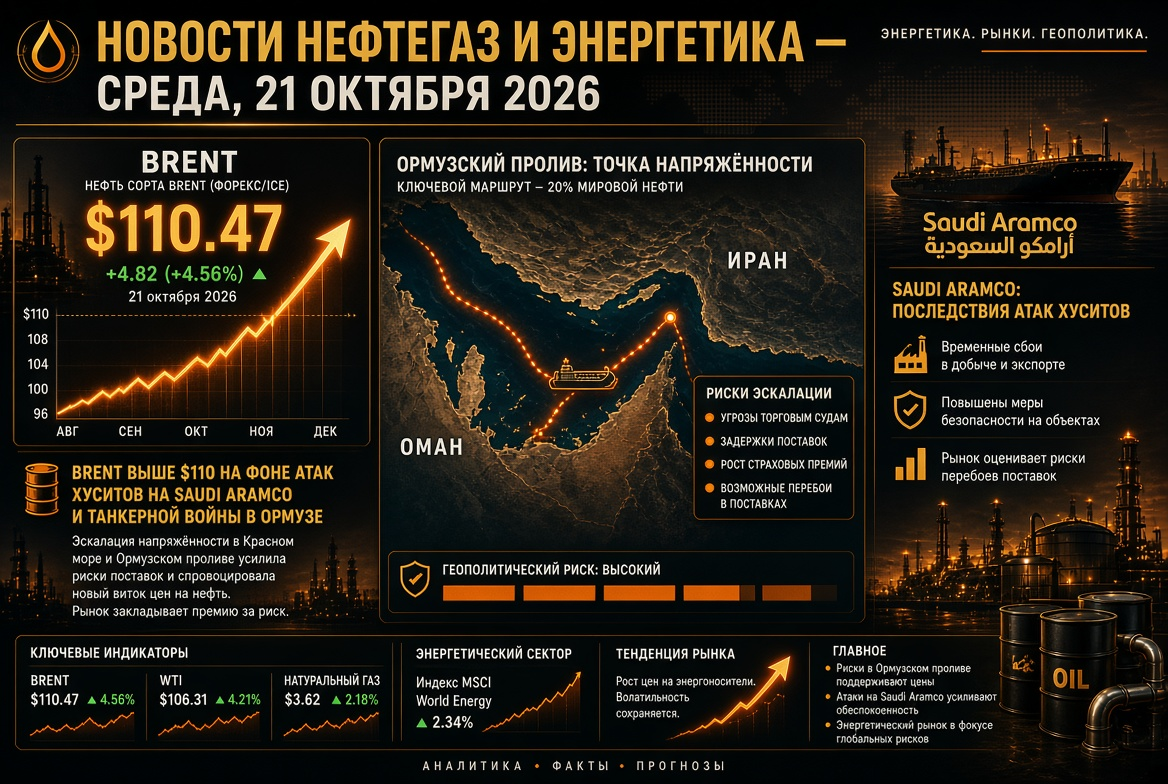
- 石油:布伦特——每桶约110美元,WTI——每桶约99美元;年初至今,石油价格上涨约75%。
- 地缘政治:德黑兰表示,霍尔木兹海峡将在华盛顿未接受伊朗条件之前保持关闭。
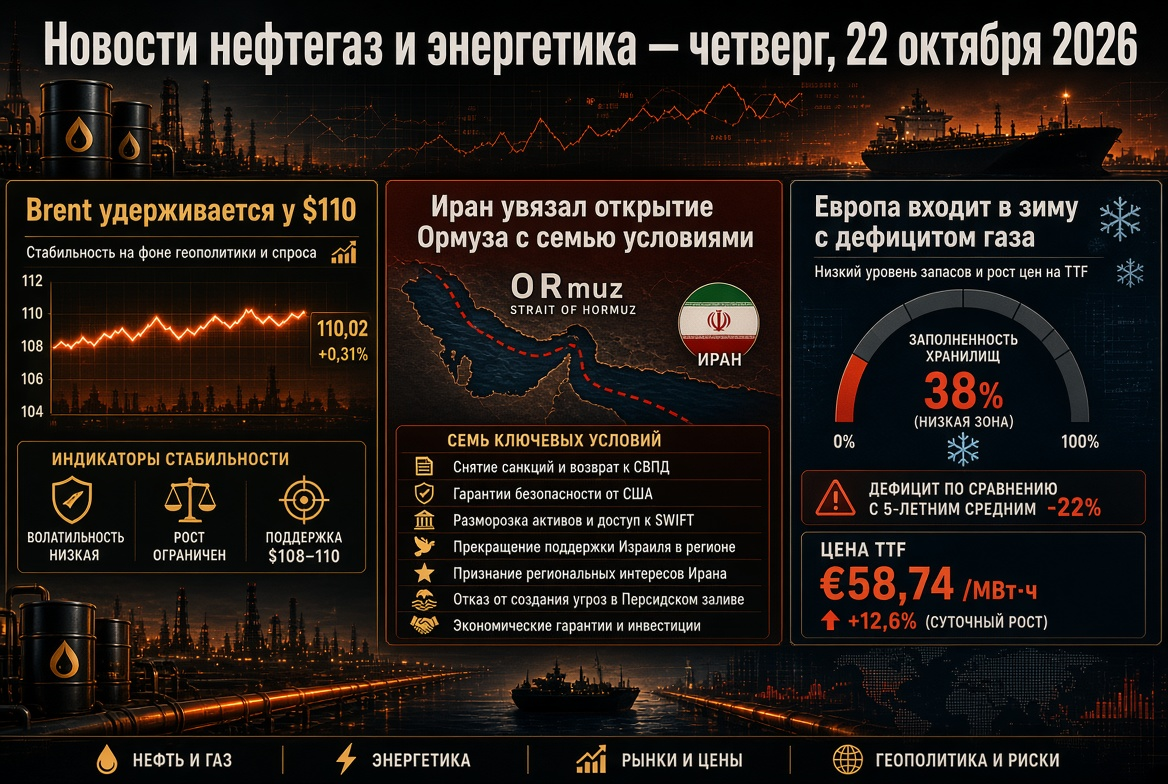
- 天然气:TTF——每兆瓦时约88欧元,欧盟的储存设施填充率约为74-75%。
- 储备:美国战略石油储备降至自1982年以来的最低水平。
- 煤炭:纽卡斯尔——每吨约150美元,创下两年来的新高。
石油市场:布伦特接近五个月高点
石油报价经历了十月中最波动的一天。周二,12月布伦特合约在超过6美元的区间内波动,从105.95美元到111.99美元——自五月中旬以来的最高点。价格回调是由于关于美国与伊朗接近达成协议的传闻,但到了周三,油价又回到了每桶110美元以上。
市场受到三个因素的支撑:
- 美国库存减少。行业数据API记录了石油、汽油和馏分油库存的下降。一周前,EIA报告称商业原油库存减少了860万桶,降至4.156亿桶,约低于五年平均水平的3%。
- 全球市场缺乏。根据EIA的评估,全球原油库存在第三季度平均减少了190万桶/天,第四季度将继续下降。
- 风险溢价。对阿曼湾船只的攻击使得运输和保险费维持在高水平。
霍尔木兹海峡与油轮战争:外交停滞不前
自2月28日以来的霍尔木兹海峡危机已持续超过230天。伊朗外长阿巴斯·阿拉克奇确认,与美国的间接接触通过巴基斯坦和卡塔尔进行,然而,海峡将在华盛顿接受伊朗条件之前保持关闭。美国国务卿马尔科·鲁比奥表示,达成协议极其困难,并强调伊朗的核计划仍是关键问题。
分析人士指出,攻击的地理范围在扩大:对油轮的打击已经超出海峡,甚至延伸到阿曼湾,这威胁到油品在船只间的转运。同时,来自波斯湾国家的原油出口部分恢复,而液化天然气供应则几乎瘫痪。
沙特阿拉伯受到胡塞武装的攻击:对沙特阿美的风险
第二个紧张热点是也门胡塞武装对沙特石油基础设施的攻击。在10月14日的夜间,导弹袭击了沙特阿美在达赫兰的总部:行政大楼的三层受损,没有人员伤亡。此前,胡塞武装曾表示对沙特阿美在利雅得和延布的设施发起攻击。该组织承诺继续攻击王国的石油设施,这对全球最大的石油出口国及地区的炼油厂构成风险。
OPEC+:配额保持不变,关注2027年基准水平
OPEC+的七个关键国家——沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼——决定保持11月的目标产量不变。主要配额如下:
- 沙特阿拉伯——约1050万桶/天;
- 俄罗斯——约990万桶/天;
- 伊拉克——约440万桶/天。
该组织在八月的实际产量约为2500万桶/天——低于战前水平的约500万桶。该联盟的决定对实际市场的影响有限:主要讨论焦点转向2027年的产能力审计和基准生产水平。在阿联酋于五月退出OPEC后,该过程变得更加重要。下次会议定于11月1日举行。
战略储备:美国SPR降至1982年最低水平
美国战略石油储备降至2.83亿桶——自1982年10月以来的最低水平,约占设计容量的40%。美国能源部为提高市场供应再提供1700万桶,以应对国际能源署的协调干预。值得注意的是,在三月份,32个成员国同意创纪录地释放4亿桶,而在十月初,G7国家协议再额外提供1亿桶石油和柴油。
这对市场意味着“安全垫”在逐渐缩小:后续补充储备本身将成为需求的一个因素,并支持2027年石油价格。
天然气和液化天然气:TTF达到近四年高点
欧洲天然气市场仍然是能源平衡的主要脆弱点。TTF中枢的价格已升至每兆瓦时88.41欧元——近四年来的最高点,今年以来增长超过200%。关键驱动因素包括:
- 欧盟地下储存的填充率为约74-75%,而季节标准为86-89%;
- 十月份卡塔尔液化天然气的出口可能降至60万吨,QatarEnergy的不可抗力延长至11月底;
- 挪威Kårstø气处理厂的计划外停产。
ING将冬季天然气的平均价格预测提高至每兆瓦时73欧元。银行对第四季度的中位数预测为每兆瓦时约71欧元,低于市场报价,这表明风险溢价仍然存在。
煤炭、电力和可再生能源
天然气危机重新激发了对煤炭的需求。澳大利亚基准纽卡斯尔的价格约为每吨150美元——比一年前的水平高出45%;10月6日,价格达到每吨152.20美元,为2024年10月以来的最高水平。
相反,欧洲电力市场因可再生能源的存在而展现出韧性:
- 欧盟“即期市场”的平均价格下降了7%——从每兆瓦时103欧元降至91欧元;
- 清洁能源提供了约73%的电力生产;
- 1月至8月的太阳能发电增长达到了创纪录的36.4太瓦时。
可再生能源实际上减轻了天然气价格冲击向电力价格的传递,这支持了太阳能、风能项目和能量存储系统的投资吸引力。
俄罗斯:石油产品、炼油厂和出口限制
俄罗斯石油产品市场保持严格监管。汽油出口禁令持续至2027年1月31日,柴油出口限制因炼油厂秋季维护而延长至10月底。有关燃料加工和交易量的数据已被列为有限访问信息。
高油价和华盛顿制裁言辞的缓和使得俄罗斯股价达到了自六月中旬以来的新高,并支撑了卢布。对中国的俄罗斯石油折扣减少。关注的焦点是10月23日的俄罗斯央行会议。
投资者关注事项:日历和场景
- 10月22日:市场对EIA关于石油和石油产品库存的最新数据的反应,美国天然气库存的每周统计数据。
- 10月23日:俄罗斯中央银行的利率决定。
- 11月1日:OPEC+关于12月生产政策的会议。
- 11月初:美国中期选举,之后华盛顿可能调整对伊朗的政策。
石油和天然气行业的基本情景是,在霍尔木兹海峡出现真实进展之前,布伦特将在每桶105-115美元的区间内维持。美国与伊朗的交易能够迅速消除风险溢价,而对波斯湾基础设施的新一轮打击可能将油价送回每桶超过120美元的年度最高点。对天然气市场而言,欧洲的天气和卡塔尔液化天然气供应恢复的时间将是主导因素。