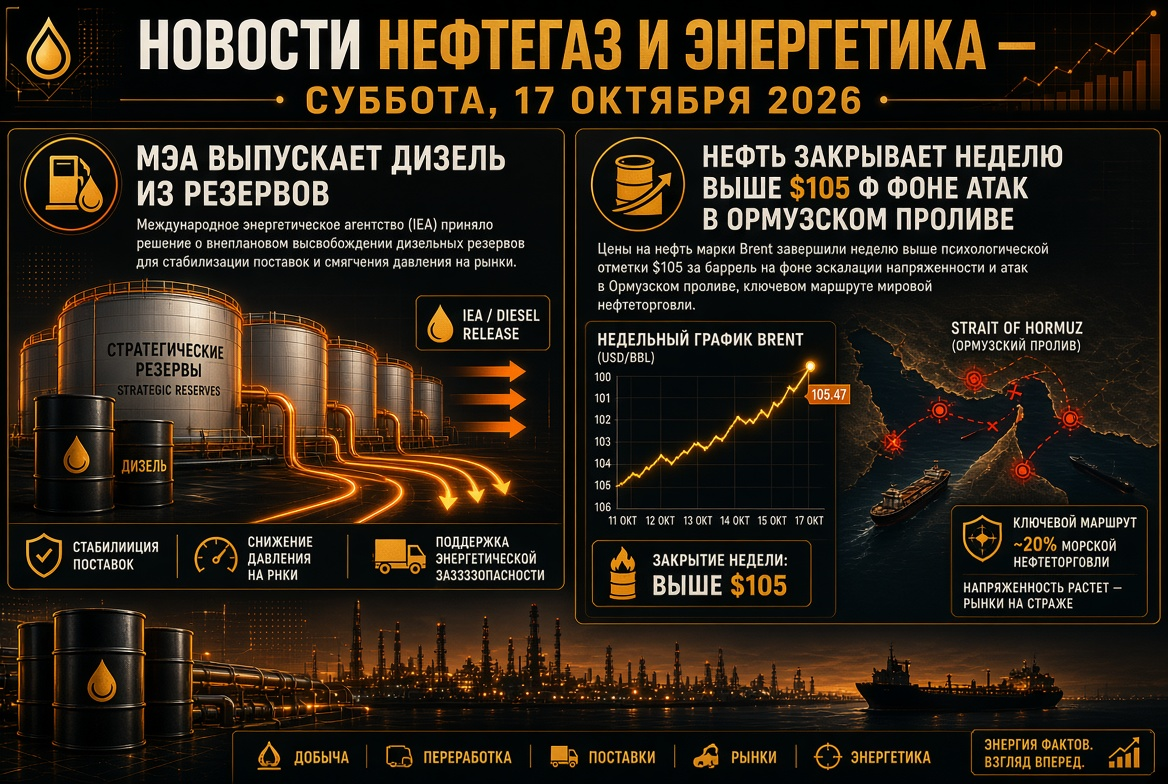
石油市场:布伦特创五个月新高
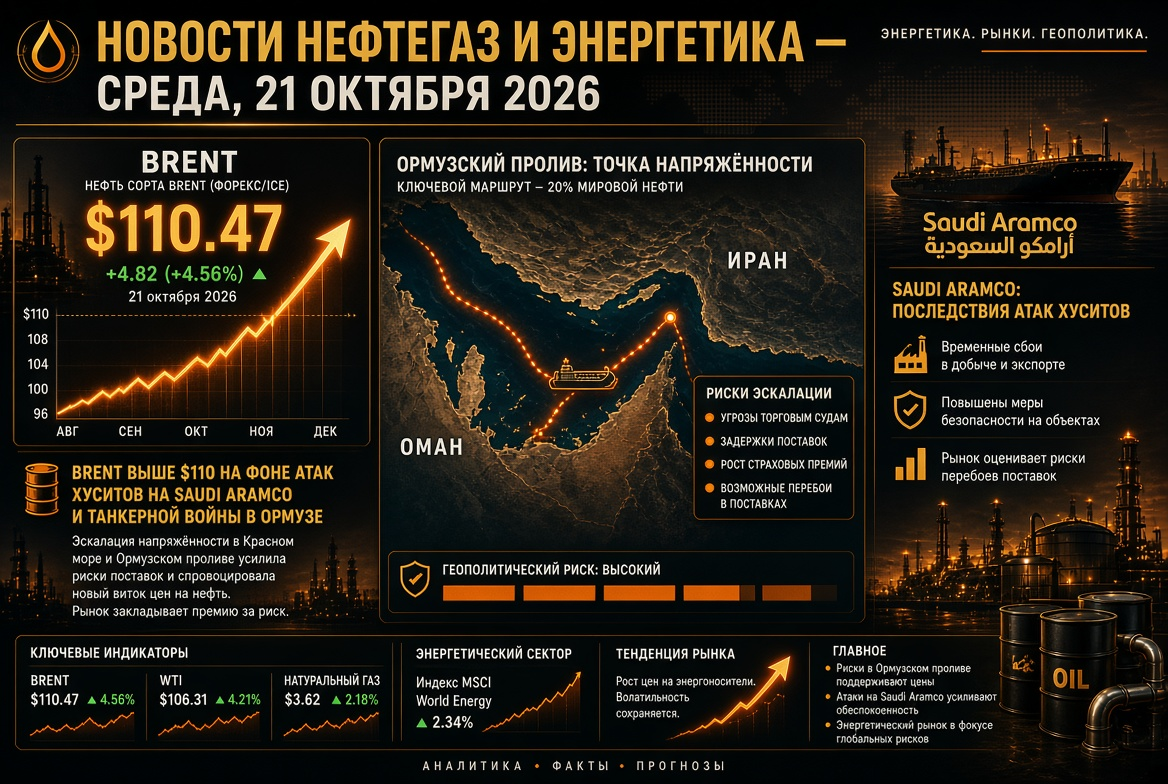
周二,布伦特12月期货交易区间为109-111美元/桶。11月WTI合约在99-100美元附近。自10月初以来,石油价格上涨约10%:10月1日时,布伦特价格约为100美元。石油价格受三大因素的影响:
- 地缘政治溢价。交易员在定价中考虑了来自波斯湾和红海的供给中断风险。
- 库存减少。根据EIA的数据,截至10月9日的一周,美国商业原油库存减少了860万桶,降至4.156亿桶。馏分油库存降至1.026亿桶,约低于五年均值的12%。
- 流量评估的矛盾。美国能源部长克里斯·赖特表示,波斯湾的原油装船量已恢复至约战争前水平的80%。分析人士追踪船舶记录显示,霍尔木兹海峡的过境量在上周显著下降。
中东:对沙特阿美的攻击及航运威胁
今日石油市场的主要议题是冲突扩展至沙特阿拉伯境内。胡赛武装宣称对位于红海沿岸的沙特阿美在Yanbu的设施、Shaybah油田、利雅得和Abha的机场以及军事设施进行了攻击。此前,沙特阿美在达赫兰的总部也遭到袭击。利雅得将FII投资论坛推迟至明年举行。
海上通道的情况也在恶化:
- 在过去两周,至少有18艘船遭到攻击;
- 在霍尔木兹海峡南部,一艘油轮在海上地雷附近爆炸;
- 上周该地区的日均石油过境量降至约850万桶,而一周前则超过2000万桶。
这意味着市场将面临较高的波动性:任何对沙特阿美产出或出口设施的损伤确认,可能迅速推高油价几美元。
OPEC+与IEA:配额暂停,年底前将持续短缺
七个主要OPEC+成员国在11月份的目标产量维持不变。沙特阿拉伯的配额为每天1050万桶,俄罗斯为990万桶,伊拉克为440万桶。2026年达成的增产计划在很大程度上仍停留在纸面上。8月份,七国的日均产量约为2500万桶,低于战前水平的约500万桶。该联盟的下次会议定于11月1日举行。
IEA十月份报告的关键结论:
- 2026年全球原油需求将减少260万桶/天。
- 2026年全球供应将减少580万桶/天。
- 市场平衡将持续短缺,直到年底。
- 中间馏分油的短缺将持续到2027年。
石油产品与炼油厂:柴油依然是最短缺的环节
石油产品领域面临双重冲击:来自中东的成品油出口中断,恰逢俄罗斯炼油厂设施受损。IEA批准从储备中释放超过2000万桶柴油。作为反危机计划的一部分,市场上已经释放了约3.3亿桶。九月份,全球柴油出口量比去年同期减少了约70万桶/天。美国的炼油厂的运转率约为93.5%。这支持了高加工利润和独立炼油商的盈利能力。
俄罗斯:Urals折扣扩大,基础设施受冲击
俄罗斯的原油出口同时受到多方压力:
- 市场竞争。在波罗的海港口,Urals对Dated Brent的折扣扩大至20.85美元/桶。原因是由于中东原油的回归和高运费,印度的需求减弱。Urals的波罗的海装船量在一周内减少了21.9%。
- 高税基。10月份Urals的价格约为104.7美元/桶,而9月为92美元。这远高于预算预期的59美元。
- 对物流的攻击。10月18日,无人机袭击了年产能力为1250万吨的圣彼得堡石油码头和“Ruchyi”油库。
- 国内市场的监管。汽油出口禁令有效期延长至2027年1月31日。对柴油出口的限制也延长至10月底。炼油厂的负荷数据根据9月28日的法令被列入机密。
天然气与LNG:欧洲进入冬季时储存不足
荷兰TTF中心的天然气价格约为每兆瓦时88欧元。自年初以来,价格已上涨超过三倍。欧盟的地下天然气储存设施填充率约为74%,而10月中旬的平均规范约为86%。市场受到三大因素的额外支持:
- 卡塔尔LNG在全球市场上的缺失;
- 挪威Kårstø天然气加工厂的意外停工;
- 自1月起欧洲联盟法案禁止进口俄罗斯LNG。
作为替代,美国LNG出口商成为填补缺口的主要供应商。但是,欧洲不得不与亚洲买家争夺每一批货物。
煤炭:在天然气危机下的复兴
能源煤再次成为亚洲电力系统的保险燃料。澳大利亚的基准纽卡斯尔煤炭价格约为150美元/吨。这比年初的水平高出约40%,比一年前高出45%。10月6日价格达到152.2美元,为2024年10月以来的最高点。澳大利亚高等法院的一项决定对于行业构成单独风险:在批准煤矿扩建时,监管机构现在必须考虑在海外燃烧煤炭所产生的排放。矿业公司警告这可能会减缓投资步伐。
电力与可再生能源:可再生能源作为价格缓冲器
能源危机加速了可再生能源的发展。6月,太阳能发电首次成为欧盟的最大电力来源,占约25%的发电量,或52太瓦时。在德国,上半年可再生能源的比例为61.8%。根据行业协会SolarPower Europe的估计,自中东危机以来,太阳能发电为欧盟节省了约200亿欧元的天然气进口费用。地面风电的拍卖过度认购:在德国分配了2.5吉瓦,平均价格约为每兆瓦时50.6欧元。然而,冬季太阳能产量低时,欧洲电价将再次与昂贵的天然气挂钩。
在10月21日星期三,能源市场参与者需关注的事项
- 美国EIA每周石油与石油产品库存报告。尤其应关注柴油和炼油厂的负荷情况。
- 沙特阿美和沙特能源部的消息。重要的是,是否会确认在Yanbu和Shaybah的损害情况。
- 通过霍尔木兹海峡的油轮过境数据和运费数据。
- TTF价格动态及欧洲地下储气设施的注气速度。
- 俄罗斯政府关于11月柴油出口的决定。
- OPEC+在11月1日会议前的信号以及开采能力审核的进展。
总体而言,全球石油和天然气市场仍然是卖方市场:基本的短缺受到地缘政治的加强,而石油产品库存在减少。这对于投资者意味着在未来几周将保持高波动性。与此同时,炼油商、LNG出口商和煤矿公司的职位看起来更为稳定。