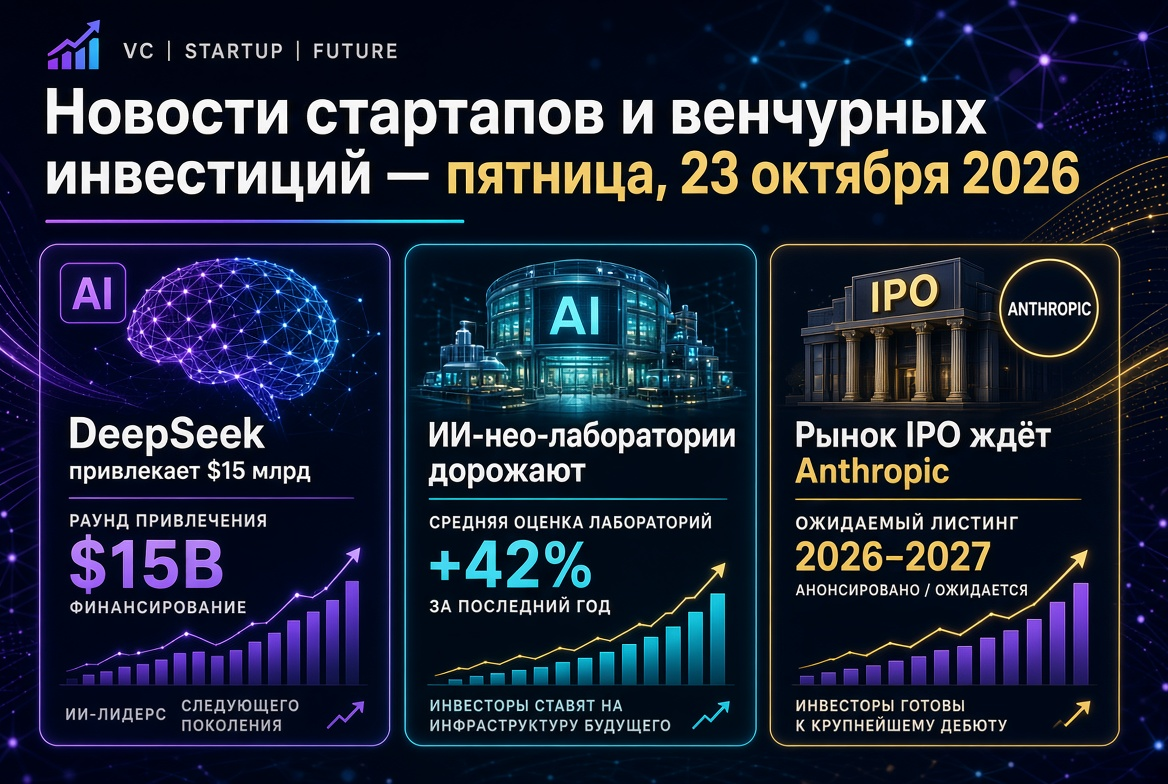
初创企业和风险投资新闻 — 2026年10月23日星期五:DeepSeek筹集150亿美元,人工智能新实验室估值上升,IPO市场期待Anthropic
风险投资市场在巨额融资的模式下结束了一周。根据彭博社的数据,中国的DeepSeek成功关闭了一轮融资,金额约为1000亿元人民币(约150亿美元),成为今年中国人工智能领域最大的交易。在美国,投资者继续向人工智能新实验室和应用人工智能投入数十亿美元,而公众市场的目光则聚焦于Anthropic可能的IPO。对风投基金而言,这是一个资本集中、高估值和对重大退出事件期望尤为明显的一周。
周五要点:本周关键事件
- DeepSeek — 筹集约150亿美元,参与者包括腾讯、宁德时代和中国工业资本。
- Flapping Airplanes — 10亿美元,估值60亿美元;自1月以来估值增长了四倍。
- Legora — 5.5亿美元,Series E融资,估值88亿美元。
- ASI — 3.25亿美元,估值30亿美元,专注于关键基础设施的人工智能。
- IPO市场 — Jio Platforms完成了印度历史上最大的首次公开募股的认购,Anthropic可能在未来几天发布招股说明书。
DeepSeek:2026年中国人工智能领域最大的融资
最初,DeepSeek计划筹集约500亿元人民币,但投资者的需求使得金额翻了一番。根据中国商业媒体的报道,公司的融资前估值约为5000亿元人民币(约700亿美元),融资后估值可能达到840亿美元。交易的主要参与者包括:
- 现有股东 — 腾讯、宁德时代、IDG资本;
- 新投资者 — 主要来自行业资本,包括中芯国际和吉利的投资;
- 资金使用方向 — 扩展数据中心和发展开放模型。
与此同时,DeepSeek正在为2027年在上海STAR市场的IPO做准备。对于全球风险投资者而言,这一信号表明:中国正在构建以战略资本而非金融资本为基础的人工智能融资生态。
人工智能新实验室和垂直AI:估值增速快于收入
Flapping Airplanes的交易展示了一个新趋势——对所谓新实验室的投资,这些实验室专注于研究而非快速商业化。这轮10亿美元的融资由Index Ventures和Lux Capital主导,Sequoia Capital、GV和Kleiner Perkins也参与其中。成立于2025年底的公司目前尚未有任何产品可供销售,投资者购买的是团队及其更高效计算资源使用的理念。
在另一个极端,是有实际收入证明的垂直人工智能。瑞典的Legora,是为律师开发人工智能平台的公司,在Atreides Management的领导下筹集了5.5亿美元。公司在不到18个月的时间里,从每年100万美元的收入增长到每年1亿美元的收入(ARR),这一轮融资中参与的都是主要的现有投资者,包括Accel、Benchmark和General Catalyst。
应用和“实际”人工智能:资本流向运营层面
本周初的交易显示出风险资本从模式转向那些将人工智能嵌入实际流程中的公司:
- ASI(波士顿) — 3.25亿美元,Series C,估值30亿美元;领导者是Spark Capital,Andreessen Horowitz和Citadel Securities参与。业务领域为航空、电力和国防物流的预测性人工智能。
- Pigment(巴黎) — 2.5亿美元,Series E,估值23亿美元;由EQT管理的Scaleup Europe基金主导,公司的ARR超过1亿美元。
- Arda Industries — 1.6亿美元,Series A,估值15亿美元;创始人Bob McGrew,前OpenAI研究主任,正在自动化设计装配线。
- Eka Robotics — 1.5亿美元,Series A,估值14.5亿美元;该轮融资的共同领导者为a16z和F-Prime。
- Daytona — 6000万美元,Series B,估值10亿美元;为人工智能代理提供“沙盒”基础设施。
在一天之内,市场上出现了四个新的“独角兽”,这显示出风险投资周期的高峰阶段特征。
fintech 和替代融资结构
金融科技领域同样展现出对大额支票的热情。Ramp筹集了18.5亿美元,估值为600亿美元;这轮融资由Thrive Capital、Founders Fund、Sands Capital和Avenir Growth共同领导。值得关注的是,Otter.ai的交易:该公司获得了来自General Catalyst的Customer Value Fund的3.2亿美元资金,而无需出售股份。资金将在收入增长时以利息形式偿还。此类非稀释性工具成为成熟SaaS公司的一个显著替代选择。
气候技术和数据中心能源
人工智能的蓬勃发展推动了对能源基础设施的需求。加州初创企业Peak Energy开发的钠离子储能系统,借助被动冷却技术,筹集了1.08亿美元,资金由GM Ventures领导。资金将用于进入数据中心的供电市场。法国的Elax Énergie获得了3000万欧元,开发的技术将电热水器转变为灵活的能源系统资源。
IPO市场:窗口开启,但选择性强
公众市场依然是风险投资基金退出的关键因素:
- Anthropic. 据西方媒体报道,该公司计划于11月份进行IPO;Renaissance Capital的分析师预测,招股说明书可能在本周五发布。最新的私人融资轮为650亿美元,估值为9650亿美元。
- OpenAI 排除了2026年的IPO,根据彭博社的报道,正在谈判至少筹集300亿美元,估值约为1.4万亿美元。
- Jio Platforms 将于10月23日完成超过30000万亿印度卢比的IPO认购;在第二天早上的时候,需求超过供应3.5倍,预计上市时间为10月28日。
- Lycia Therapeutics 计划于周五在2.5亿美元的IPO后开始交易。
然而,自年初以来美国的IPO数量比2025年下降了三分之一,这使得大型上市的成功对整个行业的流动性至关重要。
宏观背景:风险投资的九个月创纪录
根据Crunchbase的数据,2026年第三季度全球风险投资达到1590亿美元,较第二季度下降了25%,但较去年同期增长了53%。关键数据:
- 1020亿美元或64%的风险资本流向了人工智能公司;
- 27轮融资超过10亿美元,创下季度新纪录;
- 在过去九个月内,资金总额达6790亿美元,创历史新高;
- 57%的季度融资额来自美国初创企业。
俄罗斯和独联体:市场收缩与对国家基金的依赖
俄罗斯的风险投资市场正在朝相反的方向发展。根据莫斯科风险投资基金的数据显示,2026年上半年风险投资规模下降了48%,降至46亿卢布,交易数量下降了45%,降至54笔。对初创企业的支持主要来自开发机构:在莫斯科初创企业峰会上,莫斯科风险投资基金签署了与预计共同投资约10亿卢布的协议,总金额为2.5亿卢布。新的工具中包括为信息安全领域初创企业设立的FRII专项基金,以及10亿卢布的“创造性风险投资”基金。
这对风险投资者意味着什么
- 集中度在增强。 资本聚集在少数领先者周围,顶级融资轮的竞争加剧。
- 收入质量成为决定性因素。 年收入超过1亿美元的公司,如Legora和Pigment,获得了更高的估值溢价。
- 非稀释融资的作用上升,适用于希望保留创始人股份的成熟初创企业。
- Anthropic的IPO将成为整个科技上市的指标,为年底前的科技IPO设定基调。
风险投资市场以创纪录的交易量进入2026年最后一个季度,但同时对过热风险的敏感性也有所上升。对于投资者和基金而言,接下来几周的关键问题是,公众市场是否能够确认在私人融资轮中形成的估值。