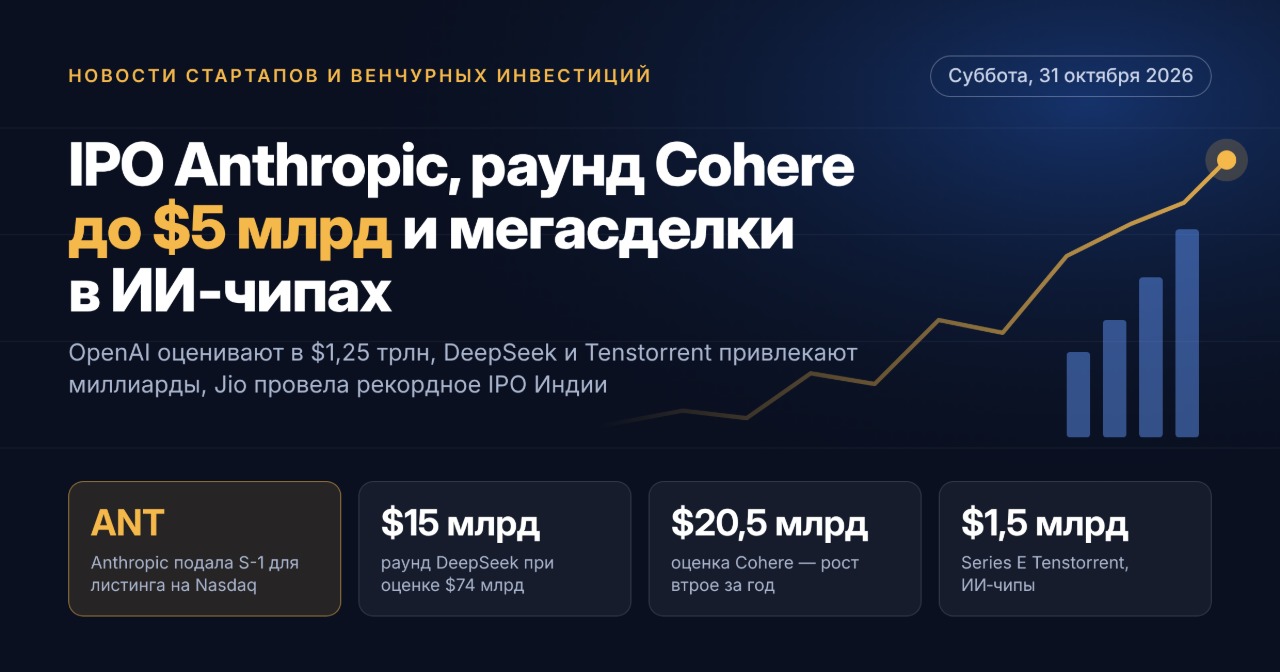
风险投资市场在2026年10月收官之际保持上行态势。Anthropic提交IPO申请,AI芯片、网络安全和机器人领域的初创公司募集了数十亿美元融资,基金超额认购完成关闭
10月最后一周成为2026年风险投资最为密集的时期之一。Anthropic公开提交IPO申请,为整个11月的市场定下基调。与此同时,私募资本持续从“纯”软件领域流向人工智能基础设施、工业自动化和安全领域。对风险投资者和基金而言,这一周同时释放了两个信号:流动性窗口正在打开,而资本在最大交易中的集中度持续上升。
本周风险投资者需关注的关键趋势
- AI领域的巨型IPO。Anthropic发布了S-1招股书。这是公开市场对人工智能企业兴趣意愿的主要检验。
- 基础设施取代应用层。最大规模的融资轮由推理芯片制造商、云计算和生产平台获得。
- 物理AI。机器人、自主施工机械和机器人化工厂获得了1亿美元以上的投资。
- 网络安全。云安全和AI代理身份标识保护仍是风险投资竞争最激烈的细分领域之一。
- 基金募资。欧洲和美国的基金管理人正在完成新基金的关闭,部分出现超额认购。
Anthropic IPO:风险投资市场的主要考验
10月26日,Anthropic公开提交S-1表格,计划在纳斯达克全球精选市场以ANT为代码发行A类股票。承销商为高盛和摩根士丹利。招股书中尚未披露发行股数和价格区间。据行业消息人士透露,谈判中讨论的估值区间为1.5万亿至2万亿美元。上一轮H轮融资规模约650亿美元,估值9650亿美元。
预计发行时间表:
- 发布含价格区间的修订版S-1。
- 路演,可能最早于11月9日当周启动。
- 预计在感恩节前开始交易。
对风险投资基金而言,这笔交易为整个生成式AI板块设定了估值倍数基准。市场还特别讨论到,此次发行的最大受益者可能是战略合作伙伴,尤其是云服务提供商。传统风险投资者在这笔交易中并不突出。
宏观图景:第三季度之后的风险资本
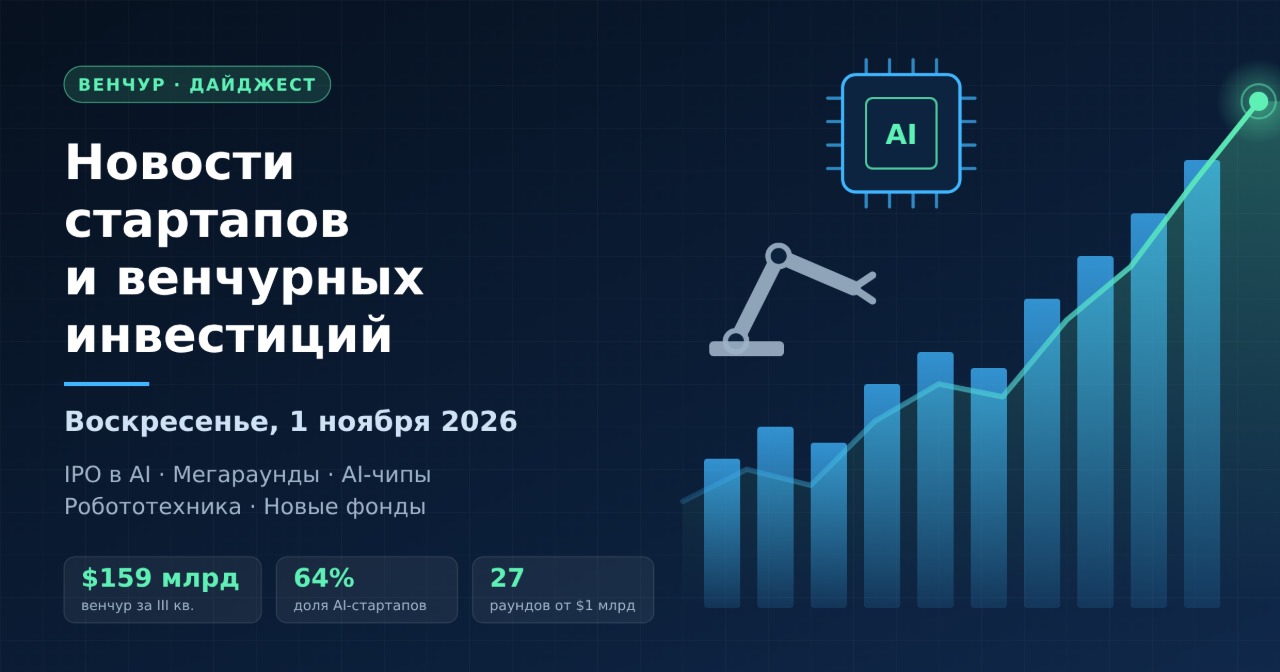
2026年第三季度全球风险投资总额为1590亿美元。较第二季度下降25%,但同比增长53%。主要指标:
- 人工智能领域初创公司募集了1020亿美元,占全部风险资本的64%;
- 创纪录的27家公司完成了10亿美元以上的融资轮,占季度总量的近三分之一;
- 前九个月总额达到6790亿美元,创历史新高;
- 早期阶段融资同比增长25%,达到406亿美元;
- 欧洲录得四年来最强季度:250亿美元。
10月的交易统计数据印证了市场仍高度集中。非AI第一梯队的企业在完成B轮和C轮融资方面依然困难。
本周巨型融资轮:AI基础设施与半导体
本周最大交易为Re:Build Manufacturing的融资轮:由General Catalyst和JPMorganChase领投的21亿美元,用于扩大美国工业产能。其他值得关注的融资轮包括:
- FuriosaAI(韩国)——6.2亿美元D轮融资,估值29亿美元。该公司开发降低推理成本的处理器。
- General Compute——由Blackbird领投的1亿美元A轮融资。
- Hyperbolic——3000万美元,用于整合分散的AI云服务提供商的平台。
10月早些时候,Flapping Airplanes在A轮融资中募集了10亿美元,估值60亿美元;Tenstorrent完成了15亿美元的E轮融资。趋势显而易见:风险资本正在为人工智能的规模化经济提供资金,即能效、计算和模型运营成本。
物理AI与机器人技术
机器人技术已巩固为继AI基础设施之后第二大最具吸引力的主题。关键交易:
- Bedrock Robotics——由CapitalG领投的6亿美元C轮融资,用于建筑工地自主挖掘机。
- Foundry Robotics——1亿美元A轮融资,用于采用“制造即服务”模式的机器人化工厂。
- Eka Robotics——由a16z和F-Prime投资的1.5亿美元A轮融资,估值14.5亿美元。
- Arda Industries——2.32亿美元,用于生产自动化平台。
这些初创公司的经济模型与SaaS公司不同。资本密集度、工程里程碑和生产周期要求风险投资基金拥有更长的投资期限和战略联合投资者的参与。
网络安全、企业软件与金融科技
Upwind在Bessemer Venture Partners领投下完成了4亿美元C轮融资,估值38亿美元。该公司拒绝了Datadog以相同估值提出的收购要约。该领域其他交易:
- Serval——由Sequoia领投的1.5亿美元C轮融资;
- Hex——由Peak XV领投的1亿美元D轮融资;
- Collective——General Catalyst投资的1亿美元B轮融资;
- Infisical——4000万美元,估值6亿美元,用于机器身份标识和AI代理保护;
- Casap——5600万美元B轮融资,用于银行纠纷和反欺诈的AI代理。
金融科技领域,Wealthsimple募集了约3亿美元,估值98亿美元;Capitolis完成了1.2亿美元E轮融资,估值19亿美元。
新风险投资基金:为下一周期储备资本
基金管理人的募资持续复苏。10月完成关闭的基金包括:
- Spectrum Equity——25亿美元,公司历史上最大的成长型基金;
- Forbion——两支生物技术基金合计23亿欧元;
- Sprints Capital——第五期基金7.25亿欧元;
- Seaya——新成长型基金首次关闭6亿欧元;
- Inspired Capital——第四期基金4.5亿美元,聚焦纽约;
- Headline——4亿美元,面向欧洲创始人;
- AP Ventures——第三期基金3亿美元,面向工业和能源技术;
- Bison Ventures——1.6亿美元,面向物理AI。
有限合伙人(LP)仍偏好具有经过验证的回报记录和窄行业专业化的基金管理人。
亚洲、欧洲与新兴市场
在中国,Approaching.AI在B轮融资中募集了超过13亿元人民币,BioGeometry将A轮融资总额扩大至超过1亿美元。据现有数据显示,腾讯和阿里巴巴正在谈判以超过200亿美元的估值投资DeepSeek。这将是该实验室获得的首笔外部资本。在欧洲,与Aleph Alpha合并后的Cohere正在推进由Schwarz Group领投的大规模E轮融资,估值目标约200亿美元。荷兰的Braid募集了3800万美元。非洲和中东方面,DPI Venture Capital募集了1.12亿美元用于金融科技基金。
俄罗斯与独联体:谨慎的市场
2026年前九个月,俄罗斯科技初创公司的风险投资总额为56.7亿卢布。较上年同期减少一半。俄罗斯AI公司的投资年内增长至42亿卢布。莫斯科风险投资基金将拨款2.5亿卢布用于发展科技公司,并计划吸引约10亿卢布的联合投资。投资者的谨慎和项目的严格筛选正成为本地市场的常态。
风险投资者11月应关注的事项
- Anthropic的价格区间和路演需求:它们将成为AI初创公司估值的基准。
- AI芯片和计算基础设施领域巨型融资轮的动态。
- 机器人技术和物理AI领域的交易,包括战略投资者的参与。
- 年末前基金的最终关闭和LP的兴趣意愿。
- 并购活动:Upwind拒绝Datadog的报价表明,强势初创公司愿意等待IPO。
本周总结:初创市场以创纪录的私募融资轮和正在打开的IPO窗口这一罕见组合进入11月。对风险投资基金而言,当前的主要任务是在人工智能资本高度集中的背景下保持估值纪律。