2026年10月21日(星期三)风险投资者和基金的议程关键主题:
- OpenAI在Anthropic预计于11月中旬上市之前,寻求在超过1.4万亿美元的估值下筹集约300亿美元。
- 人工智能基础设施仍然是风险资本的主要吸引点:Modal、Nscale和Verda成功完成重大融资轮。
- 新独角兽:Town的估值达到10亿美元,Dream Labs在机器人技术上筹集到9000万美元。
- 金融科技与国防技术显示出来自基金的持续需求。
- 市场风险:半导体行业的修正和数据中心的债务负担抑制了估值。
OpenAI与Anthropic:争夺机构资本的战斗
本周最受关注的新闻是OpenAI试图在预投资估值为1.4万亿美元的情况下,锁定约300亿美元的融资轮。消息来源指出,现有股东SoftBank和阿布扎比MGX参与了谈判,阿联酋基金合计讨论了投资至多100亿美元。黑石集团和加州大学的捐赠基金也对此表示了兴趣。
OpenAI为何如此急切
- 资金竞争。Anthropic于10月14日举办了投资者日,并准备上市;这两家公司均不仅面向相同的主权基金和长期投资者。
- 基础设施承诺。公司需要保持流动性储备,以防万一 IPO 市场疲软推迟了其计划于2027年进行的上市。
- 估值增长。1.4万亿美元的估值比3月的12.2亿美元轮融资期望高出约64%,当时的估值为8520亿美元,并符合约28倍年收入500亿美元的乘数。
对风险市场而言,这是一个信号:在发布Anthropic的财务报告后,两家公司将相互估值,而这些数字将为整个生成性人工智能领域设定基准。
人工智能基础设施:大融资轮及超10亿美元收入
10月的第三周以大型基础设施交易为标志。投资者越来越多地区分应用AI和“铲子与镐”——那些具有确认收入的计算平台。
- Modal Labs - 750百万美元的D轮融资,由Accel主导,估值为157.5亿美元;该公司的年收入超过10亿美元。
- Nscale - 34亿美元的可转换融资轮,主导方为Third Point Ventures,这是本月最大的交易。
- Verda - 芬兰的GPU云服务提供商在由Emergence Capital主导的B轮中筹集了1.89亿美元,估值超过10亿美元;年收入约为1.65亿美元,现金流为正。
- Salience Labs - 1.25亿美元的B轮融资,专注于光子计算。
新独角兽和应用人工智能
尽管资本集中在领先者身上,但应用层初创公司仍在获得融资——前提是它们能够解决昂贵的企业需求。
本周初的交易
- Town - 1.08亿美元,估值10亿美元:公司开发能够在整个团队层面工作的人工智能助手。
- Dream Labs - 前NVIDIA研究人员筹集9000万美元用于创造廉价机器人的通用AI“脑”。
- Legora - 5.5亿美元D轮融资,估值为55.5亿美元;法律AI已确立为2026年最强的垂直领域之一。
- Plinto - 290万欧元的pre-seed融资,用于开发AI代理控制账单中的错误。
国防技术与网络安全
国防科技彻底从小众领域转变为风险资本的主流。Shield AI在G轮中筹集了15亿美元,估值为127亿美元,而Anduril为其员工进行了价值13亿美元的招标,其中公司的估值在短短五个月内从610亿美元上升到900亿美元。
在网络安全领域,Armadin表现突出:在Andreessen Horowitz和Accel的支持下,B轮融资为2.55亿美元,估值为25亿美元,专注于自主攻击安全平台。投资者在保护免受增强的人工智能攻击方面进行了投资。
金融科技:增长35%及代币化
金融科技领域正在经历强劲复苏。2026年第三季度,该行业的全球投资约为275亿美元,涉及897笔交易,比去年增长35%。
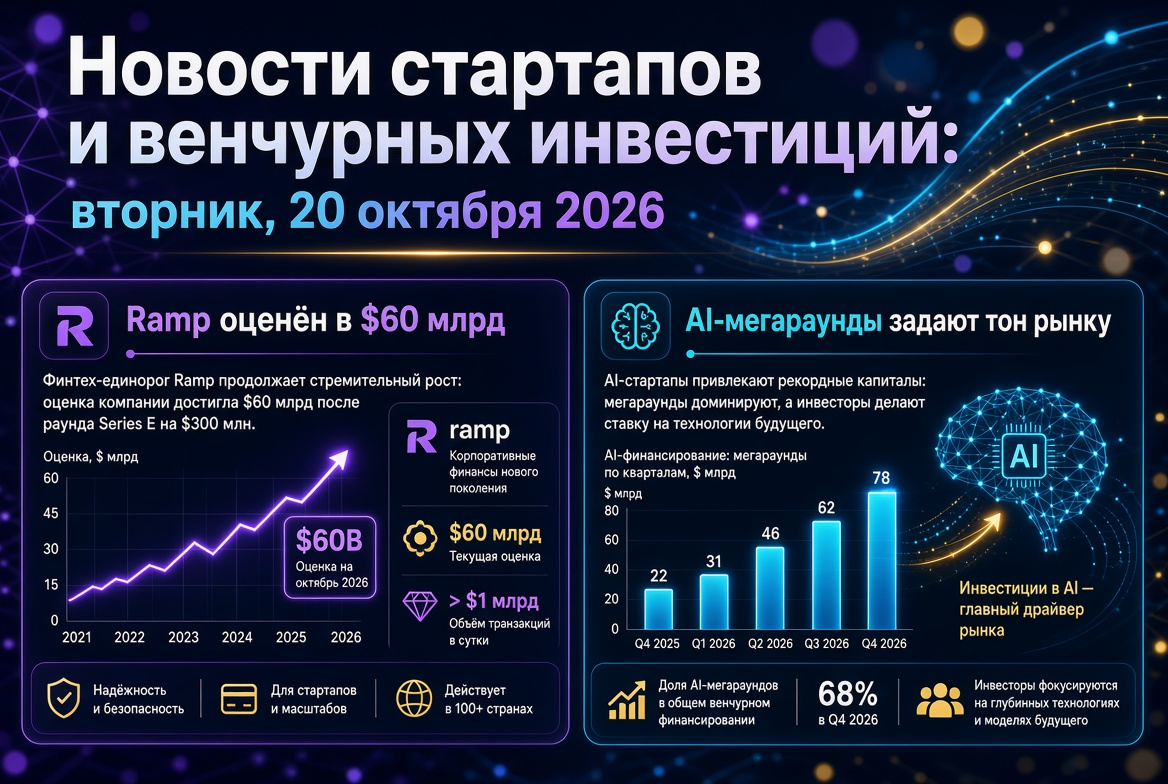
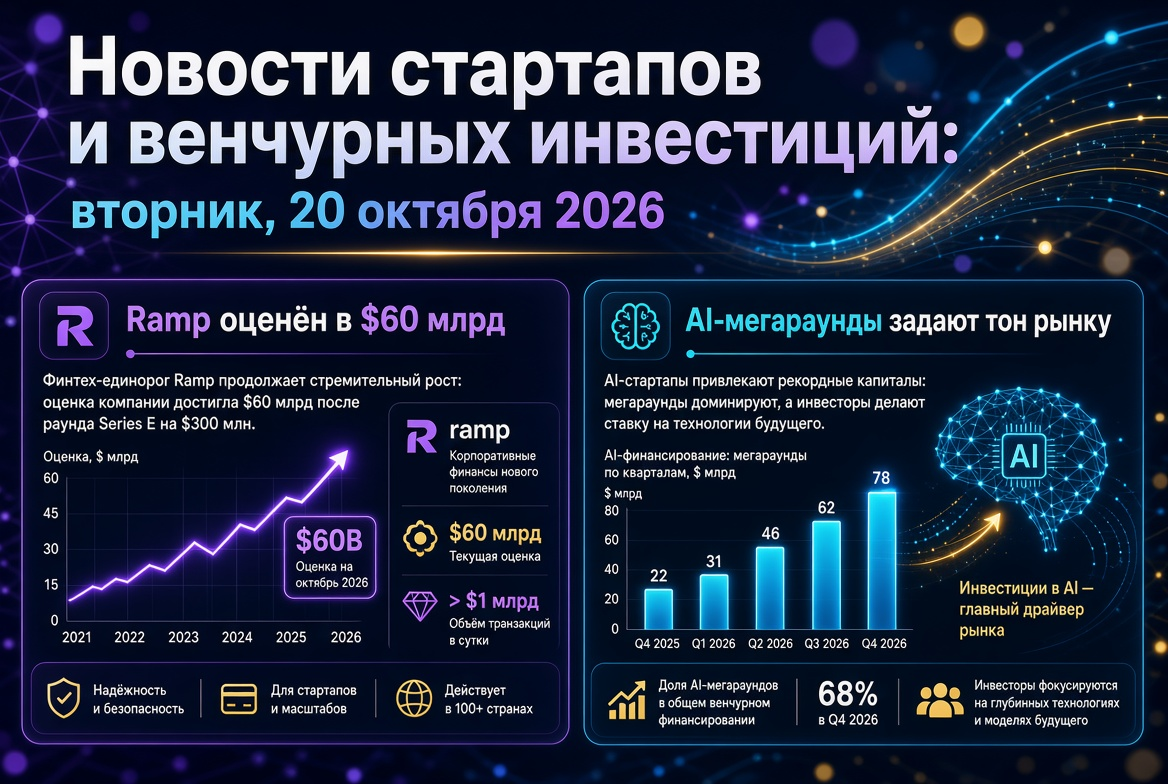
- Ramp - 18.5亿美元,估值为600亿美元,是今年最大的金融科技融资轮之一。
- Valon - D轮融资1.5亿美元,估值为23亿美元,Ribbit Capital参与。
- Spiko - 9000万美元的B轮融资,由NEA主导,旨在扩大代币化货币市场基金。
- Capitolis - E轮融资1.2亿美元。
加密风险投资保持谨慎:在10月份的前18天中,加密项目在27轮融资中筹集了约4.37亿美元,其中大部分资金来自Strive的2.08亿美元后IPO融资轮。
深科技、生物技术与气候科技
风险投资基金继续在AI应用之外多元化其投资组合:
- Oratomic - 4.75亿美元的B轮融资,来自ARCH Venture Partners、Khosla Ventures、Index Ventures、General Catalyst和Bezos Expeditions的财团。
- OMass Therapeutics - C轮融资3.1亿美元;Soufflé Therapeutics - 1.35亿美元的B轮融资,专注于RNA疗法。
- Voltus - 重组的D轮融资2.25亿美元,专注于分布式能源平台。
- Icon - D轮融资2亿美元,致力于机器人建筑,Baillie Gifford和BlackRock参与。
新风险投资基金与干粉
资金募集仍在继续,尽管仍集中在有限的管理者手中。最近几周的一些显著基金包括:
- Diffusion ONE - 12.5亿美元;
- DCVC VII - 约6.54亿美元;
- TCGX亚太生命科学基金I - 6亿美元;
- PSV科技基金II - 5600万美元,专注于北欧的pre-seed初创公司。
IPO市场及估值风险
2026年已成为科技IPO的创纪录年份,但十月份的波动性让部分发行人暂时搁置了上市。费城半导体指数的公司在不到两周的时间里失去了超过1.6万亿美元的市场资本,而CoreWeave的约500亿美元的债券价格大幅下跌。AirTrunk REIT、Firmus和SB Energy推迟或撤回了上市,银行家们指出,若干公司正在等待Anthropic的上市结果。
亚洲保持活跃
本周印度预计会迎来Zetwerk Manufacturing和Tonbo Imaging的首次亮相,确认新兴市场退出窗口的韧性。
俄罗斯及独联体:市场寻找底部
俄罗斯风险投资市场仍面临压力。2026年上半年,科技初创企业获得的投资总额约为2930万美元,比去年减少62%,交易数量减少至35笔。同时,资本向并购交易转移:约830万美元的33笔交易。投资者更倾向于成熟的公司,拥有经过验证的商业模式和工业级B2B技术。
投资者的启示
2026年10月的初创企业与风险投资市场显示出“两速”动态。资本集中在领导者——人工智能实验室、基础设施和国防技术上,而其他公司则必须证明收入和单位经济。未来几周的关键参考指标:
- OpenAI融资轮的结果和最终估值;
- IPO Anthropic的参数及市场反应;
- 半导体股票和人工智能基础设施债务市场的动态;
- 年底前新风险投资基金的募集速度。
对基金而言,这是一个在估值纪律和行业多元化变得比快速进入交易更重要的时期。