风险投资市场在2026年10月的最后十天以创纪录的季度业绩和日益增加的资本集中度进入。金融科技公司Ramp在估值600亿美元时筹集了18.5亿美元,而人工智能基础设施依然是投资者的主要吸引力,IPO窗口持续扩大。本综述汇集了创业公司的关键新闻、最大融资回合、风险基金的关闭以及投资者和基金在年末资本分配中应考虑的信号。
2026年10月的风险投资:投资者和基金的主要信息
简要:本周五大主要事件
- Ramp在投资前估值600亿美元时完成了18.5亿美元的融资轮。
- Modal Labs在D轮融资中筹集了7.5亿美元,估值为157.5亿美元。
- 根据KPMG Venture Pulse的数据显示,2026年第三季度全球风险投资达到了1709亿美元。
- Stryker向英国CMR Surgical投资了4亿美元,并拥有未来并购的选择权。
- 市场期待Anthropic的IPO申请和印度史上最大规模的Jio股票发行。
宏观图景:创纪录的年份与资本集中度的增长
根据KPMG Venture Pulse的最新报告,2026年第三季度全球风险投资达到了1709亿美元,涉及8341笔交易,前三季度总额为7283亿美元。今年有望成为风险投资史上最佳结果之一。自年初以来参与企业风险基金的交易量已超出去年全年最高纪录。
然而,市场结构正在发生变化:
- 集中度。资本集中在少数人工智能大轮融资中:基础模型、数据中心、机器人技术、国防技术。
- 选择性。不在这些领域内的创业公司面临明显更严格的筛选。
- 前景。分析师预计,投资将进一步加速流向人工智能基础设施、物理和工业人工智能、国防技术和可再生能源。
北美地区的季度融资较上个季度有所下降,但这种趋势主要是由于缺乏OpenAI和Anthropic的新融资轮,而不是整体市场的冷却。
Ramp和金融科技:四个月内估值600亿美元
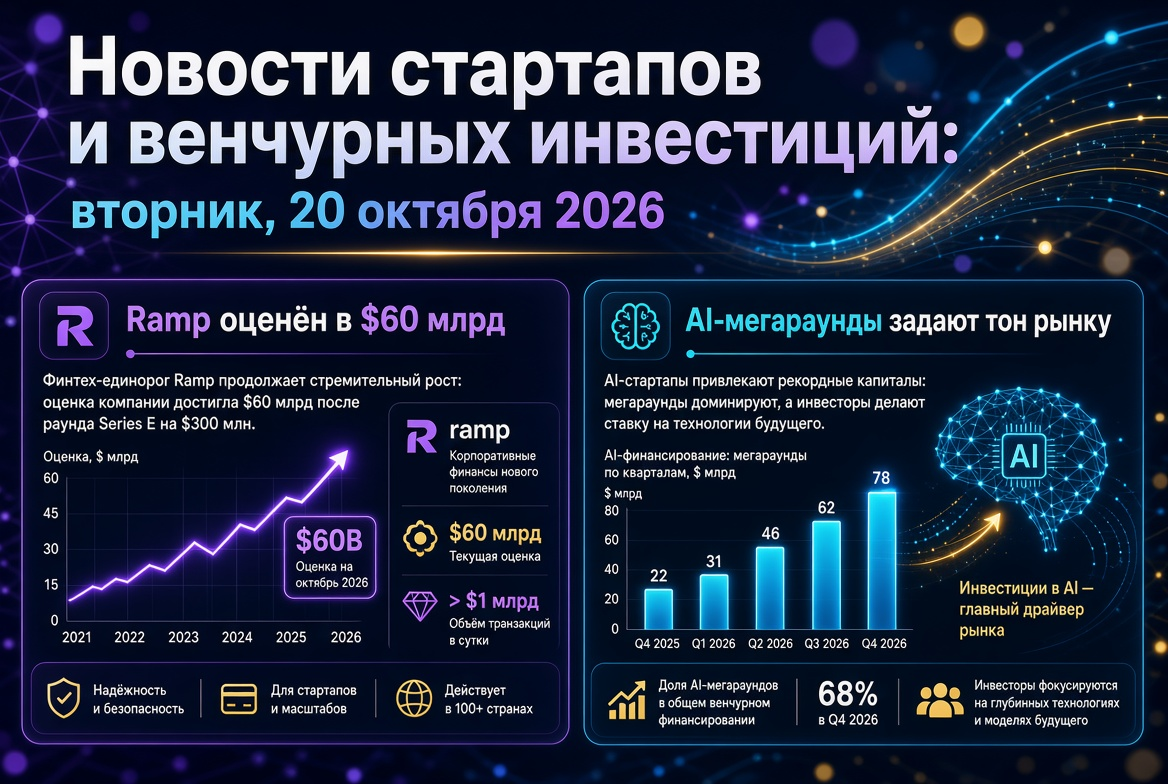
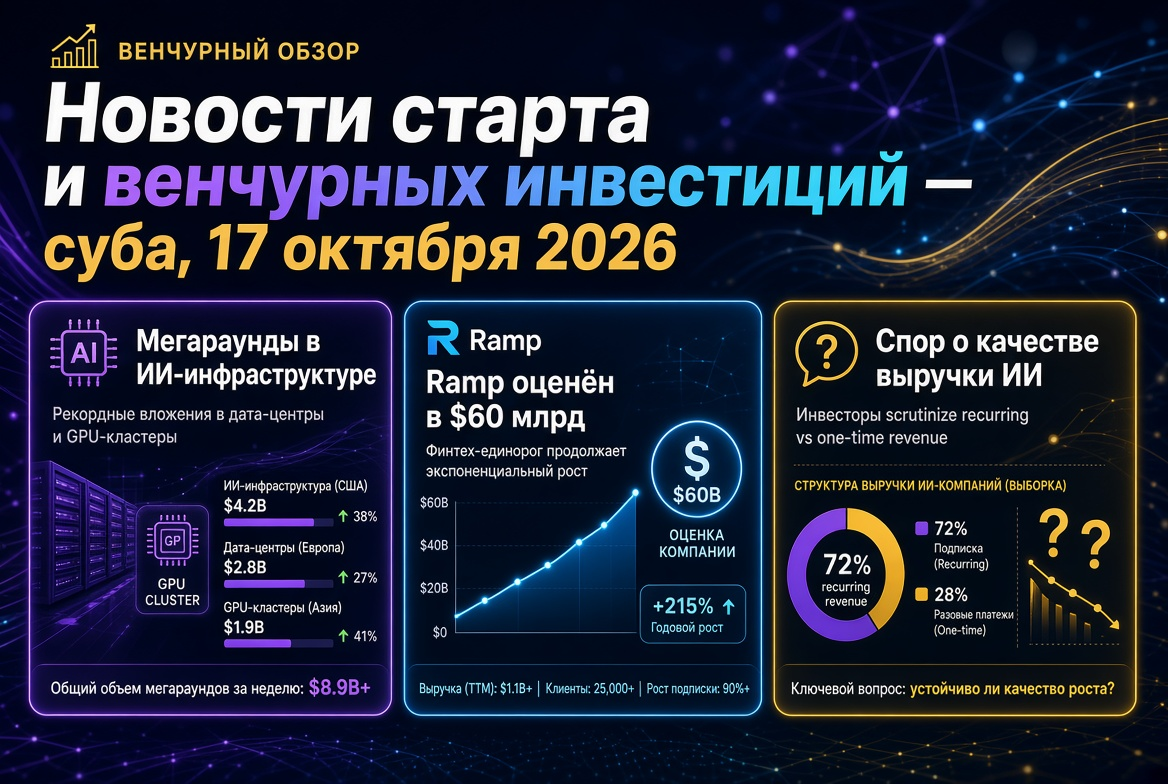
本周的主要交易:Ramp,一家企业信用卡和支出管理平台,在投资前估值为600亿美元时筹集了约18.5亿美元。该融资由Dragoneer Investment Group和Thrive Capital领投,Founders Fund、Sands Capital、Avenir Growth及众多机构投资者参与。
为什么这对投资者重要
- 在2026年6月,Ramp被评估为440亿美元:四个月内增值了160亿美元。
- 该公司服务于超过70,000家企业,预计年收入已超过15亿美元。
- 其最近的竞争对手Brex以51.5亿美元被Capital One收购,Ramp实际上仍是独立支出管理领域的领导者。
- 增长战略以金融流程中的人工智能为基础:在模型之间路由任务以及为会计事务所提供工具。
在其他显著的金融科技交易中,ID Finance在增长轮中筹集了6.1亿美元,保险人工智能平台Ledgebrook在安联X和洛克菲勒资本管理公司的共同投资下获得了2亿美金融资。
人工智能初创企业与基础设施:资本深入技术堆栈
2026年的趋势依然存在:投资者从应用型人工智能转向计算、光学、半导体和模型训练工具。
最大人工智能融资轮
- Modal Labs:以Accel为首的D轮融资750亿美元,估值为157.5亿美元。为AI推理提供的云基础设施。
- Manus(Butterfly Effect):超过5亿美元,由博宇资本和IDG资本牵头。这是在与Meta交易破裂后的首次融资。
- SignSplit:在脱离隐身模式的战略种子轮融资中,筹集了4亿美元。
- Arena:在B轮中融资2亿美元,估值为31亿美元,提供AI模型评估平台。
- Salience Labs(牛津):在B轮中融资1.25亿美元,用于AI数据中心的光学切换。
- Labelbox:在E轮融资超过1亿美元,用于模型训练和评估。
- Mueon:在A轮融资6500万美元,用于超大规模计算的模块化半导体系统。
生物技术与医疗技术:战略投资者增强布局
life sciences部门显示出对后期融资的持续需求和企业的积极参与。
- CMR Surgical:Stryker向优先股投资4亿美元,并拥有收购选择权,扩展在软组织机器人手术方面的影响力。
- OMass Therapeutics:在C轮中筹集3.1亿美元,参与者包括GV、Bain Capital Life Sciences、Forbion和Novo Holdings。
- Matchpoint Therapeutics:在B轮融资中获得1.5亿美元。
- Soufflé Therapeutics:在B轮融资中获得1.35亿美元,包括主权基金和安进风险投资。
- Suki:在E轮中筹集9000万美元,致力于医疗AI文档处理。
欧洲与印度:地区创业新闻
欧洲
今年以来,欧洲风险融资同比增长约40%。本周交易包括:
- 法国Dougs筹集了5000万欧元用于AI会计自动化;
- 汉堡的Rabot Energy完成了5000万欧元的B轮融资;
- Duvo在Balderton Capital的领导下,获得3200万美元的A轮融资;
- Skeleton Technologies获得了独角兽地位。
印度
企业AI初创公司RapidCanvas在Vertex Ventures的领导下筹集了2900万美元的B轮融资,而Urban Company已批准在瞬时家庭服务领域竞争的情况下筹集最多25亿印度卢比。
风险基金:谁关闭了新基金
GP的募资仍然是选择性的:LP将资本集中在经验丰富的管理者和细分策略上。
- Spectrum Equity: XI基金筹集了25亿美元,超额认购。
- Pear VC:第五只基金为3.33亿美元,管理资产已增长至11亿美元。
- Endeavor Catalyst: 第五只基金为3.2亿美元。
- Balerion Space Ventures:第二只基金为2亿美元,专注于太空技术。
- DIG Ventures:筹集1.2亿美元用于欧洲AI基础设施。
- Nauta:在目标为1.5亿至2亿欧元的第六只基金的首次关闭中筹集了6000万欧元。
- Turbine Capital:筹集6080万瑞典克朗用于北欧深科技,参与者包括Saab、Scania和沃尔沃汽车。
IPO与退出:流动性窗口扩大
公开证券发行业务在2026年仍然是风险投资组合的主要流动性来源。
- Anthropic:媒体报道称,该公司可能会很快公开提交文件,上市时间定于11月中旬。
- Jio:筹集32亿美元的IPO将于10月21日至23日进行认购,估值约为1080亿美元,可能成为印度历史上最大的股票发行。
- Tonbo Imaging:防御技术公司的IPO已超额认购,预计将在10月23日上市。
- Klook:撤回了约4亿美元的美国IPO申请,这提示市场需求的选择性。
通过M&A的大型退出中,AMD以约82亿美元收购World Labs实验室。
这对风险投资者的意义
- 集中风险。行业收益越来越依赖于少数人工智能领军企业,这要求重新评估投资组合的多样化。
- 基础设施论点。计算、光学、能源和半导体仍然是后期阶段的优先领域。
- 战略资本。企业越来越多地参与带有收购选择权的交易,如在CMR Surgical的情况。
- 流动性。Anthropic和Jio的公开发行将成为对2026年底大规模IPO需求的测试。
本周的初创公司和风险投资新闻证实了今年的主要趋势:市场以创纪录的速度增长,但资本分配越来越不平衡。对于基金而言,第IV季度的关键因素将是获取AI基础设施交易的途径、评估的纪律性以及通过IPO的退出准备。