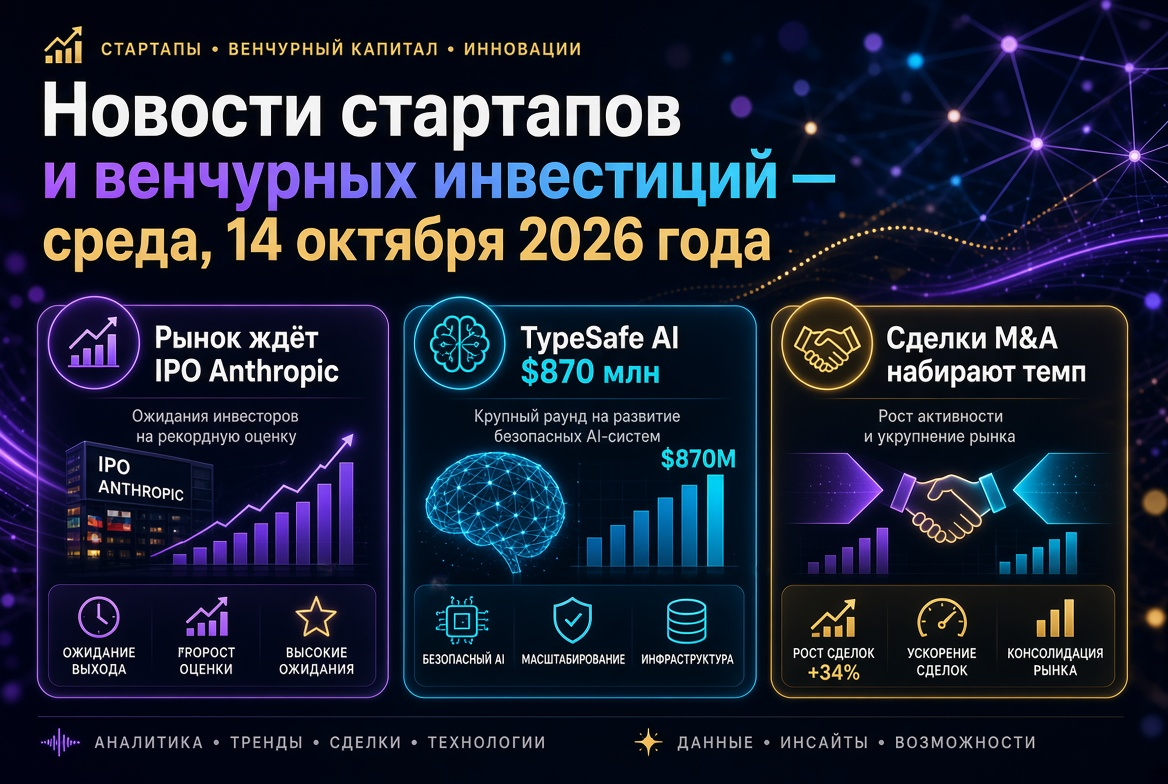
2026年10月15日创业公司和风险投资的主要新闻:第三季度总结、Anthropic IPO准备、人工智能、量子技术和国防领域的巨额融资、重大并购交易和新的风险投资基金
到2026年10月中旬,全球风险投资市场发出了矛盾的信号。经过九个月的努力,风险投资的总额达到了历史纪录,但资本却越来越集中在与人工智能相关的少数公司身上。对于风险投资者和基金来说,三大主题浮出水面:准备十年来最大的IPO、创纪录的超过10亿美元的融资轮以及作为退出渠道的并购交易的活跃。
本周形成创业市场议程的关键事件:
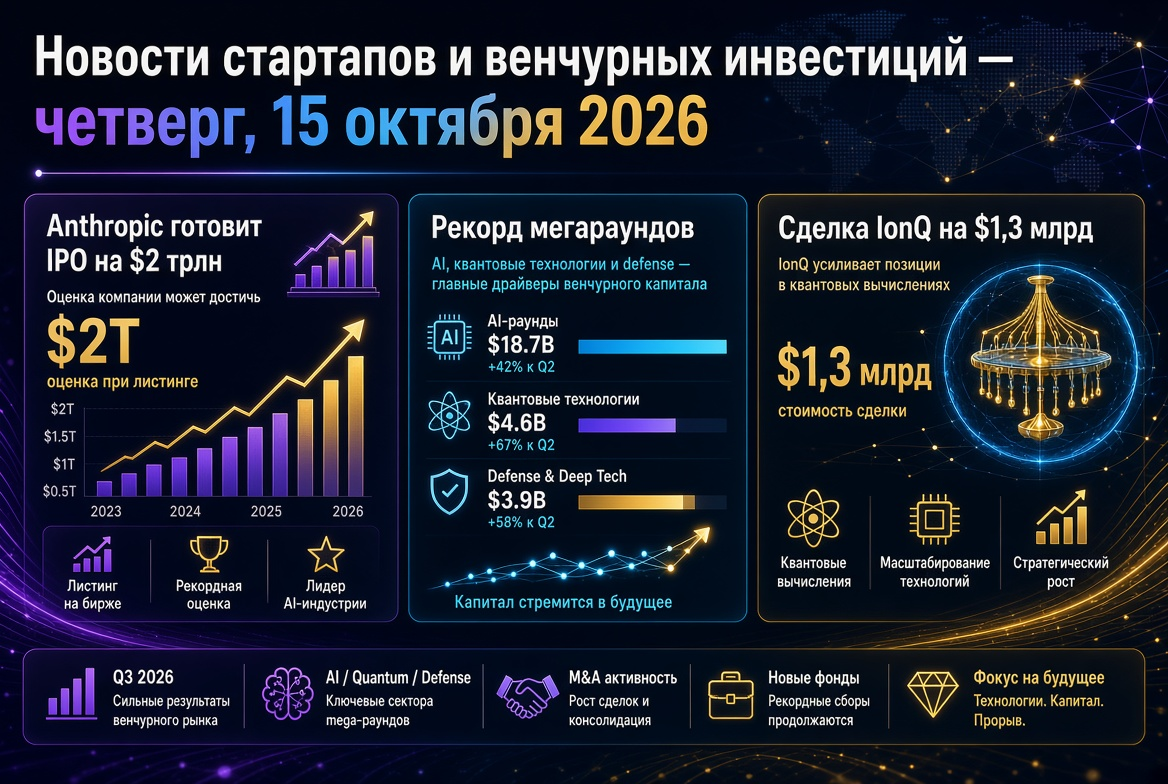
- Anthropic IPO推迟到11月 — 路演预计在11月9日的那一周开始,目标估值讨论在约2万亿美元左右。
- 创纪录的巨额融资轮 — 第三季度有27个创业公司吸引了超过10亿美元的融资轮。
- 中国人工智能加速发展 — DeepSeek、Manus 和 Infinigence AI 完成了大型融资轮。
- 量子技术与网络安全交汇的并购交易 — IonQ以高达13亿美元的价格收购Elisity。
- 英国创纪录的融资 — 英国的风险投资基金在第三季度筹集了69亿美元。
第三季度总结:创纪录的九个月和资本集中度上升
根据Crunchbase的数据显示,2026年第三季度全球风险投资总额为1590亿美元,融资的创业公司近6000家。这比创纪录的第二季度(2120亿美元)减少了25%,但比去年增长了53%。在九个月内,风险投资市场吸引了6790亿美元的资金,这是历史上同期的最高数字。
季度的关键指标:
- 1020亿美元,或64%的所有风险投资,流入人工智能领域的创业公司。
- 27轮超过10亿美元的融资 — 这是绝对纪录,相比于第二季度的16轮和第一季度的14轮;这些融资几乎占总资本的三分之一。
- 910亿美元(57%)由美国公司吸引,且旧金山湾区占全球总额的四分之一左右。
- 早期阶段增长25%,达406亿美元,表明对种子轮和A轮融资的需求依然强劲。
PitchBook和NVCA对美国的数据确认了这一趋势:从1月至9月,该国的风险交易总额达到5158亿美元,其中82.7%流入人工智能。然而,首次募集基金的管理者仅关闭了81只基金,总金额为49亿美元 — 新团队在资本市场上仍然难以与大基金竞争。
Anthropic IPO:11月窗口和估值争议
公共市场的主要话题是为Anthropic在纳斯达克的IPO做准备。最新消息显示,路演推迟了大约一个月,预计将在11月9日那一周开始,这使得在感恩节前前景亮望。预计公司将在推广之前披露第三季度财务数据。
- 最后一次私人估值 — 2026年5月的H轮融资后约为9650亿美元。
- IPO参考 — 投资者讨论的估值在1.8万亿至2万亿美元之间,计划筹集最多1000亿美元。
- 怀疑者 — 独立分析公司New Constructs称未来的上市被高估,并大大低于市场预期的估值。
对于风险投资者来说,风险因素显而易见:SpaceX在夏季以大约1.77万亿美元的估值上市,但到7月底,其股价已损失约一半的价值。Anthropic的IPO结果将成为关键指标,表明公开市场是否愿意为人工智能公司支付私募市场的倍数。
人工智能中的巨额融资轮:模型、国防与法律技术
10月份继续进行人工智能领域的大型融资轮。最显著的交易包括:
- Shield AI — 以127亿美元的估值在G轮融资中融资15亿美元;国防自主系统已正式成为风险投资的主流。
- Legora — 在D轮融资中融资5.5亿美元,估值为55.5亿美元;法律人工智能仍然是今年最强劲的领域之一。
- Temporal — 在E轮融资中融资5.5亿美元,用于工作流程编排基础设施的发展。
- Arena — 在B轮融资中融资2亿美元,估值为31亿美元,主要由Lightspeed和Khosla Ventures主导;对人工智能代理的评估和测试需求不断增加。
- Applied Intuition — 据报道在约300亿美元的估值下获得投资者的建议。
重要信号是:现在不仅基础模型的开发者获得“实验室”估值,提供特定行业解决方案的应用人工智能创业公司也获得了类似待遇。
中国:DeepSeek、Manus与对本土AI基础设施的投资
中国风险市场表现出明显的复苏:
- DeepSeek 关闭了首个外部融资轮 — 在评价超过500亿美元的情况下融资超过120亿美元,参与者包括腾讯和宁德时代,然后以大约4亿美元的估值领导了机器人创业公司Winverse AI的种子轮。
- Manus 在Boyu Capital和IDG Capital的主导下融资超过5亿美元 — 此融资为北京阻止其被Meta收购后的首轮融资。
- Infinigence AI 在C轮融资中筹集了23亿人民币(约合3.44亿美元),用于人工智能基础设施的发展。
- 福建富联集成电路 在全国产业基金的支持下,通过战略融资轮筹集了近10亿人民币。
深科技:量子计算、神经接口和化学
风险资本越来越多地投资于回报周期较长的深科技:
- Oratomic — 在B轮融资中融资4.75亿美元,旨在创建抗故障的量子计算机。
- Sabi — 在Khosla Ventures的带领下,完成了5000万美元的种子轮资金,用于“脑-人工智能”可穿戴界面的开发。
- Albert — 在TCV的主导下完成5500万美元的B轮融资,致力于化学研究的人工智能平台建设。
- Soufflé Therapeutics — 加签的B轮融资为1.35亿美元,旨在推动临床项目的进展;生物技术正在恢复投资者的信心。
并购交易:IonQ收购Elisity
本周在并购市场上最大的交易是IonQ收购Zero Trust解决方案开发商Elisity,交易金额高达13亿美元,以股权方式支付,包括高达1.5亿美元的业绩达标支付。预计在第四季度完成交易。
- 这是IonQ在收购SkyWater Technology(18亿美元)和Oxford Ionics(11亿美元)之后的第三笔重大收购。
- 交易逻辑是将后量子密码技术与用户、设备和人工智能代理的访问控制结合起来。
- 市场对此消息持谨慎态度:IonQ的股价因资本稀释的忧虑而下跌。
对于基金而言,这笔交易表明,战略买家愿意为收入不断增长和客户基础稳固的网络安全初创企业支付溢价。
欧洲:英国创纪录的融资和能源独角兽
根据汇丰创新银行和Dealroom的数据,英国风险投资基金在第三季度筹集了创纪录的69亿美元,共有31只基金,超过过去两年季度平均水平的四倍。英国初创公司筹集了61亿美元,而在九个月内,总额为233亿美元,约占欧洲所有风险投资的35%。
在显著的欧洲交易中:
- 1KOMMA5°(德国) — 融资7000万欧元,估值13.5亿美元,计划进入美国并考虑进行IPO。
- Epyr — 获得1500万欧元用于工业热电气化。
- Ambio(芬兰)和OlsAro(瑞典) — 在塑料回收和农业技术领域的种子融资轮大约在500万欧元左右。
新风险投资基金与有限合伙人的资本市场
在资本向大基金集中之际,早期阶段的管理者继续关闭新的基金:
- Pear VC 为其第五只基金筹集了3.33亿美元,专注于早期阶段。
- DataTribe 开始为其第四只网络安全基金募集资金。
- Monte Carlo Capital 在目标为2600万欧元的情况下,进行了第二只基金的第一次关闭,金额为1300万欧元。
在印度,初创公司在第三季度筹集了29亿美元,电动汽车和人工智能类别领先。在俄罗斯,"斯科尔科沃"的居民人数超过5400人,投资总额达到创纪录的437亿卢布。
这对风险投资者意味着什么
到2026年10月,风险市场的总量依然创纪录,但对资本的获取愈发选择性。基金的主要结论:
- 集中化是投资组合的主要风险。 整个季度的三分之一资本投向了27家公司,而平均初创公司在竞争越来越狭窄的市场份额中游走。
- Anthropic IPO将为退出设定基调。 成功的上市将为其他晚期人工智能公司打开窗口,反之则会对二级市场的估值造成冲击。
- 并购成为退出的重要渠道, 特别是在网络安全、量子技术和基础设施领域。
- 早期阶段仍然是入场的关键 — 年同比增长25%的融资为种子轮和A轮的基金提供了合理估值的交易空间。
本周的总结:初创公司和风险投资在进入年度最后一个季度时达到了活跃的高峰,但人工智能领袖与其他市场之间的差距正在扩大。接下来的几周 — Anthropic的财务报告披露、旧金山的TechCrunch Disrupt会议和重大并购交易的完成 — 将决定投资者在2026年年底的情绪。