石油市场:地缘政治溢价将布伦特保持在105美元以上
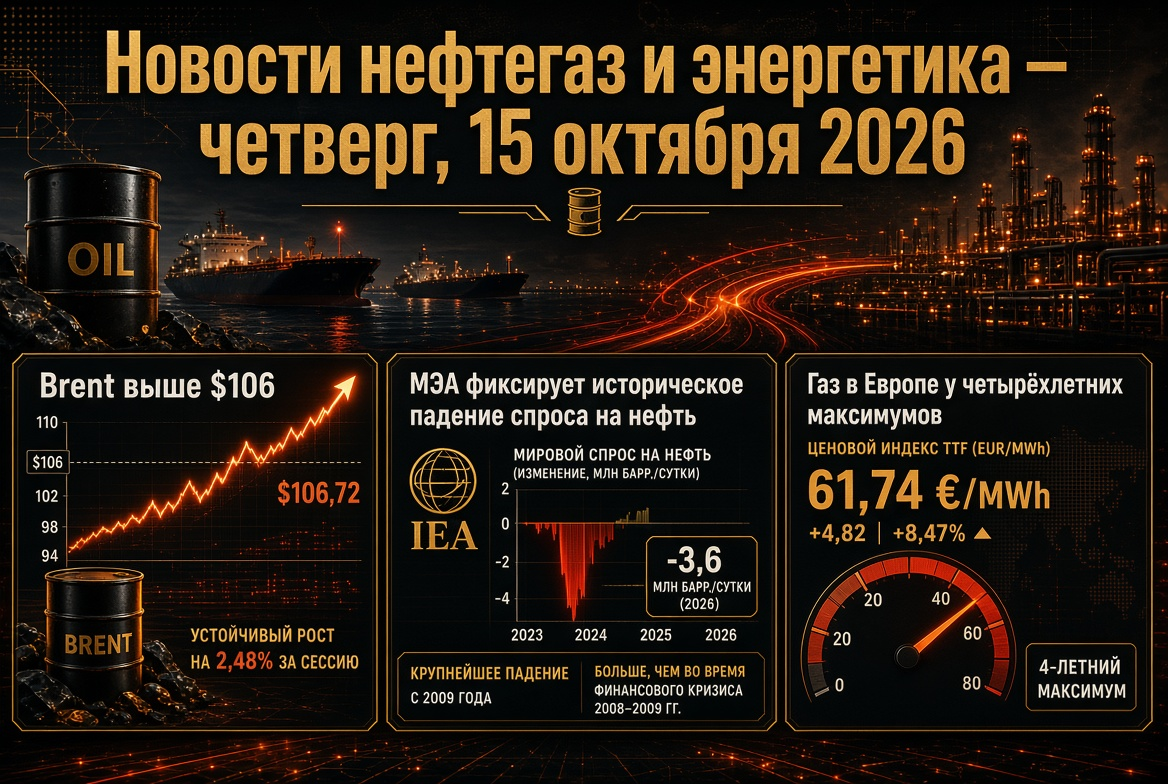
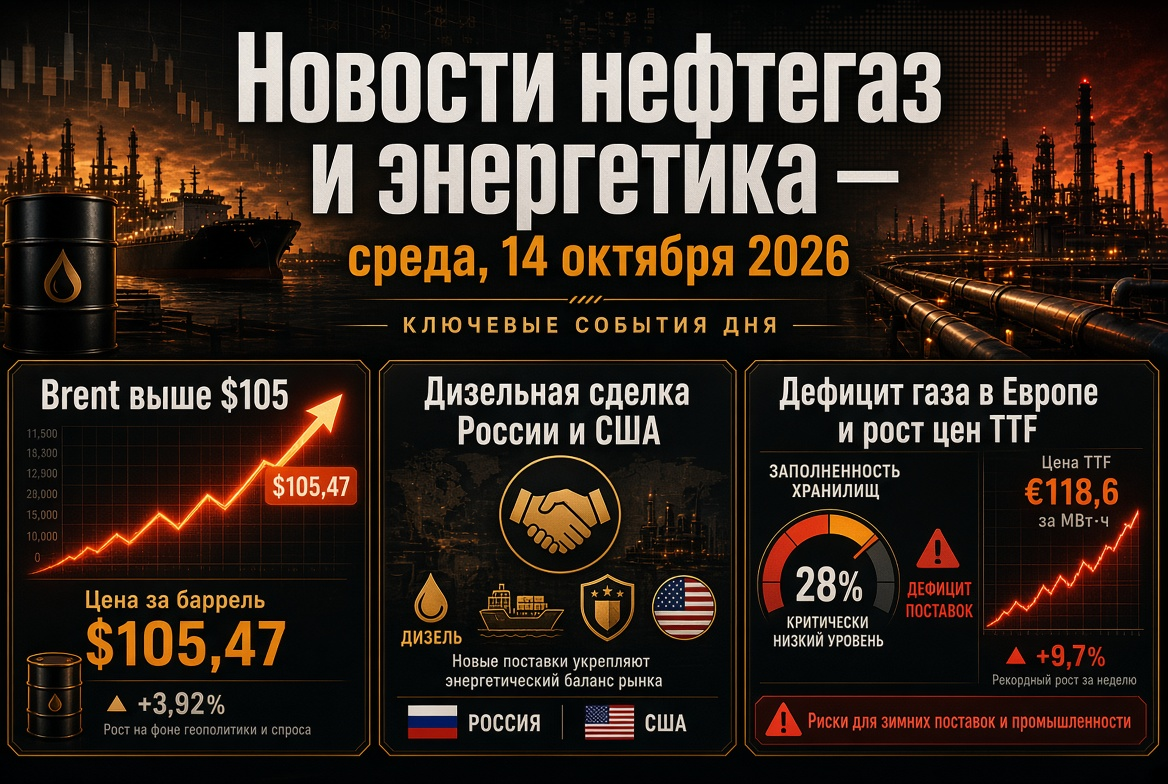
截至10月14日交易结束,12月布伦特原油期货报价在每桶106.3至106.5美元之间,盘中一度上涨至107.15美元。美国WTI原油约为95美元。一年前,油价约为62至63美元,这意味着过去一年上涨了超过70%。
价格驱动因素主要有:
- 霍尔木兹海峡。袭击仍在继续:未与德黑兰协商的航线上的油轮在水雷附近爆炸,10月13日,一艘集装箱船在海峡出口处沉没。伊朗将海峡的全面开放与美国提出的七个条件的执行挂钩。
- 胡塞武装对沙特阿拉伯的袭击。“安萨尔阿拉”运动表示已对沙特阿美在达哈兰和东部省、利雅得的炼油厂及首都机场的设施进行攻击,并承诺扩大攻击目标。
- 市场与实物市场之间的差距。根据价格机构的评估,实际原材料的报价约为每桶129美元,大大高于纸面布伦特价格。
- 创纪录的运费。从波罗的海和黑海港口向印度运输俄罗斯原油的费用为每桶27至32美元,而从拉斯坦努前往鹿特丹的运输费用从2025年的约2美元上涨至超过35美元。
分析师预计WTI将在未来几周内波动在90至100美元之间;若中东局势进一步升级,布伦特可能重返春季120美元以上的高位。
IEA报告:石油需求下降与最大危机相当
国际能源署(IEA)十月份的报告成为本周油气行业的主要分析事件。关键数据如下:
- 预计到2026年,全球石油需求将减少261万桶/日,降至1.0238亿桶/日(预测下调约11万桶/日)。
- 预计到2026年,全球石油供应将减少580万桶/日,降至1.007亿桶/日。
- 预计要到2027年3月,消费才会恢复增长;2027年需求预计将达到约1.0438亿桶/日,仍低于2025年的水平。
- 最大损失集中在蒸馏油和石化原料上,尤其是在亚洲。
IEA还加快了战略库存的释放:在三月份关于释放4亿桶的创纪录决定后,IEA呼吁各国加快将柴油从储备中投放市场。OPEC则连续第六次下调2026年需求预估,但提高了2027年增速的预测,指出需要补充枯竭的库存。
OPEC+: 配额被冻结,实际产量低于计划
七个OPEC+国家决定将11月份的石油产量目标保持不变。配额分配如下:
- 沙特阿拉伯 — 1047.8万桶/日;
- 俄罗斯 — 994.9万桶/日;
- 伊拉克 — 443.1万桶/日;
- 科威特 — 267.6万桶/日;
- 哈萨克斯坦 — 162.8万桶/日;
- 阿尔及利亚 — 100.7万桶/日;
- 阿曼 — 84.1万桶/日。
实际上,许多配额仍停留在纸面上:由于战争和物流限制,一些参与国的实际产量明显低于目标。随着阿联酋于2026年5月1日退出OPEC和OPEC+,联盟结构发生了变化。下次“七国集团”的会议安排在11月1日,监测委员会的会议定于11月29日举行。
俄美柴油交易:市场的新因素
石油产品市场继续积极反应10月9日俄美总统通话中达成的协议。美国财政部发放了临时许可证,暂时放松对俄罗斯柴油的制裁。交易的主要参数包括:
- 10月份向美国和全球市场提供超过30万吨的柴油;
- 11月份再提供50万吨,随后约为100万吨;
- 未来可能达到每月300万吨,具体取决于俄罗斯炼油厂的状态。
莫斯科提前取消了对柴油出口的限制。对于俄罗斯石油公司而言,这是额外的外汇收入和提升炼油产能的动力。对于华盛顿来说,这是在国会选举前降低燃料价格的工具。欧洲外交界对这一交易表示批评,并宣布将实施新的制裁。执行的可行性仍存疑:在夏季针对炼油厂的打击后,一些炼油能力仍在恢复中。
“能源停火”:基础设施的脆弱暂停
10月11日,唐纳德·特朗普宣布俄罗斯与乌克兰之间实施了“能源停火”——即双方互不袭击能源基础设施。克里姆林宫对此观点持积极态度,但并未公布正式条款。10月12日,针对乌克兰能源设施的袭击依然持续,直到10月13日才首次出现没有攻击的日子。对于能源市场的参与者而言,暂停的韧性至关重要:对炼油厂的袭击已成为2026年全球柴油短缺的因素之一。
天然气和LNG:欧洲以库存不足进入冬季
欧洲天然气市场是全球能源市场中压力最大的环节。TTF交易所的期货价格飙升至每兆瓦时86至87欧元,创下自2022年12月以来的最高点;同比增长约170%。其原因包括:
- 卡塔尔LNG的出口因拉夫法尔港的设施受损而减少;
- 欧盟地下储气库的填充率约为73%,而季节性标准在90%左右;
- 与亚洲之间存在激烈竞争以争夺自由的液化天然气货物。
部分分析师保持审慎的预测,预计第四季度价格在每兆瓦时约56欧元,由于加注速度加快。然而,气体市场的物理限制并不会因为外交声明而消除。值得注意的是,俄罗斯北极LNG在九个月中对欧洲港口的供应大约增长了9.5%。
煤炭:亚洲主要燃料的回归
LNG的短缺使煤炭成为此危机的主要受益者。纽卡斯尔动力煤报价约为每吨149至150美元,接近三年来的最高点,比去年上涨超过40%。在亚洲LNG价格约为每百万英热单位25美元的情况下,高质量煤炭的成本对发电公司而言大约便宜80%。IEA预计到2026年全球煤炭需求将创下纪录:中国、印度、日本、韩国和部分欧洲国家正在增加煤炭发电。第四季度传统上是进口的高峰期,因此煤炭出口到年底有可能明显增长。到10月1日,印度燃料储备低于25%标准的发电厂数量达到了85座。
可再生能源与电力:发电创纪录与网路问题
尽管面临油气冲击,能源转型依然持续。到2025年,可再生能源首次在全球电力生产中超越煤炭。新纪录如下:
- 澳大利亚:10月11日,澳大利亚主要电网的屋顶太阳能发电达到了17.5GW,太阳能在消费中所占比例为72%;
- 印度:每日太阳能发电在9月30日创下新高;
- 美国:5月太阳能发电首次超过煤炭。
逆向影响是可再生能源的发电限制创下纪录,以及在阳光最强烈时电力价格为负。这表明,投资于能源存储系统和电网基础设施已成为能源公司的关键议题。
俄罗斯燃料市场:在监管机构的控制下实现稳定
俄罗斯国内石油产品市场仍处于不稳定的稳定阶段:
- 平均零售汽油价格为每升78.73卢布,柴油价格为86.72卢布;
- 自年初以来,汽油价格上涨21%,显著高于总体通胀率;
- 在交易所,AI-92汽油一周内降至每吨69.4万卢布,而AI-95汽油则涨至70.9万卢布;
- 反垄断局已与35个地区签署了燃料价格协议。
最大风险在于炼油厂的非计划停产:扩展柴油出口需平衡外部义务与国内市场的全面保障。
对投资者和能源市场参与者的重要事项
- 石油:地缘政治溢价保持;布伦特的基本区间为100至110美元,基础设施在波斯湾受到攻击时有飙升风险。
- 石油产品:柴油仍为最短缺的产品;俄罗斯供应及IEA的战略储备能够部分抵消溢价。
- 天然气:欧洲价格对气候和注入速度敏感;寒冷的冬天可能使TTF超过100欧元。
- 煤炭:在亚洲季节性需求高峰的背景下,价格支撑将持续至年底。
- 关键日期:OPEC+于11月1日召开会议,届时还将公布美国和欧洲的石油和天然气库存数据。
到2026年秋季,全球能源行业正处于供给冲击和需求收缩的双重状态。对于石油和天然气公司而言,这是高收入和高风险的时期;对于消费者来说,正是昂贵能源的时代;而对于可再生能源和储能行业,则是快速成长的窗口期。