2026年9月19日创业公司和风险投资的最新消息:Crusoe的巨型融资、人工智能领导者的万亿估值、新独角兽、数据中心能源、IPO、并购交易以及风险基金的启示
全球风险投资市场在九月的第三周以一种悖论的方式结束:资金成本上升,支票金额也在增加。美国联邦储备系统(FRB)在三年多以来首次提高利率,达到3.75–4.00%。十年期美国国债收益率超过5%。与此同时,私人资本继续积极重新评估控制人工智能基础设施的公司。对于风险投资者和基金而言,9月19日星期六是总结一周的时机,这一周创业公司筹集了数十亿美元,而IPO市场也迎来了新的考验。
对风险投资者的主要信息:
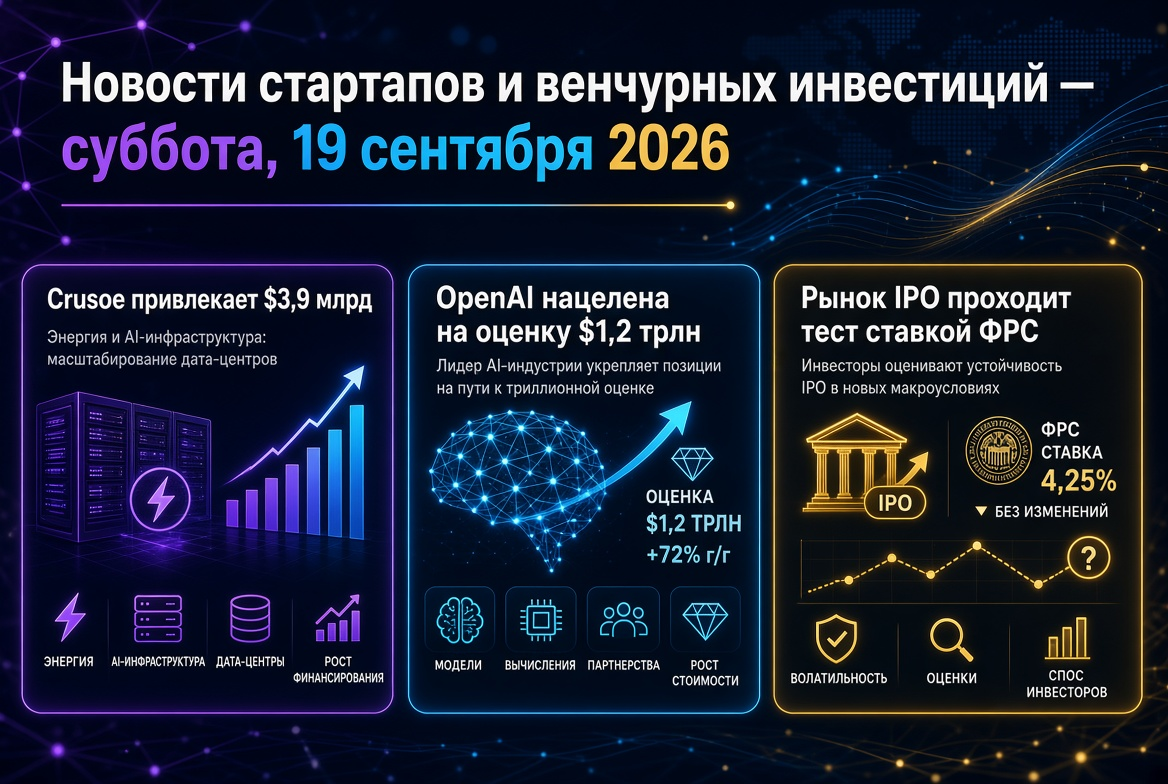
- Crusoe以309亿美元的估值完成了39亿美元的F轮融资。
- OpenAI正在讨论一轮估值超过1.2万亿美元的融资,而Anthropic则在准备纳斯达克的IPO。
- Temporal、Positron、Factory、Impulse Space是本周的巨型融资。
- Mazama Energy、TAR、Holtec——数据中心能源正成为独立的投资主题。
- Anew Labs和CADDi——新的亚洲独角兽。
- FRB暗示年底前可能再次加息。
Crusoe:为控制AI的“瓶颈”融资39亿美元
位于丹佛的Crusoe以309亿美元的后估值完成了39亿美元的F轮融资。主要投资者为Atreides Management和Valor Equity Partners。去年的融资为13.75亿美元时,公司估值略高于100亿美元,也就是说估值已经增长了三倍。Crusoe建设数据中心,销售云GPU计算能力,并推出模块化数据中心,这些数据中心建在有电的地方。已签约超过6GW的电力需求。投资者将该公司视为具有成长技术潜力的基础设施资产。
值得注意的是,周四的前十笔交易中,约89%的交易额(43.7亿美元)都集中在Crusoe身上。风险资本仍然可用,但分配越来越不均。
OpenAI与Anthropic:期待IPO的万亿估值
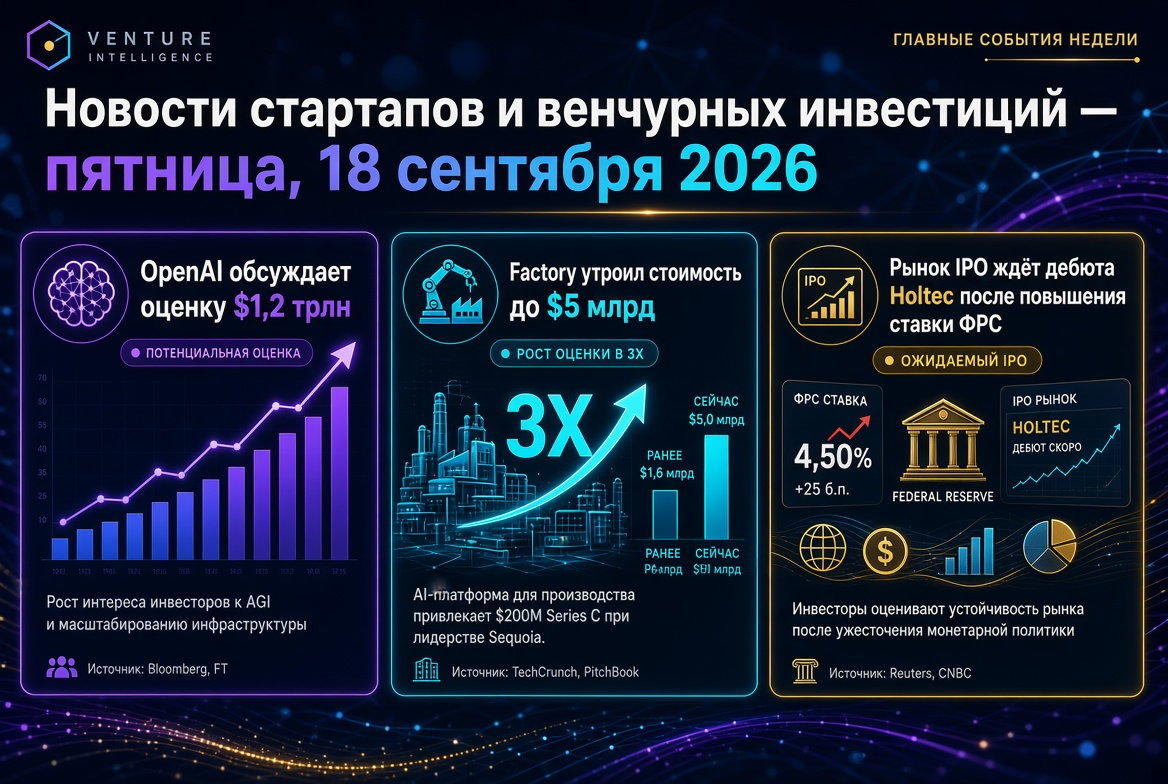
OpenAI正在进行早期谈判,讨论估值超过1.2万亿美元的融资。这一估值比三月份的8520亿美元高出约41%,当时公司筹集了创纪录的122亿美元。这一倡议来自投资者,参数仍有可能改变。萨姆·阿尔特曼确认2026年的IPO不会进行。年收入已超过400亿美元。
Anthropic在5月份以965亿美元的估值筹集了650亿美元。媒体报道,该公司将在10月中旬最早开始在纳斯达克进行IPO的市场推广,并希望在11月3日的美国中期选举之前上市。在此之前,它将确定150亿美元的可再生信贷额度。在6月以1770亿美元的创纪录估值进行IPO后的SpaceX,此次上市将为整个AI领域设定公开倍率。
本周的巨型融资:从AI代理到太空项目
- Temporal——以125.5亿美元的估值完成5.5亿美元的E轮融资,领导投资者为Lightspeed。该公司为AI代理开发可靠执行平台。
- Positron——以50亿美元的估值完成8.75亿美元的C轮融资,领导投资者为NEA。产品是针对推理的芯片。
- Factory——获得黑石集团、Khosla Ventures和红杉资本的2亿美元投资,估值达50亿美元。产品为软件开发的AI代理。
- Impulse Space——E轮融资增加3.08亿美元,估值从6月份的42.6亿美元增至54亿美元。
- Nex——从Baillie Gifford和BAI Capital获得超过1.5亿美元的E轮融资。计算机视觉的游戏系统是一个少见的大型融资,未涉及生成式AI。
- Sling Therapeutics——在Forbion和TPG的参与下,完成1.23亿美元的C轮融资。生物技术再次回到公众视野。
新独角兽与早期阶段:押注垂直AI
本周有三家公司获得独角兽地位。Profound在Sequoia和Kleiner Perkins的支持下以18亿美元的估值筹集了1.8亿美元。Thatch获得了1亿美元的融资,估值达10亿美元。Arcee AI以10亿美元的pre-money估值完成了B轮融资。
在早期阶段,创业公司将AI嵌入客户预算的特定项目中:
- MIND——以约4亿美元的估值完成7200万美元的B轮融资。该公司通过AI代理保护企业数据免受泄露,收入增长了17倍。
- Adaptive——筹集3000万美元的B轮融资(Tidemark),用于为建筑公司提供金融软件。
- Kastle——获得2400万美元的A轮融资(Insight Partners),用于AI代理进行信贷评估。
- Viabot——获得2400万美元的A轮融资(Walden International),用于提供自主机器人服务。
- Hang Ten Systems——获得Xora和Temasek结构投资的5300万美元种子轮融资。自5月以来总融资已达8500万美元。
- Hello Haven——获得Mayfield支持的1500万美元pre-seed融资,用于开发具有持续记忆的个人AI。
AI能源:地热与核能投资
电力正成为计算增长的主要限制因素,风险投资也随之关注这一短缺。Mazama Energy完成了1.35亿美元B轮融资,专注于“超热”地热能源。主要投资者包括Centaurus Capital和Doerr Capital,ConocoPhillips、Shell Ventures、Khosla Ventures及Gates Frontier参与了该轮融资。TAR在为数据中心构建独立供电系统方面获得了1.2亿美元的A轮融资,估值为10亿美元。石油和天然气公司与气候基金愈发频繁地形成联合体。
IPO与宏观经济:FRB加息作为质量筛选器
FRB委员会一致投票,12票赞成,提升利率25个基点,并表示年底可能还会有一次加息:18位委员中有16位预计将再次提高利率。原因在于原油价格超过100美元的通货膨胀。科技市场经受住了冲击。周四纳斯达克上涨约1.6%,半导体指数上涨3.3%。
IPO窗口仍然开放。今年以来美国的募资总额超过1450亿美元,Altera已秘密提交申请。周五计划在纳斯达克上市的Holtec Nuclear将成为周末的标志。该公司将在15–18美元的区间内发行5000万股,融资总额最高可达9亿美元,估值最高可达102亿美元。最终价格和首个交易的动态将显示公开投资者是否愿意为“核”故事买单。X-energy的交易价低于发行价,而Standard Nuclear在首日交易中下跌。
并购:战略家收购AI资产
并购活动与融资轮次并行进行:
- Nvidia以129亿美元收购Hugging Face。
- SpaceX以600亿美元收购开发者Cursor,以股票支付交易。
- Stripe据媒体报道,将以超过70亿美元收购OpenRouter。
- SAP支付超过10亿欧元收购Prior Labs。
对于风险投资基金而言,并购正在成为与IPO同样重要的流动性渠道。
亚洲与欧洲:国家资本与风险投资协同
ByteDance将其专注于药物开发的AI子公司Anew Labs分离为独立公司。首轮外部融资为2.9亿美元,估值为15亿美元。此轮融资由HSG、IDG Capital和Hillhouse主导,参与其中的还有上海国有基金。ByteDance保留56%的股份。
东京的CADDi以约12亿美元的估值完成178亿日元的D轮融资。投资者包括Woven Capital和Salesforce Ventures。在欧洲,伦敦的Mantic获得Balderton和Radical Ventures的2000万美元用于AI预测。苏格兰的iGii在B轮融资中从政府获得1170万英镑的资金,作为1100万英镑的补充。创业公司与工厂、材料和医疗的距离越近,交易中的战略与国家资金的占比就越高。
这对风险投资者和基金意味着什么
- “AI曝露”不再只是一个论点。市场为控制稀缺资源——计算能力、能源、数据和受监管流程支付。
- 市场分化为两个部分。巨额支票流向行业领导者,而其他公司的A轮和B轮融资依然温和。中位数创业公司的高额资金已经成为负担。
- 资本密集型不再是死刑判决。在合同需求明确的情况下,基础设施模型即使在4%利率下也能获得融资。
- 主要风险是重新估值的速度。一年内估值三倍增长需要验证收入和利润率的稳定性。
- 秋季将决定流动性。Holtec的交易和Anthropic IPO的准备工作将显示公开市场将如何接受私人估值。
风险投资市场在九月的最后十天中以创纪录的私人估值和三年来最高的资金成本进入阶段。那些向投资者展示控制稀缺资源和可行经济体的创业公司将获得成功。