石油市场:三周以来首次周度调整
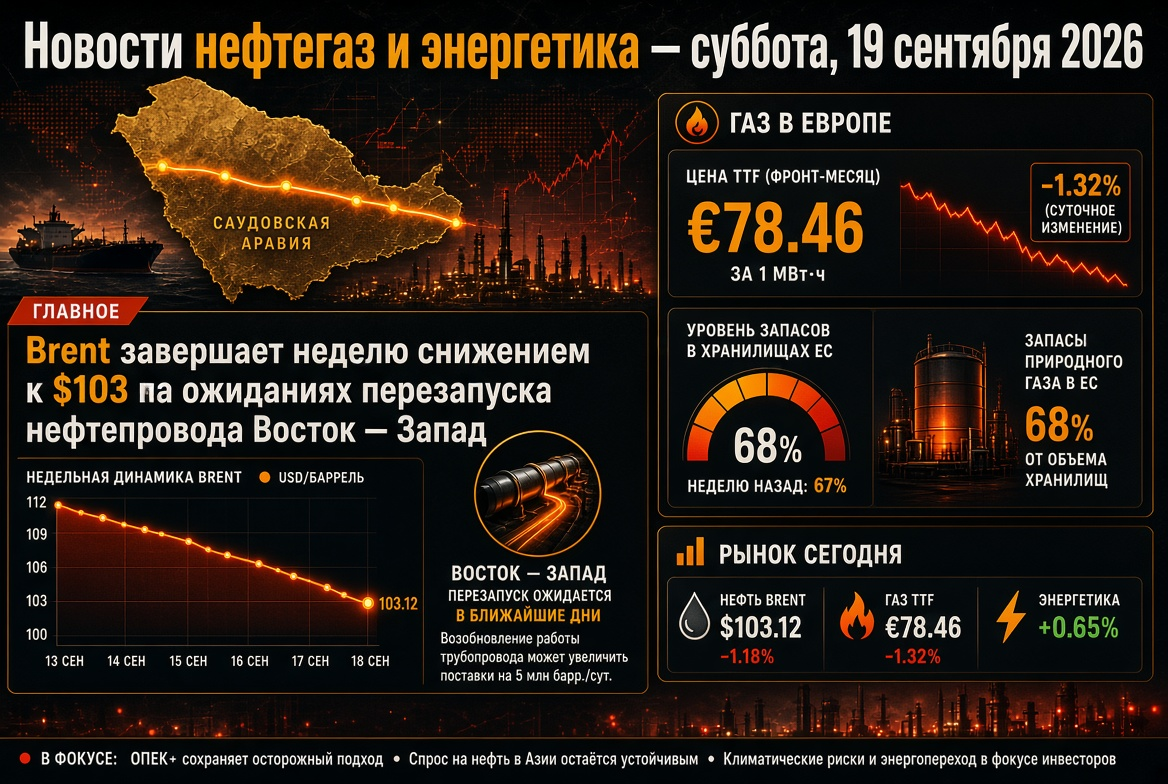
周五,油价连续第三个交易日下跌:布伦特油价降至每桶102.5–103.5美元,WTI则一度跌破100美元。根据周末总结,布伦特油价周跌幅约为2%,尽管在周一时报价曾涨至108美元,接近四个月以来的最高点。
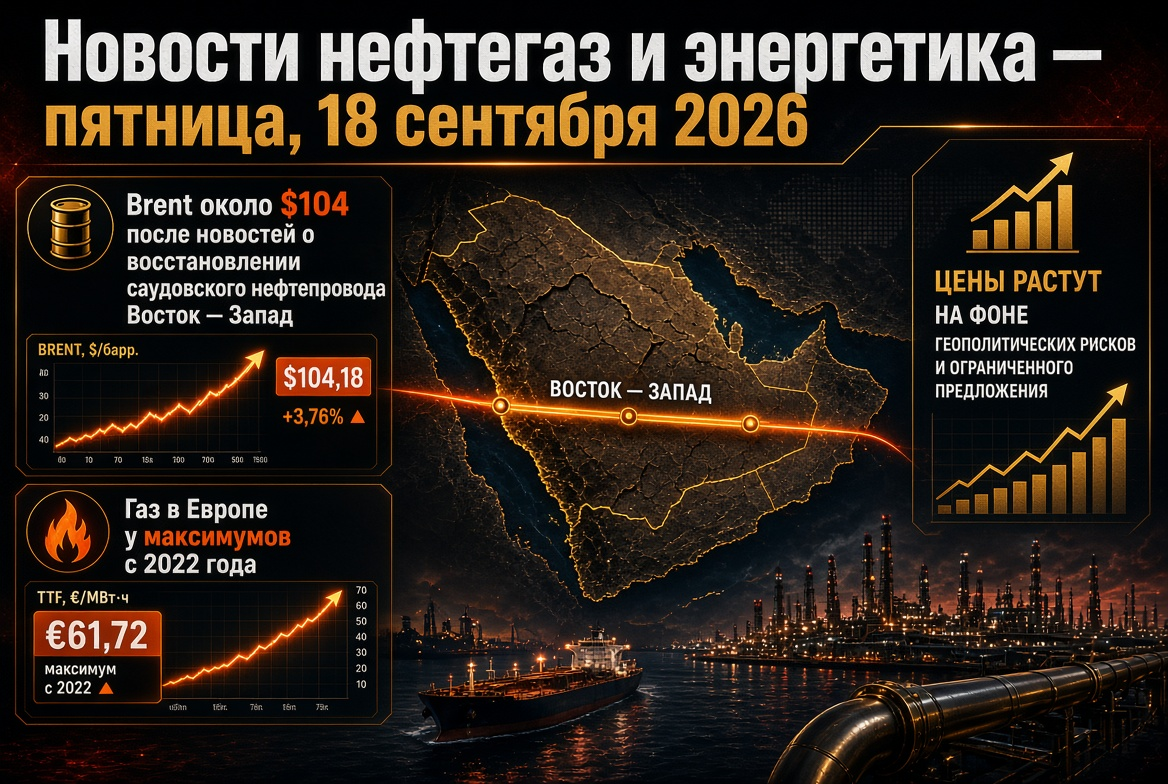
- 周三:由于有消息称沙特阿拉伯石油管道“东西管道”即将部分重启,布伦特油价下跌近3%,至105.7美元——三周以来最大跌幅。
- 周四:布伦特收于104.82美元,WTI收于101.91美元。
- 一个月:WTI涨幅约为18-19%,布伦特涨幅约为13%;与一年前的价格相比,油价上涨超过50%。
分析师普遍认为,基本面并不支持布伦特油价长期低于100美元。期货曲线处于深度反向市场状态:12月合约价格几乎比11月合约低5美元——市场为立即交付支付溢价。
中东:东西管道、红海和霍尔木兹海峡
东西管道的输送能力高达700万桶/日,是霍尔木兹海峡的主要替代路线,最近几个月的输送量高达500万桶/日。由于无人机袭击,三座泵站受损,扬伯港的装船暂停。利雅得希望在几天内恢复大约一半的输送能力;完全恢复预计需要五到六周。
- 绕行路线:沙特阿拉伯向亚洲炼油厂提供通过阿曼苏哈尔港进行“船对船”转运的额外货源。
- 红海:胡塞武装占领了莫赫、佩里姆岛和哈尼什岛,并对沙特港口实施封锁;周四双方再次在边境展开攻防。
- 霍尔木兹:海峡几乎对商业航运关闭,暂无美国与伊朗的直接谈判,伊朗港口的海上封锁仍在持续。
- 产量:沙特阿拉伯报告称,8月份的产量降至1990年以来的最低水平。
国际能源署(IEA)警告称,供应中断已迫使消费者减少石油需求。
石油产品和炼油厂:柴油仍是短缺的中心
- 美国柴油的裂解价差在周三达到了每桶117.97美元,创下历史新高;欧洲的柴油价格也处于历史高峰。
- 纽约交易所的柴油价格约为每加仑5.05–5.25美元;美国的零售价格创下6.23美元/加仑的历史新高,汽油为4.32美元/加仑。
- 美国的蒸馏油库存已经连续第三周上升:增加了160万桶,达到1亿790万桶,初步信号显示市场降温。
欧洲的柴油价格大约比2月份的水平贵70%左右。对于位于非冲突区的炼油厂而言,这是超额利润时期,但对于燃料公司、航空业和物流行业来说,则是成本冲击。
天然气和液化天然气:欧洲以68%的库存进入供暖季
周五,TTF期货价格上涨了1.5-2%,达到每千兆瓦时77-78欧元,周三为82欧元;按年计算,欧洲的天然气价格上涨了约140%。欧盟的天然气储存量约为68%,比五年平均水平低16个百分点,接近20年来的最低水平。
- 卡塔尔:液化天然气的不可抗力续期至11月;约17%的拉斯-拉凡制浆能力被关闭,维修预计需三至五年。
- 亚洲:现货液化天然气价格为每百万BTU26-28美元,创下2022年以来的最高点;该地区的液化天然气需求可能在年底下降3-10%,部分南亚买家拒绝了高价报价。
- 挪威:计划内维修临时减少了管道供应量。
- 美国:亨利中心(Henry Hub)价格约为每百万BTU2.86美元;创纪录的价差支持美国液化天然气出口商。
俄罗斯和乌克兰:无能确认的能源停火,燃料出口受限
华盛顿于9月14日宣布的停止对能源基础设施攻击的协议在实际上并没有生效:在过去一周,西斯拉夫和雅罗斯拉夫尔的炼油厂遭到袭击,攻击仍在继续发生于乌克兰基础设施。莫斯科认为这一想法“很好”,基辅则在保证下愿意进行降级。
- 来自行业来源的报告称,柴油出口禁令延长至10月底;对于非生产者,该禁令延长至2027年1月31日。
- 汽油出口的全面禁令持续至2027年1月31日;航空煤油的出口限制至11月30日。
- 由于无人机袭击,六个大型俄罗斯炼油厂的产量有所减少。
对于全球石油产品市场而言,俄罗斯柴油的缺席是导致中间蒸馏油创纪录高溢价的因素之一。
亚洲:印度和中国共同争夺可用的桶数
8月份印度的俄罗斯石油进口量约降至210万桶/日,较7月份的270万至280万桶有所减少:炼油厂的维修、原料的较低可用性以及中国炼油商的积极采购均对此产生了影响。布伦特油价从峰值回落为印度带来了喘息之机——印度卢比稳定在95.8卢比/美元左右。而人民币则升至四年来的最高点,使得中国的能源进口成本降低。
电力、可再生能源和核能:结构性转变加速
- 可再生能源:根据国际能源署(IEA)的评估,到2030年,全球可再生能源的发电量将每年增长约1000 TWh,其中超过600 TWh来自太阳能发电;低碳电源在全球电力中的占比将从42%提高至50%。
- 核能:铀的价格约为每磅90美元;美国与沙特阿拉伯签署了和平利用核能的协议,韩国的Saeul 3号核电机组已经完工。而夏季干旱限制了欧洲核电厂的运行。
- 瓶颈:大型燃气轮机的交付时间超过了电站的建设周期。
高价天然气改善了可再生能源和储能设备的经济性,但利率的上涨使电网和新项目的资本成本增加。
煤炭:亚洲电力系统的保险
纽卡斯尔的能源煤价格保持在每吨约145美元。东亚地区用煤炭和核能替代昂贵的液化天然气,支撑了对澳大利亚、印尼、俄罗斯和南非等出口国的需求。长期趋势没有改变:根据国际能源署的预测,全球煤炭在电力发电中的占比将从2025年的34%下降至2030年的27%,因此主要生产国并不急于投资新矿山。
宏观经济:利率因能源通胀而上升
美国联邦储备银行在9月16日将利率上调25个基点至3.75-4.00%,这是自2023年以来的首次升息;周五日本银行也上调了利率。美国10年期国债收益率约为4.95%。根据最新数据,美国的钻井平台数量上升至591(包括450个石油平台和132个天然气平台),相比去年539个有所增加:页岩公司对价格作出反应,但态度谨慎。
投资者和能源市场参与者需要关注的事项
- 东西管道的实际重启及扬伯港的装货恢复。
- 霍尔木兹海峡和巴卑尔曼德海峡的航运情况,以及对基础设施的新攻击。
- 俄罗斯与乌克兰之间的能源停火状态及俄罗斯炼油厂的情况。
- 俄罗斯柴油出口禁令的官方延长。
- TTF的动态、欧洲天然气存储的注入速度,以及与亚洲的液化天然气竞赛。
- 柴油的裂解价差和美国每周库存统计。
近期的基本情景是,布伦特油价将在每桶98-108美元之间波动,且对中东的新闻高度敏感。石油产品和天然气仍然是全球能源市场最紧张的领域。