原油市场:布伦特和WTI下跌,但保持在100美元以上
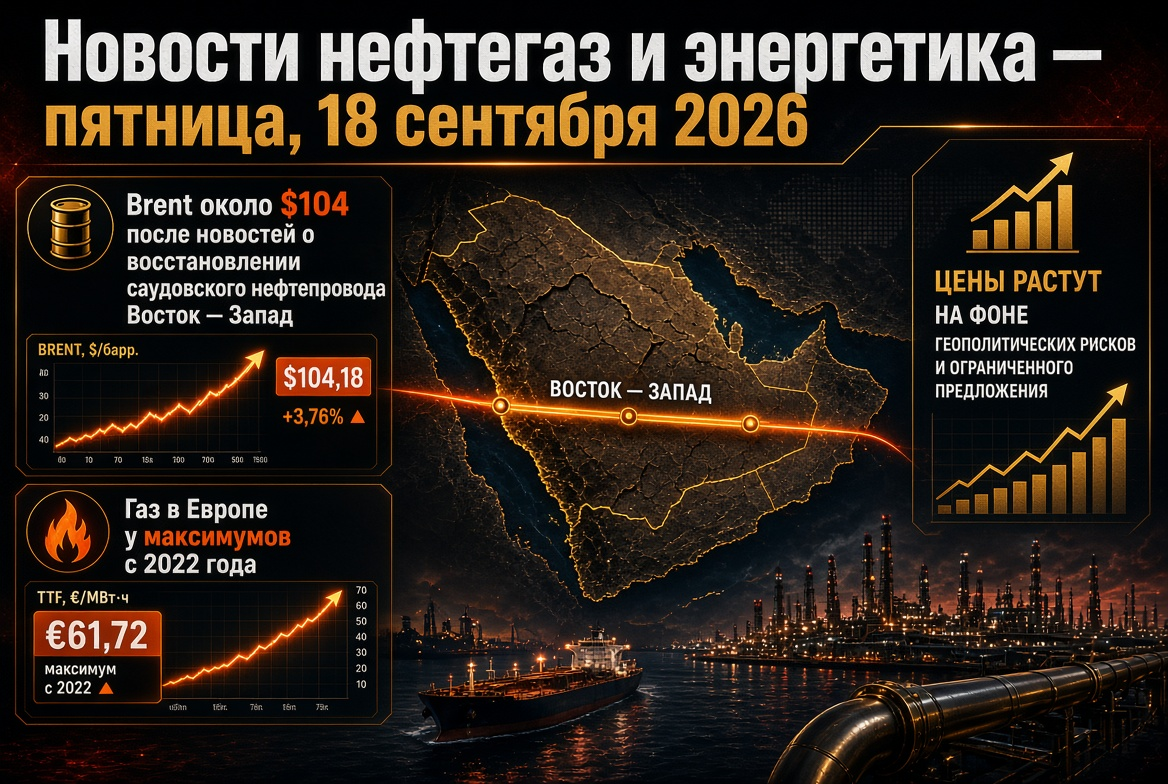
截至周四晚,布伦特原油交易价约为每桶104美元,WTI约在101-102美元之间。本周初,布伦特曾上涨至109美元;一个月来,基准原油上涨约14%,与一年前相比上涨超过50%。主要驱动因素包括:
- 沙特阿拉伯:王国预计在几天内恢复约一半的东-西输油管道产能,该管道上周因无人机攻击受到损坏,并预计在大约六周内达到满负荷。该路线的最大产能为700万桶/天,是霍尔木兹海峡的主要替代通道。
- 霍尔木兹:据美国能源部的数据,本周初约有1800万桶原油和石油产品通过该海峡;在美军的支持下,利雅得正在增加出货量。
- 美国库存:商业原油库存减少了64万桶,降至4.234亿桶,低于市场预期,尽管前期行业评估显示库存增长了710万桶。
- 供应风险:胡塞武装向巴卑尔-曼德海峡推进,利比亚部分油田停产面临不可抗力威胁,以及德黑兰拒绝在满足条件之前与华盛顿谈判。
供应与需求:OPEC和IEA的评估
- 沙特阿拉伯向OPEC报告称,8月份的产量降至624万桶/天,为1990年以来的最低水平;二次源头的评估显示该水平接近730万桶/天。
- 国际能源署在9月份的报告中将2026年全球供应预测下调至1亿7百万桶/天(同比减少570万桶/天)。
- 该机构预计,2026年全球石油需求将减少250万桶/天,2027年恢复至260万桶/天。
- 8月份全球可观察的库存再次减少9500万桶;自2月份以来累积下降507万桶。
油产品和炼油厂:柴油成为市场主要短缺
危机越来越多地从原油转向油产品。9月初,美国柴油的批发价格超过每桶200美元——几乎是战争前水平的两倍,零售价格达到了每加仑5.90美元的纪录。在欧盟,柴油价格约为每升2.04欧元,接近4月份的最高纪录。
- 8月份,来自海湾国家的柴油净出口约为39万桶/天——是战前水平的四分之一;海湾与俄罗斯的总供应较2月份减少了160万桶/天。
- 全球炼油量达到8140万桶/天的夏季高峰,但预计全年将减少260万桶/天。
- 大西洋沿岸炼油厂的利润处于创纪录水平;新加坡的盈利能力受到高昂运费的制约。
对于冲突区外的炼油厂而言,这是一个超额收益的时期,但对燃料公司和消费者来说,成本冲击加剧。
天然气和LNG:欧洲的冬季库存低下
周四,TTF期货价格降至每兆瓦时76-77欧元,上周一价格曾尝试站稳在80欧元以上;周初价格接近82欧元——这是自2022年底以来的最高水平。按年计,欧洲的天然气价格上涨超过130%。欧盟储存设施仅填充约68%——是二十年来该日期的最低水平之一。卡塔尔LNG供应的限制、挪威的计划性维修以及与亚洲之间的竞争加剧了这种压力。美国亨利哈布的价格约为每百万BTU2.90美元——由于创纪录的价差,支持美国LNG出口商。
地缘政治:俄罗斯与乌克兰的能源休战面临疑问
美国总统于9月14日宣布,莫斯科和基辅已同意停止对能源设施的攻击,并将柴油价格上涨主要归因于这一冲突。基辅表示,该协议并未最终确定,仅在获得伙伴的保证时才可行;土耳其充当中介。以前的类似休战尝试往往会维持不久。如果该机制奏效,恢复俄罗斯的炼油能力将有助于降低蒸馏油的溢价。制裁机制仍未改变。
俄罗斯:燃料出口限制维持不变
- 禁止所有市场参与者出口汽油,直至2027年1月31日。
- 柴油、船舶燃料和气油生产者的出口禁令延长至9月30日;市场在等待10月份的决定。
- 国际能源署预计,在过去八个月内,俄罗斯炼油厂平均每三天遭受到实质性打击;自7月以来,该国开始进口石油产品。
- 乌拉尔原油对布伦特的折扣几乎消失,因出货量减少和亚洲市场的高需求。
亚洲:中国在争夺俄罗斯石油的斗争中击败印度
8月份,从俄罗斯进口到印度的原油约下降26%,至约210万桶/天,较7月的创纪录280万桶/天有所下降;原材料总进口量降至460万桶/天。中国的炼油商正在积极收购货物,以取代中东的份额,而印度部分通过委内瑞拉石油来弥补损失。印度炼油厂原材料的短缺可能会导致柴油和汽油的出口减少,这为亚洲油品市场增加了额外的紧张因素。
电力、可再生能源和煤炭:保险与结构性转变
- 煤炭:纽卡斯尔的动力煤价格约为每吨145美元(一个月上涨12%,一年上涨40%)。LNG短缺为2026年亚太地区带来约7000万吨的需求;日本的煤电发电量增长了11%。大型生产商不再批准新矿山,认为这一波动是周期性的。
- 可再生能源:到2025年,全球可再生能源首次超过煤炭发电(33.8%对33.0%),而在2026年4月份,风能和太阳能首次提供超过天然气的电力(22%对20%)。2025年,太阳能装机容量达到创纪录的647GW。
高价进口气体增强了可再生能源和储能的经济性,但短期内,煤炭和核能仍将承担电力系统的平衡职责。
宏观经济:美联储应对石油通胀
美联储于9月16日一致决定提高25个基点,至3.75-4.00%,这是自2023年以来的首次加息,并发出在年底前可能采取进一步措施的信号。监管机构承认无法影响油价,但致力于防止通胀蔓延。美国10年期国债收益率约为5%。对于能源行业而言,这意味着资本成本上升:资本密集型的可再生能源、网络和LNG项目受到压力,而现金流稳定的石油公司显得更具抗风险能力。
投资者和能源市场参与者在星期五应关注的事项
- 东-西输油管道的恢复进度和从燕布的出货量。
- 通过霍尔木兹海峡和巴卑尔-曼德海峡的油轮交通。
- 莫斯科和基辅对能源休战的确认。
- 俄罗斯在9月30日之后的柴油出口决定。
- TTF的动态、欧洲地下储气库的注气速度以及挪威的维修时间表。
- 美国钻探活动的周统计及柴油的裂解价差。
近期的基本情境是原油价格在每桶100-110美元之间波动,对中东消息高度敏感。油产品和天然气仍然是全球能源市场中最紧张的细分市场。