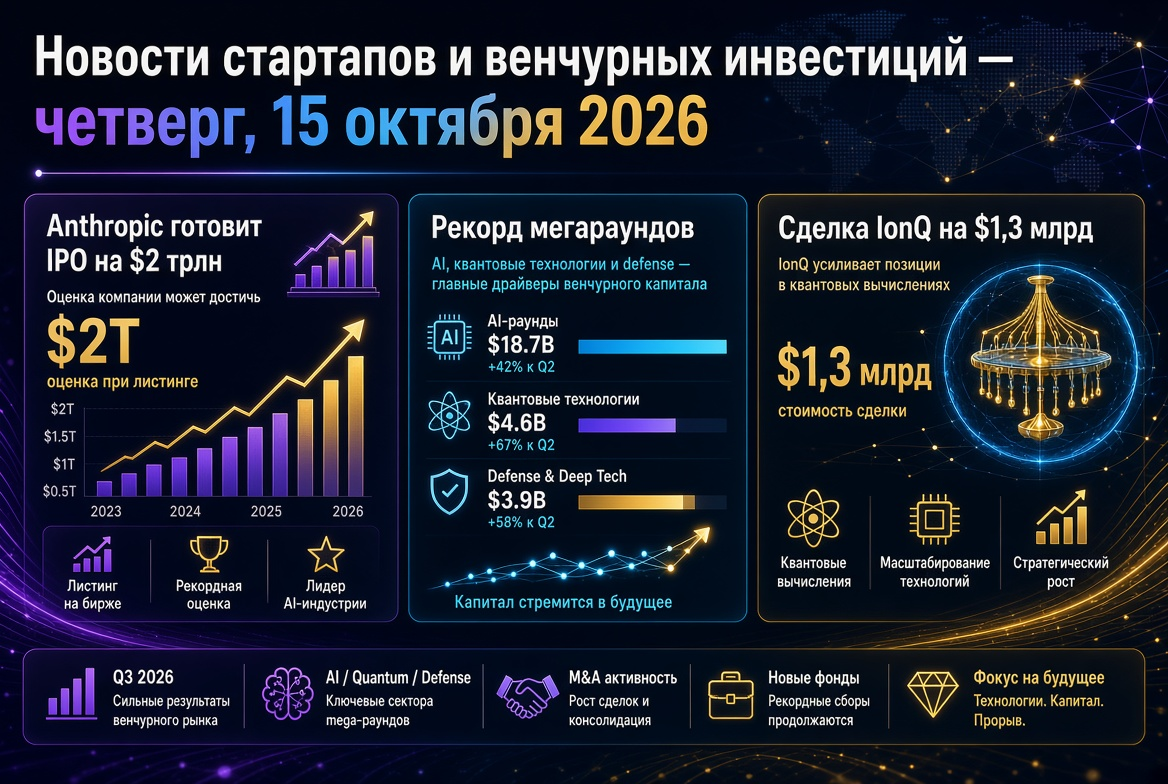
塑造2026年10月16日风险投资者和基金议程的关键主题包括:
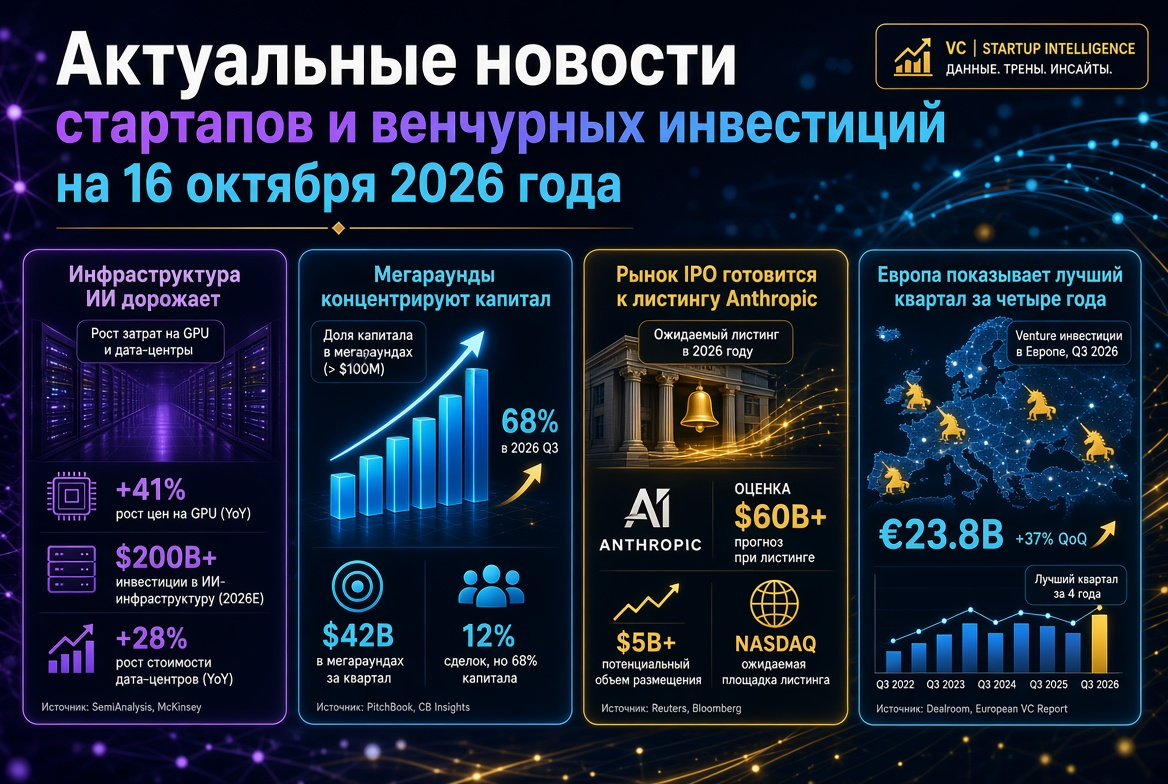
- 第三季度总结。 资本集中在大额融资中,人工智能在全球风险投资中的份额接近三分之二。
- AI基础设施中新出现的独角兽。 Modal Labs和Applied Intuition在几个月内展示了评估的指数增长。
- Anthropic的IPO准备。 市场期待公开的S-1表格,其时间安排决定了11月的发行窗口。
- 欧洲深度科技。 光子技术、能源存储以及政府基金推动了该地区四年来的最佳季度表现。
- 早期阶段。 对于拥有强大技术基础的团队,5000万至6000万美元的种子轮融资已成为常态。
2026年第三季度风险投资市场:资金减少,大额融资增加
根据Crunchbase的数据,2026年第三季度全球风险投资总额为1590亿美元。大约6000家初创公司获得了资金。这比第二季度创纪录的2120亿美元下降了25%,但比前一年增长了53%。在过去的九个月中,风险投资总额达到了6790亿美元,为此期间历史最高水平。
市场结构的变化明显超过其总量:
- 大额融资创纪录。 27家公司筹集了超过10亿美元的资金,而第二季度为16家,第一季度为14家。这些交易占据了季度资本的三分之一。
- 人工智能的主导地位。 人工智能领域的初创公司获得了1020亿美元,占全球风险投资的64%。
- 季度领军者。 Databricks和Safe Superintelligence各自融资50亿美元,还有六家公司每家获得不少于30亿美元。
- 早期阶段的增长。 早期阶段融资同比增长25%,达到406亿美元。种子轮融资总计达到130亿美元。
资金的集中在基金方面也十分明显。根据PitchBook和NVCA的数据,在2026年上半年,Andreessen Horowitz、Thrive Capital和Founders Fund占美国风险投资基金所筹集总资本的48.1%。自2016年以来,首期基金的创建已降至最低。
AI基础设施:Modal Labs估值增长三倍,进入独角兽俱乐部
本周最受关注的交易是Modal Labs的融资轮。纽约的推理服务器基础设施提供商以15.75亿美元的估值在Accel的带领下完成7.5亿美元的融资。去年5月,该公司的估值为46.5亿美元,完成了3.55亿美元的C轮融资。因此,其价值在约四个月内增长了三倍以上。
投资者的逻辑是显而易见的:
- Modal的年度营收在春季已超过3亿美元;
- 需求来自需要隔离代码执行环境的AI代理和编程工具;
- 按实际计算时间计费的模式适用于推理过程中不均匀的负载。
该交易证实了越来越多基金在投资战略中逐渐加入的论点:2026年,AI代理经济的“铲子和铁锹”阶段,将实现最迅速的重新估值。
自主系统与国防技术:Applied Intuition估值达到300亿美元
无人驾驶运输软件开发商Applied Intuition在筹集投资时,估值不低于300亿美元。这个估值是其在F轮融资时150亿美元估值的两倍。未来几个月可能会出现超过10亿美元的融资轮。
投资者关注的关键参数包括:
- 公司与全球20大汽车制造商中的18家合作;
- 300亿美元的估值大约相当于2025年预计830万美元年收入的36倍;
- 估值增长与进入军用和越野自主领域有关,Applied Intuition与Anduril和Saronic竞争。
在同一领域,Fotrastra在针对轨道安全的机动航天器的A轮融资中筹集了3000万美元。无人配送开发商Rino.ai完成了1亿美元的C轮融资。
Anthropic的IPO:市场期待公开的S-1表格
公开上市市场上最重要的问题是Anthropic的IPO时间表。该公司自6月1日以来已秘密提交了S-1表格的申请,这是在以9650亿美元估值筹集650亿美元的H轮融资之后。据商业媒体报道,交易所选择了纳斯达克,目标窗口已从10月推迟到11月,以便投资者看到第三季度的财务报告。
如果营销在11月9日那周开始,公开版的招股说明书应该在10月底之前发布。市场上讨论的估值指标达到2万亿美元。这笔交易对风险投资基金来说很重要,原因有三:
- 它将为整个人工智能行业设定财务信息披露的标准;
- 它将成为私募市场后期估值的测试;
- 成功的上市可能为其他大型人工智能公司的退出打开窗口。
亚洲:Manus在与Meta交易取消后融资5亿美元
AI代理开发商Manus(母公司为Butterfly Effect)筹集了超过5亿美元。这是中国当局迫使Meta放弃约20亿美元收购该初创公司的交易后的首次融资轮。该轮融资由Boyu Capital和IDG Capital主导,腾讯、HSG和ZhenFund参与。估值未披露,但之前报道称目标在约40亿美元左右。该公司还正在考虑在香港进行IPO。
此交易表明,跨境并购中的监管风险并未减少当地投资者对代理平台的兴趣。
欧洲:深度科技、光子技术和政府基金
欧洲初创公司在第三季度筹集了约250亿美元。这是该地区四年来的最佳表现,同比增长了77%。10月份的交易确认了向深度技术的转变:
- Skeleton Technologies(爱沙尼亚)获得了来自西门子的九位数战略投资,并成为独角兽。该公司将投入超过2亿美元进行扩张和在硅谷进行AI数据中心的研发。
- Salience Labs(牛津)获得了1.25亿美元,致力于光学交换机,将数千个GPU通过光连接起来。
- Rabot Energy在B轮中融资5000万美元,以将家庭电池转变为虚拟发电站。
- 英国商业银行支持Entrepreneurs First、Headline和Evantic,提供1.8亿英镑的资金用于人工智能基金。
种子轮和早期轮:支票的新常态
早期阶段的融资日益变得资本密集。最近几笔显著交易包括:
- Hone — 从Benchmark和Index Ventures筹集6000万美元的种子轮,估值2.85亿美元,专注于负责业务结果的自主AI代理;
- Sabi — 在Khosla Ventures的牵头下完成5000万美元的种子轮,专注于可穿戴神经接口;
- Oratomic — 完成了4.75亿美元的B轮,专注于容错量子计算机;
- Arena — 在Lightspeed和Khosla Ventures的支持下完成2亿美元的B轮,估值达到31亿美元,几乎是1月估值的两倍;
- Multiply Labs — 完成7500万美元的B轮融资,聚焦于药品生产的机器人化;
- Matchpoint Therapeutics — 完成1.5亿美元的B轮,专注于基于“分子胶水”的药物。
金融科技领域也保持活跃。Valon Technologies以23亿美元的估值融资1.5亿美元,Capitolis在E轮中融资1.2亿美元,Spiko在B轮中融资9000万美元。
俄罗斯:谨慎的市场与对企业需求的关注
俄罗斯风险投资市场与全球趋势相悖。根据莫斯科风险投资基金的数据,2026年上半年,风险投资的金额减少了48%,降至46亿卢布,交易数量减少了45%,降至54笔。无风险工具的高回报吸引资本远离初创公司,因此获得资金的主要是具有明确收入和企业客户的B2B项目。
与此同时,支持基础设施正在扩大:
- 莫斯科风险投资基金将拨出2.5亿卢布用于科技公司,并预计吸引约10亿卢布的共同投资;
- FRII启动了规模为3亿卢布的信息安全领域初创公司的基金。
投资者下周关注的事项
- Anthropic的S-1发布。 提交时间将成为科技公司IPO市场的主要指标。
- Applied Intuition的融资结束。 其结果将显示市场是否愿意为双重用途的自主系统支付溢价。
- Money20/20 USA(10月18日至21日)。 预计将在会议上有新的金融科技交易和合作伙伴关系。
- 奥斯陆创新周(10月19日至23日)。 将是斯堪的纳维亚的气候与深度科技风险投资的发布平台。
2026年的风险投资市场遵循“做得少,支票大”的原则。资本迅速重新评估AI基础设施,而大额融资和重大IPO的准备正在形成新的评估基准体系。对风险投资者和基金来说,纪律成为首要任务:收入、倍数以及现实的退出路径比宣布轮次的金额更为重要。