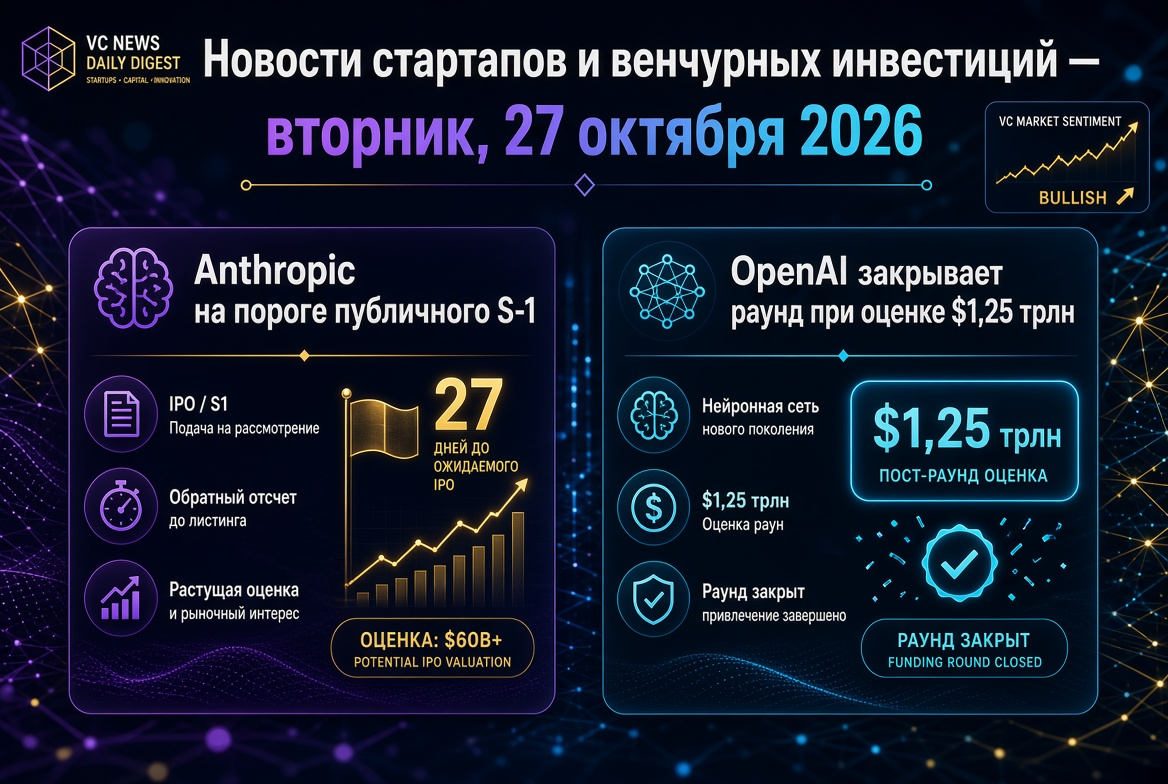
风险投资市场2026年10月28日:Anthropic公开募股、Flapping Airplanes和Legora的AI超大轮融资、机器人技术估值增长、新的风险投资基金以及欧洲九个月的总结
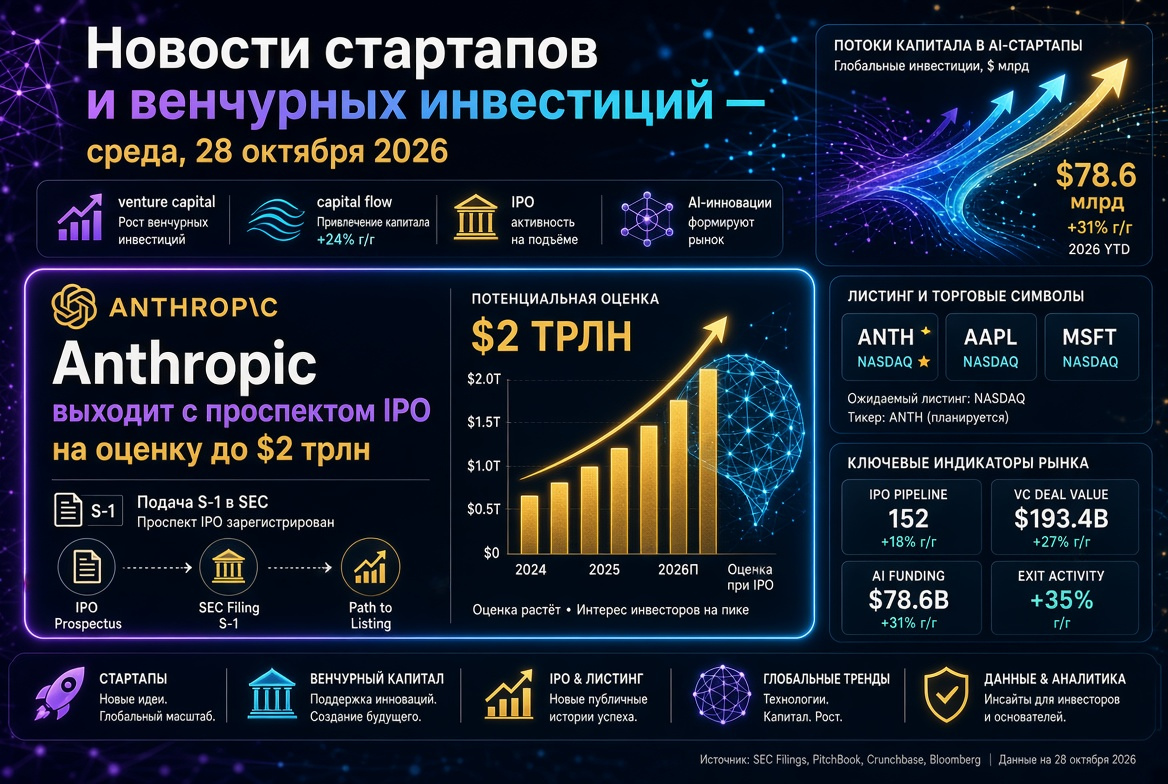
风险投资市场在十月的最后一周迎来了年度盛事。Anthropic发布了S-1表格,并准备进行可能成为历史上最大IPO的上市。对于风险投资者和基金而言,这不仅仅是一笔交易。公开市场对这一生成式人工智能领导者的估值将为整个细分市场设定基准。这将影响未来几年的后期融资、二级市场交易和退出策略。
与此同时,资本流入初创企业的步伐并未减缓。在15日至23日的短短一周内,美国公司通过十五轮融资吸引了超过60亿美元。投资者关注的关键主题包括:
- Anthropic IPO:公开S-1,纳斯达克代码ANT,估值方向为1.5至2万亿美元。
- AI超大轮融资: Flapping Airplanes、Legora、Tenstorrent和Modal Labs吸引了数亿和数十亿美元的资金。
- 实体AI: Bedrock Robotics和Eka Robotics迅速提升估值。
- 国防和政府技术: ASI和22one获得了领先基金的支持。
- 欧洲和发展中市场:创纪录的九个月以及新风险投资基金的成立。
Anthropic公布S-1:历史上最大IPO的曙光
10月26日,Anthropic,PBC 将于6月1日提交的保密申请转为公开模式。该公司计划在纳斯达克全球精选市场上市,代码为ANT。高盛担任主承销商,摩根士丹利为其跟投,超过二十家银行共同组成承销团。
根据商业新闻,发行计划定于11月16日的那一周。融资规模可能超过1000亿美元,估值为1.5至2万亿美元。相比之下,SpaceX在6月以1.77万亿美元的估值上市并吸引了约860亿美元的资金。发行说明中尚未说明股票价格、数量和交易的最终金额。
来自S-1的关键财务指标包括:
- 2026年上半年收入为162.9亿美元,而去年同期为11.6亿美元。
- 第二季度收入为115.6亿美元,运营利润为9.74亿美元。
- 上半年的净亏损为807.5亿美元,主要是非现金项。这与在公司估值上升背景下可转换票据的重估有关。
- 最后一轮私募融资为H轮,融资额为650亿美元,估值为965亿美元(2026年5月)。
倍数与风险:市场如何评估AI业务
分析师称Anthropic的上市是人工智能商业模型的公投。根据第二季度的数据显示,年度收入约为460亿美元。因此,2万亿美元的估值大约相当于43倍的年度收入。五月的私人融资大约为21倍收入。
对于机构投资者的关键问题包括:
- 计算成本。基础设施支出随收入增长而增加。专家建议关注收入与计算能力支出之间的比率。
- 长期义务。多年期的数据中心和芯片合同对现金流产生压力。
- 竞争前景。OpenAI推迟了明年的IPO,并据报道在私下吸引了300亿美元的资金,估值为1.25万亿美元。
部分观察人士警告说,AI公司的资本获取可能会下降。因此,该上市的成功对于整个风险投资生态系统至关重要。
本周AI超大轮融资:致力于效率和垂直解决方案
在市场等待ANT的同时,私人资本继续集中于人工智能领域。最近几天的重大交易包括:
- Flapping Airplanes — A轮融资10亿美元,估值为60亿美元,比1月上涨四倍。该轮融资由Index Ventures和Lux Capital主导,GV、Sequoia、Kleiner Perkins和Nvidia参投。该公司正在开发在显著较小的数据量上训练大模型的方法。
- Legora — E轮融资5.5亿美元,估值为88亿美元。该瑞典律师平台得到了Atreides Management、Fidelity、Baron Capital和摩根大通的支持。
- Tenstorrent — E轮融资15亿美元,估值为62亿美元,专注于开发基于RISC-V架构的AI芯片。
- Modal Labs — D轮融资7.5亿美元,估值为157.5亿美元,由Accel主导。该公司为AI负载构建云基础设施。
- Town — B轮融资1.08亿美元,专注于团队协作的AI助手。该交易由Forerunner、Menlo Ventures和a16z参与。
趋势显而易见:投资者愿意为降低AI成本的技术(数据、芯片、计算)和快速变现的垂直应用支付溢价。
实体AI与机器人技术:估值增长速度超过市场
机器人技术已成为仅次于语言模型的第二大风险投资领域。Bedrock Robotics是一家为建筑设备开发自主系统的公司,据行业媒体报道在C轮融资中吸引了6亿美元,估值为41亿美元。该公司在2月份的估值为17.5亿美元。数据中心建设的需求和重型机械操作员的短缺推动了需求的增加。
其他显著交易包括:
- Eka Robotics — A轮融资1.5亿美元,估值为14.5亿美元。该轮融资由a16z和F-Prime主导,公司立即成为了“独角兽”。
- Enact — 来自Firstminute Capital和Redalpine的3000万美元种子轮融资,用于开发机器人灵巧的传感技术。
- Coherence Neuro — 来自Founders Fund和OpenAI启动基金的4500万美元融资,专注于神经接口。
国防、安全与政府部门:基金的坚定兴趣
国防技术和关键基础设施解决方案仍然是风险投资基金的关注点。波士顿的ASI公司在C轮融资中吸引了3.25亿美元,估值为30亿美元。该轮融资由Spark Capital主导,Craft Ventures、a16z和Citadel Securities的多个结构参与。这一平台帮助军方、航空公司和调度员管理资产。
伦敦的22one专注于为警察开发AI工具,根据《金融时报》,该公司估值接近4亿美元。投资者包括Sequoia、General Catalyst、Lux Capital和Creandum。Watchtower Labs在种子阶段获得了来自Shield Capital、Conviction和Founders Fund的3500万美元融资。
金融科技与商业平台:大型估值的回归
金融科技再次展示了高倍数。Ramp在Dragoneer的领导下吸引了18.5亿美元,估值为600亿美元。这是美国最昂贵的私人金融科技公司之一。Whop在线商业变现平台在Sequoia Capital的支持下获得了2亿美元D轮融资,估值为51亿美元。伦敦的Nevis则在EQT Ventures的领导下完成了7000万美元的B轮融资,专注于资产管理的自动化。
欧洲:创纪录的九个月与对后期阶段的集中
欧洲的风险投资市场展现出稳健的增长。关键数据包括:
- 在第三季度,欧洲科技公司在732笔交易中吸引了278亿欧元,较去年增长32.4%。
- 在九个月内,融资总额增长了63%,达到619亿美元,但融资轮次减少了19%。
- 53%的资本投向了后期阶段,伦敦占约35%。
新近交易包括芬兰的Volare(710万欧元用于昆虫蛋白生产)和瑞士的Sonexos(500万瑞士法郎用于噪音抑制技术)。法兰克福的QuoIntelligence在网络安全领域获得了德国前财政部长克里斯蒂安·林德纳的投资。
新基金与发展中市场,包括俄罗斯及独联体国家
资本继续流入利基风险投资基金:
- Endeavor Catalyst Fund V成功关闭,超额认购达到3.2亿美元,管理资产超过8.5亿美元,重点关注发展中市场。
- Nauta完成第六基金的首次关闭,募集6000万欧元,目标总规模为1.5至2亿欧元,专注于欧洲软件和深度科技。
- Indie GO Fund II在俄罗斯目标为50亿卢布,专注于有出口潜力的游戏工作室。预计首次关闭将在2026年第四季度进行。
在印度,Live2.ai 在IvyCap Ventures的领导下吸引了约1400万美元的pre-Series B轮融资,而Even Healthcare获得了来自Khosla Ventures和Alpha Wave的5000万美元投资。在中亚,早期阶段活跃,哈萨克斯坦的AI初创公司Riasm获得了300万美元的pre-seed融资。在俄罗斯市场,莫斯科风险投资基金向技术公司投入2.5亿卢布,而“创造性风险投资”基金则投资于数据平台“Argument”。
这对风险投资者意味着什么:当日总结
- Anthropic的IPO将成为价格基准。成功的上市将巩固AI公司后期阶段的高倍数。而需求疲软则会导致私人投资组合的重新评估。
- 退出的窗口正在扩大。在SpaceX和Anthropic之后,其他“独角兽”将在公开市场排队。
- 多元化正在转向“实体”人工智能。机器人技术、国防和基础设施越来越多地占据融资的份额。
- 纪律仍然是关键。资本集中在少数领导者身上,提高了在高估值时进入交易的基金的风险。
全球初创企业和风险投资市场在11月将以罕见的纪录流动性和提高的不确定性开局。未来三周,直至ANT的预期首次亮相,将对全球投资者的情绪产生重大影响。