2026年9月18日创业公司和风险投资的最新动态:OpenAI关于新一轮融资的谈判、人工智能开发的巨额融资、研究团队的创纪录奖金、新的独角兽、欧洲和美国之间的估值差距、印度的交易以及高成本下的IPO窗口审核
至9月第三周末,全球风险投资市场正在经历两种现实。一方面,美国联邦储备委员会在周三首次将利率提高至3.75–4.00%,十年期国债收益率超过5%,18名委员中有16名预计年底前将再次加息。另一方面,私募资本在短短几个月内持续大幅高估人工智能领域的领军企业。对于风险投资者和基金而言,9月18日的星期五将成为考验:风险胃口能否承受新的资金成本。
风险投资日程的关键议题:
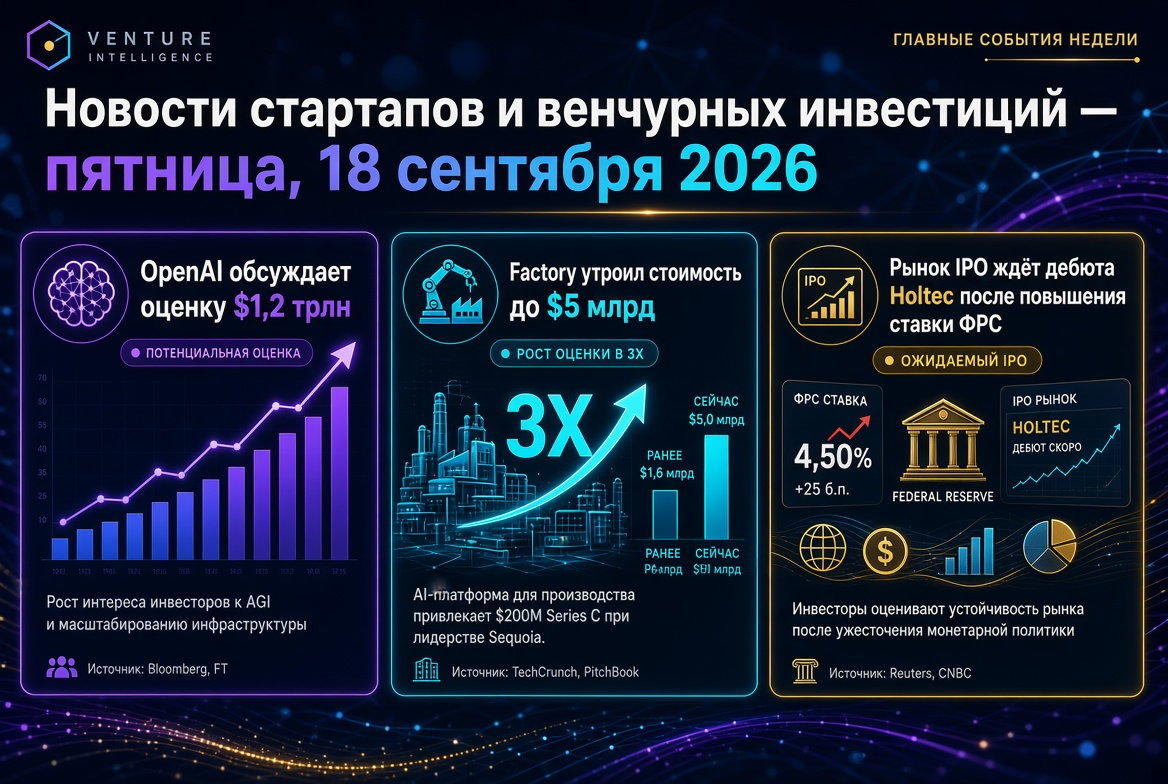
- OpenAI正在进行初步谈判,预计估值超过1.2万亿美元。
- Factory以50亿美元的估值融资2亿美元,比四月的估值高出三倍。
- Discovery Loop的创始人杰夫·迪恩正在寻求大约500亿美元的资本,但尚无产品和收入。
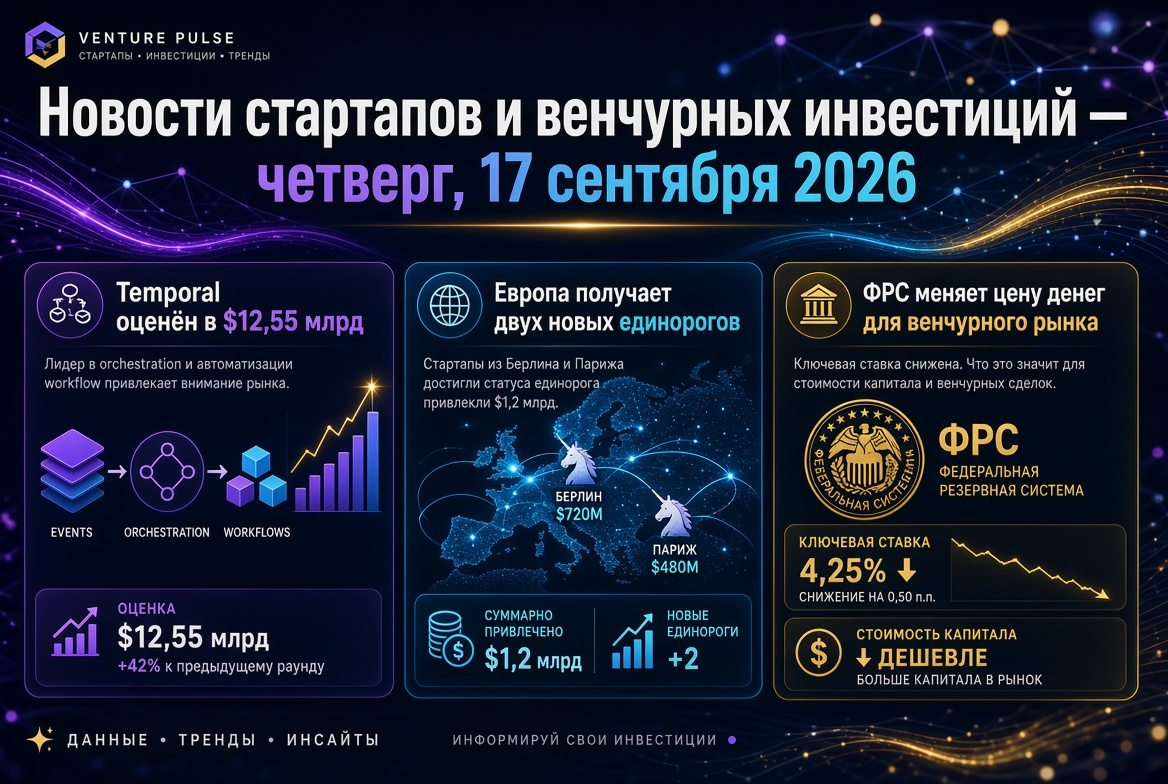
- 新的独角兽:Profound(18亿美元),CADDi(12亿美元),Thatch(10亿美元)。
- 欧洲:人工智能创业公司的中位估值几乎是美国的八分之一。
- IPO:预计周五Holtec将在纳斯达克首次亮相,Oura计划在月底之前上市。
OpenAI和万亿估值竞赛
OpenAI正在进行一轮融资的初步谈判,该轮融资可能将公司的估值提高至超过1.2万亿美元。此次谈判是由投资者发起的,交易的具体条款仍可能发生变化。今年三月,该公司完成了历史上最大的一轮私募融资——1220亿美元,估值为8520亿美元,因此,新的估值标准意味着在不到半年的时间里增长约41%。八月份,公司以7亿美元的价格回购员工股份,基于此前的估值。
逻辑很清楚:尽管IPO文件已经保密提交,但上市时间推迟至2027年,而这轮私募融资则能够提供没有公开信息披露义务的资金。7月份,年度收入超过400亿美元,但2025年实现净亏损385亿美元,收入约为130亿美元。竞争对手Anthropic在五月获得650亿美元的融资,估值为9650亿美元,媒体报道称,其计划在秋季于纳斯达克上市,而在二级市场的股份交易显示其隐含估值约为1.2万亿美元。谁会率先上市,谁就能为整个行业设定倍数标准。
人工智能开发:Factory和“软件工厂”的价格
初创公司Factory正在创建Droids人工智能代理,用于代码编写、测试、审查和部署,融资2亿美元,估值50亿美元。本轮融资得到了Khosla Ventures、Blackstone和Sequoia Capital的支持,投资天使包括马克·贝尼奥夫、布拉德·赫斯特纳和尼科·罗斯伯格。估值的动态颇具启示性:
- 四月——C轮融资1.5亿美元,估值15亿美元;
- 七月——融资1.2亿美元,估值40亿美元;
- 九月——融资2亿美元,估值50亿美元,总计融资超过4亿美元。
客户包括英伟达、Adobe、摩根士丹利和帕洛阿尔托网络。该领域已处于过热状态:Cognition在九月融资超过20亿美元,估值达480亿美元,而SpaceX以600亿美元收购了Cursor的开发者。风险投资基金需要评估是否足够的企业需求支撑多个拥有相同定位的公司。
团队的溢价:Discovery Loop和Thinking Machines
Discovery Loop由前谷歌首席科学家杰夫·迪恩于8月5日成立,与桑贾·戈梅瓦特、库奥克·李和奥里奥尔·维尼亚尔斯共同进行融资谈判,估值大约50亿美元。几周前还讨论过在估值约为100亿美元的情况下融资10亿美元。第一轮融资由Radical Ventures和Khosla Ventures主导,Lightspeed和Kleiner Perkins参与,Alphabet为主要投资者。该公司计划自动化科学实验,但目前尚未有产品和收入。Thinking Machines Lab由米拉·穆拉提领导,正在并行讨论以估值400亿美元融资10亿美元。市场付出的代价不再是指标,而是稀有研究团队的获得,这是当前周期中风险最大的一部分。
本周的新独角兽和基础设施融资
- Profound——在Sequoia和Kleiner Perkins的领导下,完成1.8亿美元的D轮融资,七个月后支持C轮;该平台帮助品牌在人工智能搜索中获得答案。
- CADDi——以12亿美元的估值融资1.14亿美元的D轮融资;面向工业生产的数据人工智能平台。
- Thatch——以10亿美元的估值融资1.08亿美元,投资方为General Catalyst和Index Ventures。
- Lyte——以1.6亿美元的估值融资1.65亿美元的C轮融资;面向“物理人工智能”的感知系统。
- TAR——以10亿美元的估值融资1.2亿美元的A轮融资,投资方为Spark Capital;为数据中心提供自主供能。
- Crusoe和Fluidstack——分别获得超过30亿美元和18亿美元,估值约为300亿美元和18亿美元。
共同点依旧:风险投资流向稀缺的领域——计算、能源和工业数据。
欧洲:在八倍折扣下增长
根据PitchBook的数据,欧洲人工智能创业公司的中位数前融资估值为830万欧元,而美国则为6420万欧元。同时,人工智能在上半年欧洲风险投资交易中占据了60.2%的价值,而在2025年只占37.8%,总体交易额达440亿欧元。在新一轮融资中,包括Integral(1800万欧元A轮融资,Mosaic Ventures和瑞德·霍夫曼)、Hackuity(1900万美元B轮融资)和Veridion(2000万美元A轮融资)。Crane Venture Partners完成了四只基金,募资4.84亿美元。对于全球投资者而言,欧洲的折扣既是流动性的风险,也是进入的切入点。
亚洲:印度每周融资量增长
在9月7日至12日期间,24家印度初创公司共获得约4.13亿美元的融资,比前一周增长42%。领先的公司包括太空公司Pixxel(获得1亿美元C轮融资,由Temasek和Seraphim支持)、餐饮公司Popo Global(获得5600万美元的Artal Asia投资)和品牌Nua(获得5000万美元,Peak XV Partners投资)。自年初以来,印度共获得融资163亿美元,涉及1450轮融资:交易数量减少,但融资金额增大。
IPO与宏观经济:对上市窗口的考验
预计Holtec Nuclear将于周五在纳斯达克以HNUC为代码开启交易:5000万股,价格范围为15-18美元,中位数约为8.25亿美元,估值高达102亿美元。数据中心推动了对核能的需求,但该领域并不均匀:X-energy的交易价格低于发行价,而Standard Nuclear在首个交易日下跌。Oura计划在9月底前上市,估值超过160亿美元。市场对美联储的反应对科技股而言是温和的:道琼斯下跌1.2%,而纳斯达克几乎没有变化。下一个焦点是日本银行的决定。
俄罗斯和独联体:单笔交易市场
根据不同的评估,2026年上半年,俄罗斯风险投资市场的规模缩减近一半,活跃投资者的数量从50人降至33人;其中一种评估方法认为市场规模仅为2930万美元。在独联体地区,92%的投资来自乌兹别克市场Mazum的融资,金额为1.315亿美元,其中乌兹别克斯坦占该区域58笔交易中的44笔。资本正集中在有确认收入的成熟公司中。
这对风险投资者和基金意味着什么
- 折现率提高,领军企业的估值也上升。人工智能精英与市场其他部分之间的差距将扩大;非人工智能的晚期阶段面临倍数调整。
- 重新估值的速度是自身风险。五个月内增长三倍要求验证收入留存而不仅仅是增长率。
- 对无产品团队的投资仅在投资组合逻辑和基金比例有限的情况下是合理的。
- 地域提供套利机会。欧洲的折扣和印度的早期融资看起来比美国的过热领域更具吸引力。
- 流动性将决定秋季。Holtec和Oura的首次亮相将表明,公开市场是否准备接受新一轮融资,同时收益率保持在5%以上。
风险投资市场在进入9月最后十天时,面对创纪录的私募估值和三年来最高的资金成本。能够证明投资者盈利能力而非潜力的初创公司将获得成功。