风险投资者的关注要点:
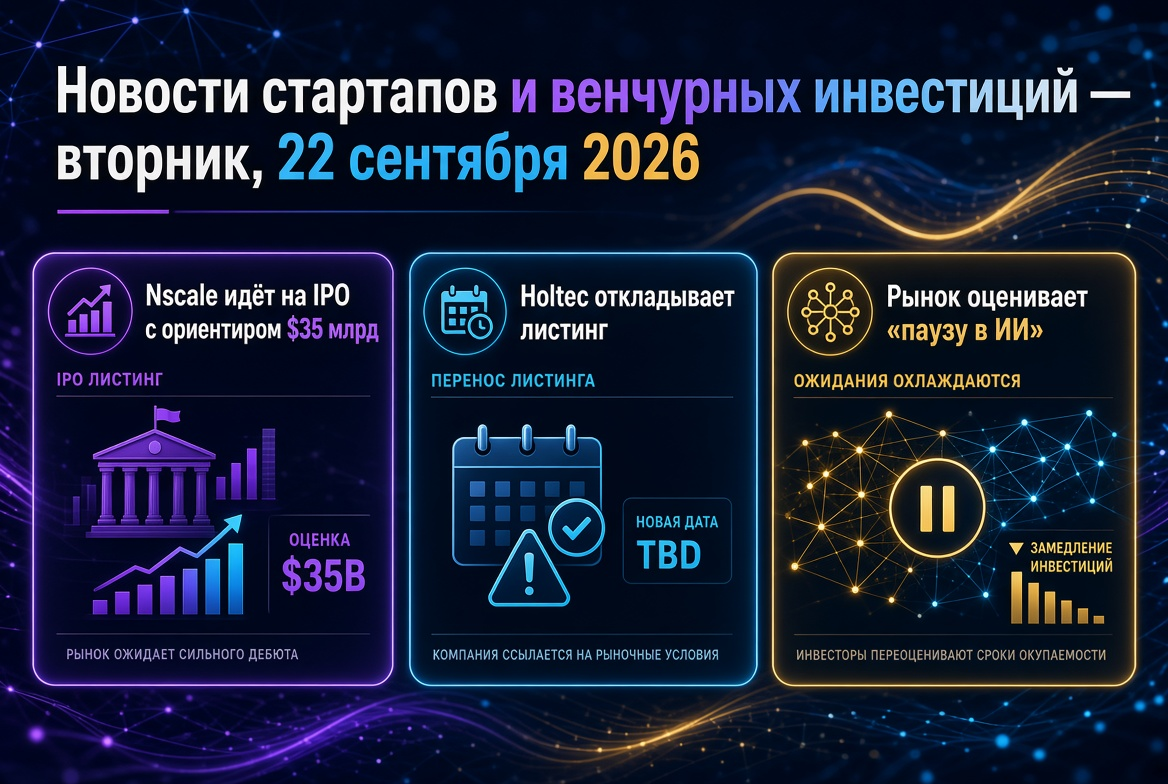
- Nscale在纽约证券交易所提交了IPO招股书;估值目标达到350亿美元。
- Holtec Nuclear因市场条件推迟高达9亿美元的发行。
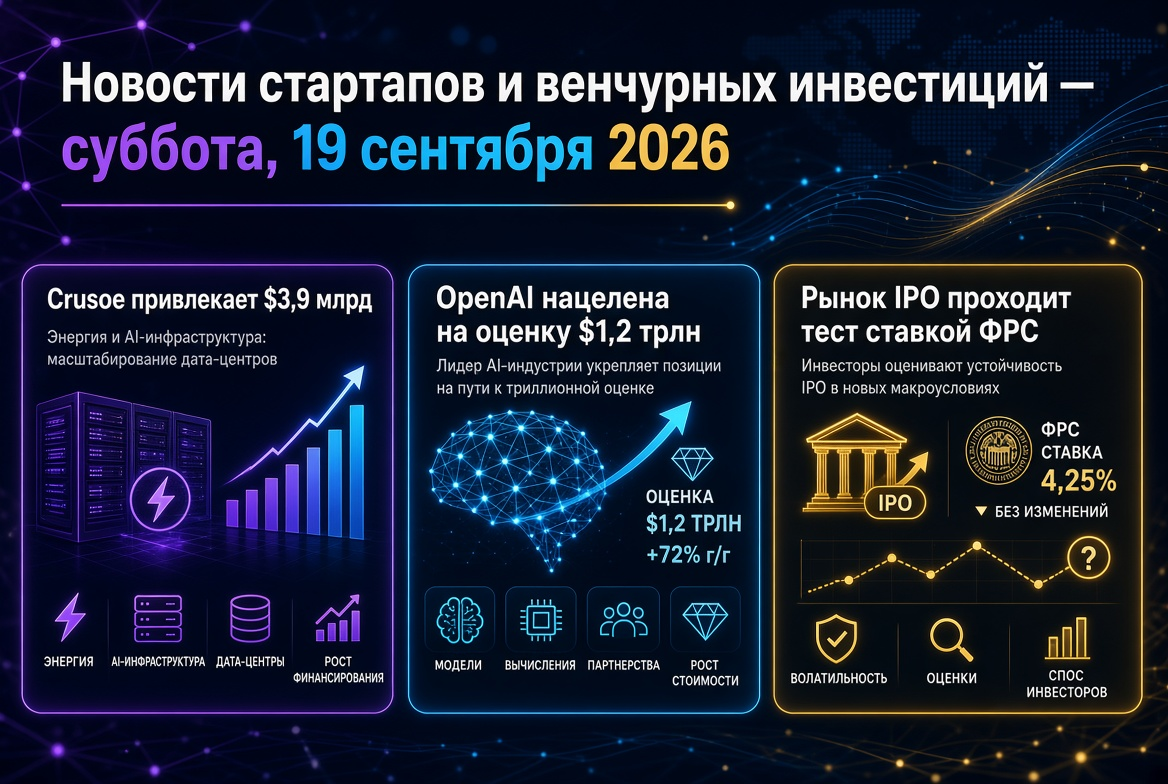
- OpenAI将IPO推迟至2027年,投资者以1.2万亿美元的估值进行融资;Anthropic保持向纳斯达克上市的计划。
- Emulate筹备最多7亿美元的种子轮,Euclyd在A轮融资中筹集了2亿欧元。
- Crux AI获得220亿美元的贷款,以芯片作为抵押,Bloom Energy则获得250亿美元的项目融资。
- 印度深科技投资者联盟承诺投资30亿美元,CATL推出一支规模为8.6亿美元的风险基金。
Nscale:人工智能基础设施的主要IPO测试
英国新兴云服务提供商Nscale于周五向证券交易委员会提交了IPO招股书,并计划以NSCL作为股票代码在纽约证券交易所上市。承销商包括高盛、摩根大通和摩根士丹利。2026年上半年的收入增长至1.406亿美元,较去年同期的1040万美元有显著提高,净亏损扩大至10.2亿美元。尚未完成的合同义务达到564亿美元,但超过一半的收入来自单一客户。据媒体报道,公司预期在评估最高达到350亿美元的情况下筹集最多30亿美元,而在3月的C轮融资中估值为146亿美元。与此同时,Nscale已经与Nvidia签署了可转换贷款协议。
对于风险投资基金来说,这是公共投资者如何评估以合同需求、高客户集中度以及单一GPU供应商依赖的资本密集型模型的第一个秋季指标。
Holtec与IPO窗口:选择性取代狂热
被视为九月主要IPO的Holtec Nuclear推迟了其IPO。背景不容乐观:X-energy的交易价格约比四月发行价低37%,Standard Nuclear则低21%。IPO窗口并未关闭,但已缩小:
- 本周预计有Bamboo Insurance(融资6.65亿美元,估值33亿美元)和国防材料制造商Amaero(融资5300万美元)的发行;
- 生物技术公司Electra Therapeutics融资3.5亿美元,交易价格约比发行价低12%;
- Motive撤回了IPO申请,并从General Catalyst获得超过13亿美元的成长融资——私募资本取代了股票市场;
- Revolut考虑在纽约和伦敦进行双重上市,估值达到2000亿美元。
“人工智能暂停”和美联储的利率:估值的双重过滤器
Anthropic首席执行官达里奥·阿莫代发布了一篇呼吁有序放缓模型能力增长的论文。他得到了山姆·奥特曼和其他大型科技公司高管的支持。Anthropic将引入独立的安全审核员。市场对此做出反应,半导体股票出现抛售,但截至周末,纳斯达克上涨0.7%,而道琼斯指数下跌1.7%。
行业分析师指出,风险投资面临的后果包括:模型发布周期变长,数据中心的义务可能转变,退出时间延长,以及对LP的额外压力。竞争正在从“原料”性能转向分布、可靠性和成本,这对大型企业更有利。同时,有建议对超过5%计算能力的拥有者进行监管,类似于系统重要性银行的做法。
OpenAI和Anthropic:万亿估值,不同路径
投资者向OpenAI提出了以约1.2万亿美元进行融资的计划——比3月时的8520亿美元高出41%,那时该公司融资了1220亿美元。据媒体报道,目前没有正式谈判;部分提案涉及员工出售股票。年收入超过400亿美元,预计将在2027年上市。Anthropic在五月份的估值为9650亿美元,仍在准备十月中旬的纳斯达克上市。这一上市将为整个AI行业设定公共倍数。
大型融资和新的独角兽:资本浓缩
- Temporal - E轮融资5.5亿美元,估值为125.5亿美元;专注于AI代理的平台。
- Fab2 - A轮融资5亿美元,用于紧凑型芯片工厂的批量生产。
- Suniva - 8.35亿美元债务及股权融资,用于在美国生产太阳能电池。
- Ridgeline - 融资2.5亿美元,估值为14.5亿美元;Cornelis Networks - 2.05亿美元用于AI网络解决方案。
- Penelope Health - 融资1亿美元,用于医生行政流程的自动化。
前一周,Cognition以480亿美元的估值融资了20亿美元,Boring Company则以230亿美元融资了30亿美元。A轮和B轮的中位数融资依然温和:类别领导者与其他初创企业之间的差距在扩大。
债务取代股份:芯片和能源作为抵押
人工智能基础设施融资越来越多地转向信贷市场。十家银行的财团为Crux AI提供220亿美元贷款,其抵押品包括TPU和客户合同——这是一项由Blackstone和Alphabet支持的云项目,拥有50亿美元的股权融资。Bloom Energy与Brookfield达成协议,提供250亿美元用于数据中心的能源项目融资。Nvidia将向Brookfield的10亿美元基础设施AI基金投资20亿美元。对于风险投资基金而言,这意味着在组合公司中的股份稀释减少,但对利率更加敏感。
并购:签署不等于完成
交易仍然是流动性的第二个渠道,但关闭的时间延长。Nvidia以129亿美元收购Hugging Face的交易预计将在2027年上半年完成。Visa与BioCatch(24亿美元)、Analog Devices与Alif Semiconductor(13.5亿美元)、Bending Spoons与Miro(13.6亿美元)、Dynatrace与Arize AI(9.15亿美元)之间的交易目前处于已签署但未完成的状态。软银已同意收购机器人与人工智能研究所,该交易正在美国进行审查。SPAC交易回归:核技术开发商HGP与Meshflow合并,估值为12亿美元。
欧洲、亚洲及新兴市场
- 英国:成立于八月的Emulate,由Google DeepMind的创始人筹备,正在为估值约37亿美元筹集最多7亿美元的种子轮;主要投资者为Index Ventures和Lightspeed。ElevenLabs正在准备超过5亿美元的E轮融资,可能会获得Scaleup Europe Fund的参与。
- 荷兰:Euclyd筹集了2亿欧元A轮融资,用于推论芯片;主要投资者为三星。
- 印度:India Deep Tech Alliance已承诺投资30亿美元,第一年融资250亿美元。
- 中国:CATL设立了一支860亿美元的人工智能和机器人技术风险基金;机器人出租车部门Hello融资约1亿美元。
- 拉丁美洲:巴西的VOLL获得Warburg Pincus投资1.4亿美元。
这对风险投资者和基金意味着什么
- 退出方式正在变化。OpenAI的IPO推迟和Holtec的暂停拉长了流动性周期——需要重新审视DPI的规划。
- Nscale和Anthropic将设定市场倍数。它们在公共市场的表现将决定2027年的后期估值。
- 监管风险已成为投资因素。安全审计和可能的计算限制需纳入尽职调查。
- 资本结构正在改变。基于芯片和合同的贷款减少了稀释,但在4%利率下需要稳定的单位经济。
- 团队的溢价已达极限。没有产品的数亿美元种子轮融资提高了下轮融资的标准和down-round的风险。
风险投资市场仍然保持流动性,但对优质需求、对稀缺资源的控制以及资本的纪律性却付出了代价。这些标准将决定第三季度结束前的初创企业和风险投资新闻。