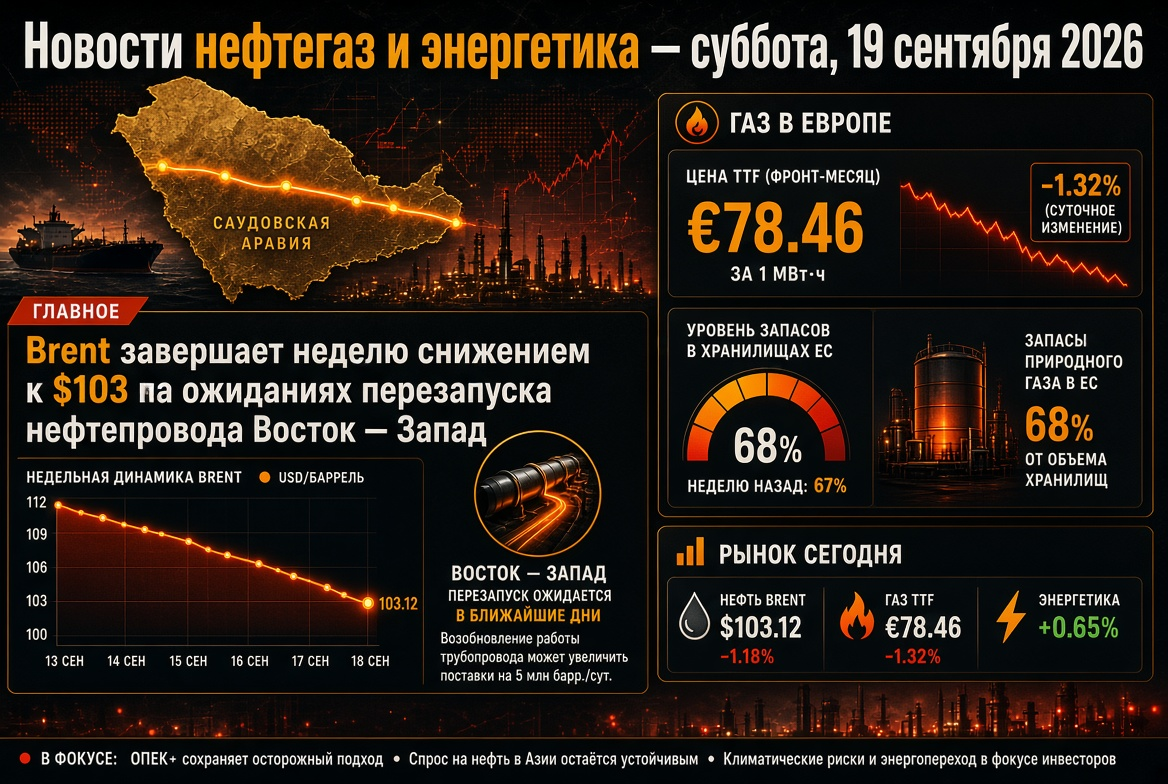
石油市场:布伦特油价徘徊在100美元附近
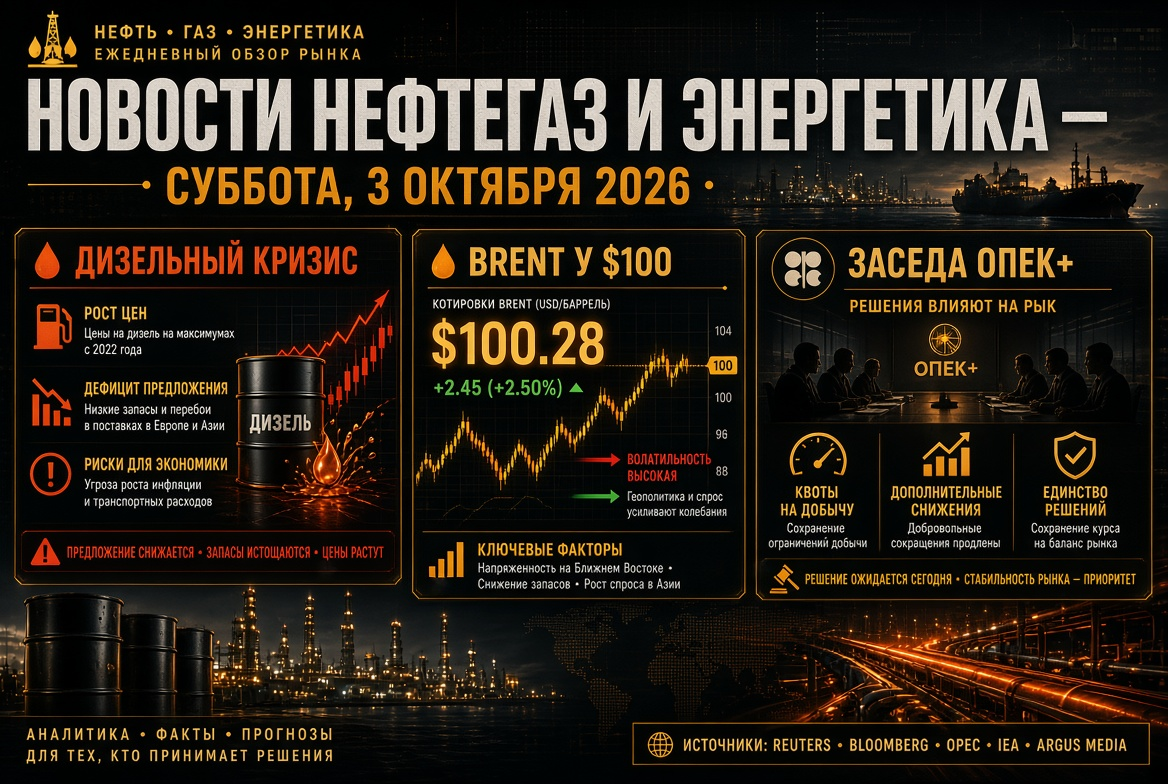
本周末,油价以高波动性收尾。周五,布伦特原油价格下跌约2.5%,略低于每桶100美元,而WTI则下跌近4%,降至89美元。前一天,布伦特仍维持在102美元以上。尽管发生了调整,油价相比一年前仍然贵约1.5倍。
价格受到多重因素的影响:
- 储备:欧盟委员会正在与国际能源署(IEA)讨论新一轮协调释放战略储备的时间。
- 出口复苏:根据跟踪数据,9月下旬,非伊朗石油通过霍尔木兹海峡的供应恢复到战前的1350万桶/天,得益于在护航下船只的通行。
- 安全风险:本周,海峡内三艘油轮遭到不明炮弹袭击,而美伊谈判仍未取得突破。
- 储备:美国能源部估计,全球石油储备自年初以来减少了约4亿桶。
OPEC+:10月4日的会议与2027年配额问题
10月4日,七个OPEC+的关键参与国——沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼——将召开每月会议。据消息来源,11月的配额将保持不变。正式目标水平早已脱离现实:该联盟的实际产量比战前低了约500万桶/天,因为海湾国家无法充分出口原料。
主要悬念转向2027年:该联盟正在完成生产能力审计,新的基础产量水平将基于此确定。对于石油公司和投资者而言,这是一个长期市场份额分配的问题。
石油产品和炼油厂:柴油成为主要短缺品
今天,石油产品市场的紧张程度超过了原油市场。柴油价格在许多国家创下新高,在美国已超过每加仑6美元。在短短几天内,多个方向的供应都大幅减少:
- 中国暂停了10月份的汽油、柴油和航煤出口,除了向香港和澳门的供应。国内燃料储备降至多年低点,预计在10月7日结束的假期后再作决定。
- 俄罗斯将对生产商的柴油出口禁令延长至10月31日。
- 印度:一家大型以出口为导向的炼油厂发生爆炸,导致部分招标被取消。
- 美国考虑禁令柴油出口,如果德国和法国未能从储备中释放燃料。美国的炼油厂负荷约为97%,而华盛顿承认,该禁令可能会推高汽油价格。
德国和法国占据了欧盟约35%的柴油战略储备,预计储备为3900万吨——超过两个月的消费量。分析师估计,美国的禁令最严重影响拉丁美洲。联合国警告,全球燃料补贴可能超过1万亿美元。
天然气和液化天然气:欧洲迎接冬季时储备短缺
欧洲天然气市场仍是能源行业中最脆弱的部分。TTF枢纽的价格维持在每兆瓦时约73欧元,约为去年水平的两倍。欧盟的地下储存仅填满71.5%——比季节性正常水平低约20个百分点。
- 德国已指示SEFE公司额外向储存设施注入8 TWh的天然气。
- 欧盟正在考虑将进口天然气的甲烷法规延迟一年,以不限制液化天然气的供应。
- 日本JERA的负责人警告称,液化天然气价格尚未耗尽涨势。
- 中国的液化天然气进口连续第二个月下降,而巴基斯坦正在探讨针对电厂的直接采购。
与此相对应的是,对该行业的长期投资正在加速:ConocoPhillips与Venture Global签署了一份为期20年的液化天然气合同,而Shell批准了LNG Canada的第二阶段,将使该项目的出口能力翻倍。
煤炭:中国产煤价格达三年最高
煤炭再次成为亚洲能源系统的避险资源。秦皇岛港的动力煤基准价格连续11周上涨,达986元(约147美元)每吨——三年来的最高记录。自7月中旬以来,因安全检查后国内产量下降以及从印度尼西亚的进口减少25%,价格增加了24%。
煤炭提供了中国近一半的电力生产,政府呼吁煤矿保持稳定生产。在印度,国际能源署预计今年对煤炭的需求增长4.2%,达到13.53亿吨。
电力、可再生能源和核能
全球电力需求以15年来最高的速度增长——受数据中心、人工智能和电气化推动。电网和发电未能跟上消费,特别是在发展中国家尤为明显。
- 印度:9月份电力短缺达到560万千瓦时——自2023年8月以来的最高水平。近40%的煤电厂在燃料储备极低的情况下运转。可再生能源的发电增长了25.1%,但在总发电中的占比下降至17%。
- 核能:亚马逊与Constellation签署了一份为期20年的核电供应协议,铀价创下历史新高。
- 欧洲:三国欧盟支持制定2040年的新可再生能源目标。
能源危机加强了支持可再生能源、储能与核能作为能源安全工具的论据,而不仅仅是气候政策。
亚洲:印度和中国重组进口
印度增加了对中东石油的采购,并减少了对俄罗斯的进口,同时其炼油商正在寻找通过霍尔木兹海峡的航运。新德里强调,高价格是由航运混乱而非原料短缺引起的。油价上涨已导致320亿美元的外国投资流出印度市场。分析师也将中国第四季度的原油进口预测下调了40万桶/天。台湾为保护消费者应对高能源价格,拨出了130亿美元。
俄罗斯:出口限制与国内燃料市场
俄罗斯的石油产品市场依然受到严格管控。除了对生产商的柴油出口禁令延续至10月底外,汽油出口禁令也延续至1月底,航空燃料的出口限制延续至11月。政府解释这些措施是由于在收割期间的高需求以及在无人机袭击炼油厂后需要补充库存。汽油零售价格自年初以来上涨约21%,而反垄断机构正对数十家独立加油站网络进行检查。
投资者和能源市场参与者需要关注的事项
- 10月4日:OPEC+关于11月配额的决定以及2027年的信号。
- 10月7日:中国假期结束,可能恢复燃料出口。
- 国际能源署和欧盟的储备:石油和柴油的释放量和时间。
- 美国的决定:关于柴油出口禁令以及炼油厂的利润反应。
- 霍尔木兹海峡:航运安全及美伊谈判的进展。
- 欧洲的天气:储存水平为71.5%的情况下,早期寒冷天气可能会急剧推高天然气和电力价格。
未来几天的基本情景——保持高波动性:油价对储备和霍尔木兹海峡的消息作出反应,而石油产品、天然气和煤炭依然结构性短缺。对于石油和燃料公司而言,这意味着高炼油利润,对于消费者和进口商而言,则是价格压力的持续存在。